
Маркетплейсы захватили 64% онлайн-рынка автотоваров: Ozon лидирует, Яндекс Маркет растёт быстрее всех
Российский онлайн-рынок автотоваров во II квартале 2026 года достиг 247 млрд ₽ (+39,5% год к году). За три месяца продано 171 млн товаров (+47,5%).
По исследованию Data Insight и ЮKassa, три крупнейших маркетплейса сосредоточили 64% оборота, или около 159 млрд ₽, обеспечив примерно 80% всего прироста рынка.
⠀
👉 Кто контролирует продажи
🔵 Ozon — 39% рынка, около 96 млрд ₽. Продажи выросли на 45%.
🟣 Wildberries — 19%, около 48 млрд ₽. Рост — 55%.
🟡 Яндекс Маркет — 7%, около 16 млрд ₽. Рост — 96%, самый высокий среди трёх площадок.
Доля 15 крупнейших специализированных автомагазинов сократилась с 15% до 12%, хотя их продажи выросли на 22%. Среди лидеров — «Мосавтошина», Rossko и Exist.
Доли площадок округлены, поэтому их сумма отличается от совокупных 64%.
⠀
👉 Товаров покупают больше, но дешевле
Средняя стоимость проданного автотовара снизилась на 5,4%, до 1 441 ₽.
• Маркетплейсы — 1 199 ₽ за товар.
• Специализированные магазины — 2 815 ₽.
• Средний чек профильных магазинов — 7 240 ₽ (+4%).
Разница связана в том числе с ассортиментом: маркетплейсы продают больше недорогих аксессуаров, автохимии и расходников.
⠀
👉 Что растёт быстрее всего
По отдельным товарным группам, в натуральном выражении:
• Автохимия для салона — +511%.
• Автохимия для стёкол и зеркал — +138%.
• Фильтры и свечи — +54%.
• Автомобильные шины — +52%.
• Аксессуары для салона — +52%.
А вот спрос на товары для модернизации автомобиля сокращается: навигация и GPS — −78%, внешний тюнинг — −46%, диски — −45%.
Покупатели всё чаще выбирают товары для повседневного обслуживания автомобиля, а не его доработки.
⠀
👉 Какие бренды лидируют
Первое место занимает шинный бренд IKON — 5,4% оборота. Далее Pirelli (0,9%) и Cordiant (0,7%).
Шинные производители занимают 10 из 15 мест среди крупнейших брендов. При этом для 54,6% оборота исследователям не удалось достоверно установить марку товара.
⠀
👉 Где покупают больше
На Москву и Подмосковье приходится 32% оборота в географически определённой выборке ЮKassa.
По интенсивности покупок относительно населения лидируют Смоленская и Ярославская области — в 3,6 и 3,2 раза выше среднего по России.
⠀
Главный вывод: онлайн-рынок автотоваров растёт прежде всего за счёт количества покупок. Универсальные маркетплейсы забирают основную часть прироста, а специализированным магазинам приходится конкурировать не только ассортиментом и ценой, но и точностью подбора запч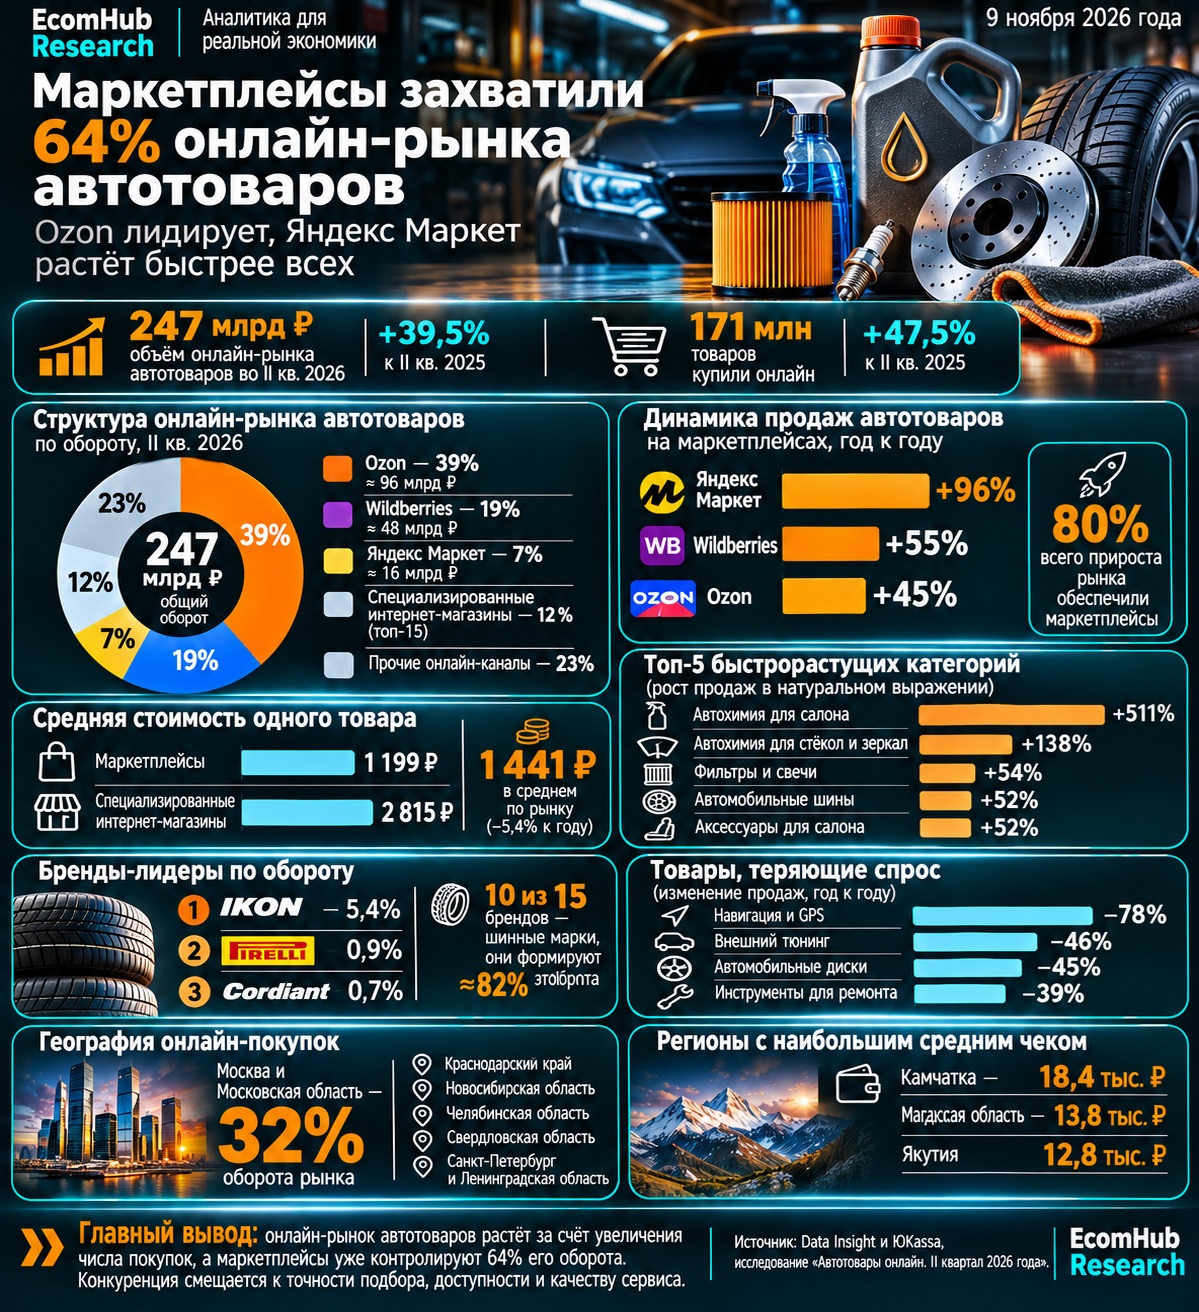 астей, консультациями и сервисом.
Источник: Data Insight и ЮKassa, «Автотовары онлайн. II квартал 2026 года».
Подробнее
Маркетплейсы захватили 64% онлайн-рынка автотоваров: Ozon лидирует, Яндекс Маркет растёт быстрее всех
9 ноября 2026 года
Российский онлайн-рынок автотоваров во II квартале 2026 года достиг 247 млрд рублей, увеличившись на 39,5% год к году. За три месяца покупатели приобрели 171 млн товаров — на 47,5% больше, чем годом ранее. Основными бенефициарами роста стали маркетплейсы: Ozon, Wildberries и Яндекс Маркет сосредоточили 64% оборота сегмента, или 159 млрд рублей. Такие данные приводятся в совместном исследовании Data Insight и ЮKassa.
Маркетплейсы обеспечили 80% прироста рынка
Продажи автотоваров на трёх крупнейших маркетплейсах за год увеличились на 52%. При этом платформы обеспечили около 80% всего прироста онлайн-рынка автотоваров.
Крупнейшим игроком остаётся Ozon с долей 39% и оборотом около 96 млрд рублей. Wildberries занимает 19% рынка (около 48 млрд рублей), Яндекс Маркет — 7% (около 16 млрд рублей).
По темпам роста лидирует Яндекс Маркет: продажи автотоваров на площадке увеличились на 96% год к году. Wildberries прибавил 55%, Ozon — 45%.
Одновременно сокращаются позиции специализированной интернет-торговли. Доля 15 крупнейших автомагазинов снизилась с 15% до 12%, хотя их совокупные продажи выросли на 22%. Среди лидеров сегмента — «Мосавтошина», Rossko и Exist.
Это показывает, что специализированные продавцы продолжают увеличивать оборот, но растут существенно медленнее универсальных торговых платформ.
Покупатели приобретают больше, но средняя стоимость товара снижается
Средняя стоимость одного проданного онлайн автотовара составила 1 441 рубль — на 5,4% меньше, чем годом ранее.
На маркетплейсах показатель достиг 1 199 рублей, в специализированных интернет-магазинах — 2 815 рублей. Разница объясняется прежде всего ассортиментом: на универсальных площадках выше доля недорогих аксессуаров, автохимии и расходных материалов.
Таким образом, снижение средней стоимости проданного товара не означает сопоставимого падения цен на одинаковые изделия. Оно связано в том числе с перераспределением продаж в пользу маркетплейсов.
Средний чек специализированных интернет-магазинов, напротив, вырос на 4% — до 7 240 рублей. В шинных магазинах он достигает примерно 20 тыс. рублей.
Автохимия выросла в шесть раз, тюнинг теряет покупателей
Наиболее быстро растущие категории связаны с повседневным обслуживанием автомобиля.
В натуральном выражении продажи шин и дисков увеличились на 36%, автоаксессуаров — на 27%, автохимии и товаров для ухода — на 20%, запчастей и расходников — также на 20%.
На уровне отдельных товарных групп динамика значительно выше:
- Автохимия для салона — +511%.
- Автохимия для стёкол и зеркал — +138%.
- Фильтры и свечи — +54%.
- Автомобильные шины — +52%.
- Аксессуары для салона — +52%.
Одновременно сокращаются продажи товаров для самостоятельной модернизации автомобиля. Навигация и GPS потеряли 78%, внешний тюнинг — 46%, автомобильные диски — 45%, инструменты для ремонта и обслуживания — 39%.
Исследование фиксирует смещение онлайн-спроса от доработки автомобилей в сторону регулярного обслуживания, расходников и практичных аксессуаров.
Шинные бренды сохраняют лидерство
В рейтинге производителей автотоваров первое место занимает IKON с оценочной долей 5,4% всего оборота. Следом идут Pirelli (0,9%) и Cordiant (0,7%).
Шинные марки занимают 10 из 15 позиций в рейтинге крупнейших брендов и формируют около 82% оборота этой группы.
Среди производителей нешинных товаров лидирует LUKOIL. Укрепились позиции LYNXAUTO, ZEKKERT, ВМПАВТО и других поставщиков автокомпонентов и средств обслуживания.
При этом брендовая структура рынка остаётся фрагментированной: на 15 крупнейших марок приходится только 12,4% совокупного оборота. Для 54,6% оборота исследователям не удалось достоверно определить бренд.
Москва обеспечивает треть онлайн-продаж автотоваров
На Москву и Московскую область приходится 32% оборота автотоваров в географически определённой выборке ЮKassa. Следом идут Краснодарский край, Новосибирская, Челябинская и Свердловская области, а также Санкт-Петербург и Ленинградская область.
По интенсивности покупок относительно численности населения лидируют Смоленская и Ярославская области. Их показатели превышают среднероссийские в 3,6 и 3,2 раза соответственно.
Самые высокие средние чеки зафиксированы на Камчатке — 18,4 тыс. рублей, в Магаданской области — 13,8 тыс. и Якутии — 12,8 тыс. рублей.
Что меняется для продавцов автотоваров
Рынок переходит от модели, в которой специализированные интернет-магазины были основным каналом поиска и покупки автозапчастей, к модели конкуренции с крупными универсальными платформами.
Для продавцов это означает усиление ценовой и ассортиментной конкуренции. Особенно заметные возможности открываются в категориях регулярного спроса: автохимия, фильтры, свечи, масла и аксессуары.
Вместе с тем рост маркетплейсов не устраняет значение специализированных магазинов. Сложный подбор запчастей, профессиональная консультация, совместимость компонентов и работа с автомобильными сервисами остаются направлениями, в которых профильные продавцы могут сохранять конкурентные преимущества.
Главный результат исследования: онлайн-рынок автотоваров растёт прежде всего за счёт увеличения количества покупок, а маркетплейсы уже контролируют почти две трети его оборота. Конкуренция постепенно смещается от наличия широкого ассортимента к точности подбора, доступности товаров и качеству обслуживания.
Источник: Data Insight и ЮKassa, исследование «Автотовары онлайн. II квартал 2026 года». Оценки оборота игроков подготовлены Data Insight на основе рыночной модели; данные отдельных компаний ЮKassa для этого не использовались. В исследование включены онлайн-продажи автотоваров физическим лицам в России, без автомобилей и услуг.


