
Российские аутлеты пустеют: за год закрылись 80 магазинов, а распродажи уходят на маркетплейсы
🛍 Российские аутлеты пустеют: за год закрылись 80 магазинов, а распродажи уходят на маркетплейсы
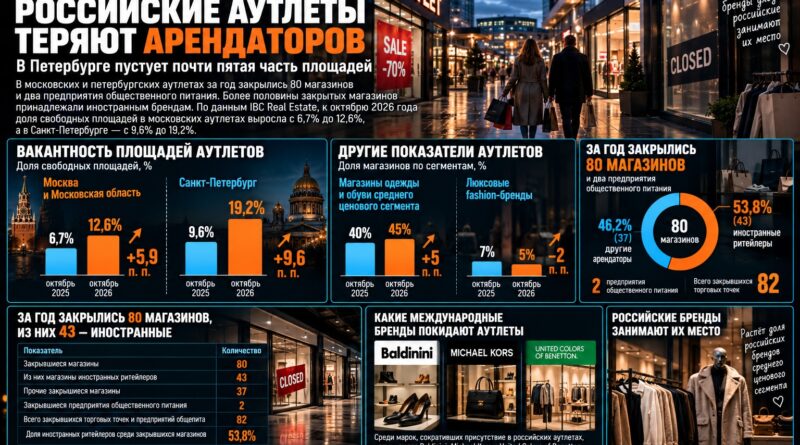
В Москве и Санкт-Петербурге растёт доля свободных помещений в аутлетах — торговых центрах, специализирующихся на продаже брендовых товаров со скидками. За год здесь закрылись 80 магазинов, более половины из которых принадлежали иностранным компаниям.
Исследование IBC Real Estate, опубликованное «Ведомостями» 26 октября, показывает, как меняется рынок дисконтной торговли.
👉 В Петербурге пустует почти пятая часть площадей
С октября 2025 по октябрь 2026 года доля свободных помещений увеличилась:
▪️ Москва и Подмосковье: с 6,7% до 12,6% (+5,9 п. п.).
▪️ Санкт-Петербург: с 9,6% до 19,2% (+9,6 п. п.).
Таким образом, в Петербурге показатель удвоился, а в Москве вырос почти в 1,9 раза.
Всего в двух агломерациях работают семь аутлет-центров: пять в Москве и области, два в Петербурге.
👉 43 иностранных магазина прекратили работу
За год закрылись 80 магазинов и две точки общепита.
Из закрывшихся магазинов 43 принадлежали международным брендам, в том числе среди сокративших присутствие называются Baldinini, Michael Kors и United Colors of Benetton.
На иностранные компании пришлось 53,8% закрытий.
При этом речь идёт об общем числе закрывшихся магазинов, а не о чистом сокращении арендаторов: за тот же период могли открываться новые торговые точки.
👉 Российские бренды занимают освободившиеся помещения
Доля магазинов одежды и обуви среднего ценового сегмента выросла с 40% до 45%.
Одновременно доля люксовых марок сократилась с 7% до 5%.
Однако замена иностранных брендов российскими не всегда помогает сохранить посещаемость.
Аутлеты часто расположены за городом. Чтобы покупатель специально приехал туда, ему нужны известные марки, широкий ассортимент и скидки, которых нет в обычных магазинах.
👉 Zolla перенесла 80% аутлетного бизнеса на маркетплейсы
Интернет-площадки становятся важным каналом распродажи прошлых коллекций.
▪️ Zolla перевела на маркетплейсы около 80% своего аутлетного бизнеса.
▪️ Baon теперь продаёт через маркетплейсы больше товарных остатков, чем через другие каналы, но сохраняет физические аутлеты.
▪️ Kanzler разделяет ассортимент между интернет-площадками и аутлетами. За девять месяцев 2026 года продажи бренда на маркетплейсах выросли на 22%, при этом продажи в физических аутлетах также увеличились.
Для покупателей маркетплейсы удобнее: можно сравнить цены и заказать товар с доставкой, не выезжая за город.
Для продавцов интернет позволяет отказаться от содержания отдельных дисконтных магазинов, хотя комиссии и логистика тоже требуют расходов.
👉 Wildberries наращивает продажи брендовой одежды
По данным Wildberries, за первое полугодие 2026 года продажи крупных fashion-брендов, работающих одновременно в традиционной рознице, выросли на площадке в среднем на 54% год к году.
Однако нельзя утверждать, что весь этот рост произошёл за счёт покупателей, отказавшихся от посещения аутлетов.
👉 Не все аутлеты теряют арендаторов
В Outlet Village «Белая Дача» и Outlet Village «Пулково», по данным управляющей компании Atlas R&D, доля свободных помещений не превышает 10%.
Это показывает, что результаты отдельных торговых комплексов могут существенно отличаться от среднерыночных.
Вывод EcomHub: российские аутлеты теряют часть своего главного преимущества — ассортимент известных международных брендов, ради которого покупатели готовы ехать за город.
Одновременно маркетплейсы предлагают производителям другой способ распродавать прошлые коллекции.
Но связывать все закрытия магазинов исключительно с ростом интернет-торговли неправильно. На ситуацию влияют уход иностранных компаний, финансовые трудности российских ритейлеров и особенности отдельных торговых центров.
Будущее аутлетов зависит от того, смогут ли они предложить покупателям бренды и скидки, которых нет на маркетплейсах.
Подробнее
Российские аутлеты теряют арендаторов: в Петербурге пустует почти пятая часть площадей
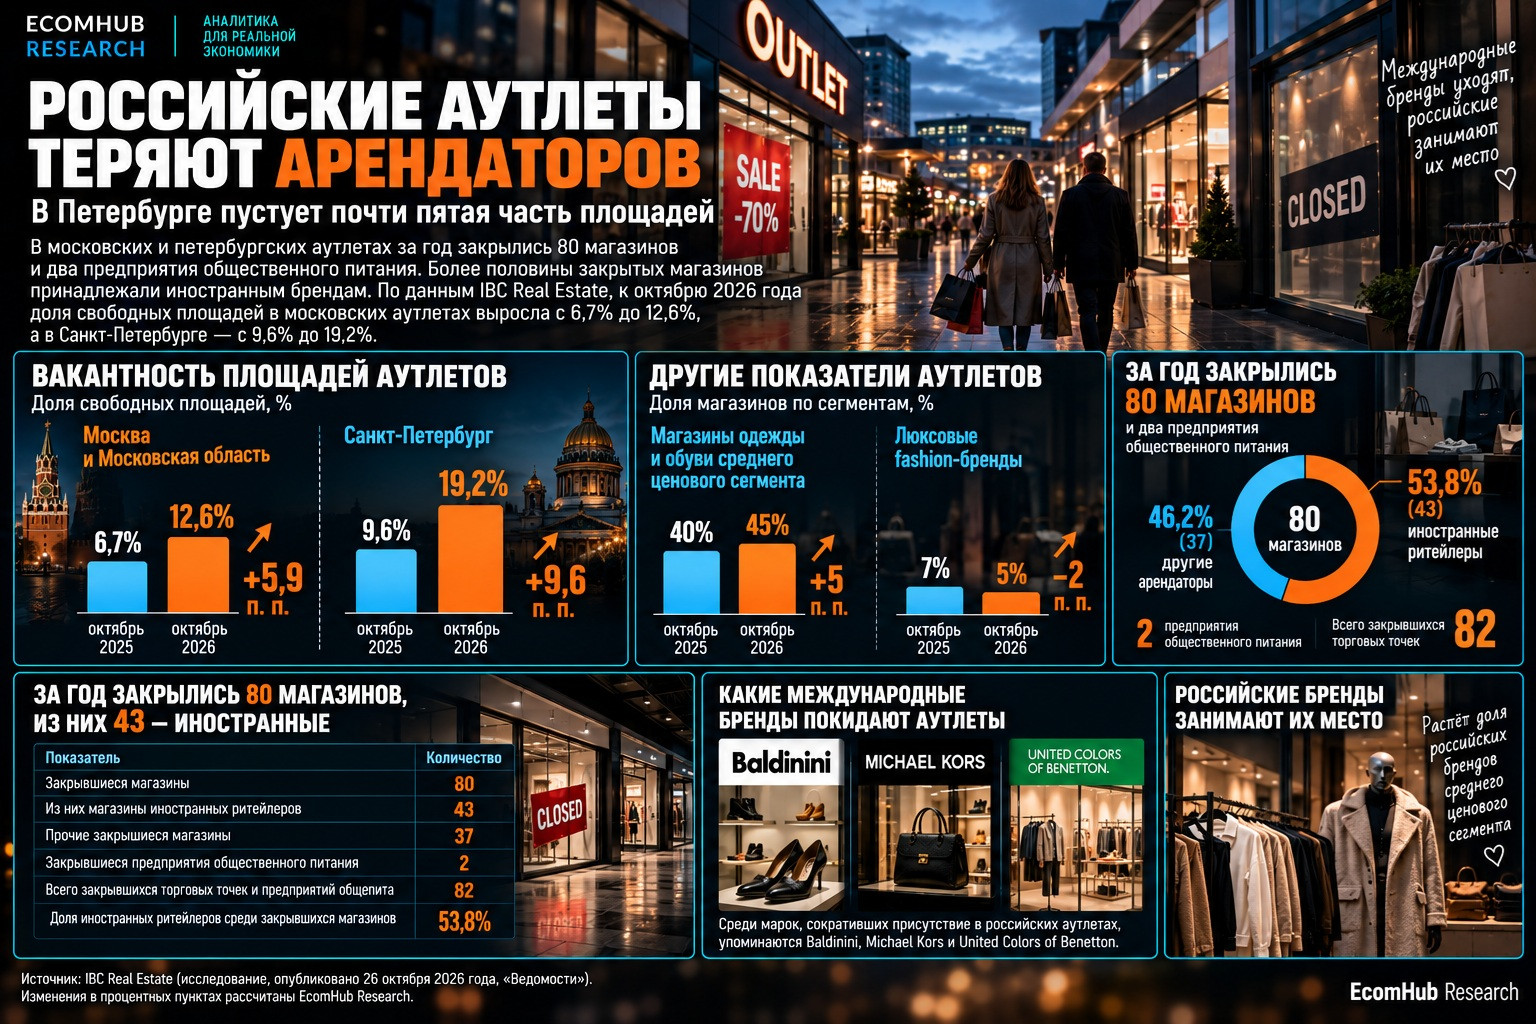
В московских и петербургских аутлетах за год закрылись 80 магазинов и два предприятия общественного питания. Более половины закрытых магазинов принадлежали иностранным брендам. По данным IBC Real Estate, к октябрю 2026 года доля свободных площадей в московских аутлетах выросла с 6,7% до 12,6%, а в Санкт-Петербурге — с 9,6% до 19,2%. Одновременно меняется состав арендаторов: место международных марок занимают российские компании среднего ценового сегмента, часть которых предпочитает продавать товары через маркетплейсы.
Исследование IBC Real Estate, опубликованное 26 октября газетой «Ведомости», показывает, что российские аутлеты столкнулись не просто с временным увеличением свободных площадей. Меняется сама экономическая модель специализированных дисконтных центров, которые традиционно привлекали покупателей возможностью приобрести товары известных брендов из прошлых коллекций со значительными скидками.
На рынке действуют два взаимосвязанных фактора: продолжается сокращение присутствия международных марок, а российские ритейлеры всё активнее используют интернет-площадки для распродажи остатков.
В Петербурге свободна почти пятая часть торговых площадей
По данным IBC Real Estate, ситуация в двух крупнейших городских агломерациях выглядит следующим образом.
| Показатель | Октябрь 2025 года | Октябрь 2026 года | Изменение |
|---|---|---|---|
| Вакантность аутлетов Москвы и Московской области | 6,7% | 12,6% | +5,9 п. п. |
| Вакантность аутлетов Санкт-Петербурга | 9,6% | 19,2% | +9,6 п. п. |
| Доля магазинов одежды и обуви среднего ценового сегмента | 40% | 45% | +5 п. п. |
| Доля люксовых fashion-брендов | 7% | 5% | −2 п. п. |
Источник: IBC Real Estate. Изменения в процентных пунктах рассчитаны EcomHub Research.
За год вакантность московских аутлетов увеличилась в 1,88 раза, петербургских — ровно в 2 раза.
При этом уровень свободных площадей в Петербурге оказался на 6,6 процентного пункта выше московского.
На конец III квартала 2026 года в двух агломерациях работало семь аутлет-центров: пять в Москве и Московской области и два в Санкт-Петербурге.
Следовательно, исследование охватывает сравнительно небольшой специализированный сегмент торговой недвижимости. Его показатели нельзя автоматически распространять на все торговые центры России.
Однако именно для аутлетов рост вакантности особенно чувствителен: привлекательность таких объектов зависит от состава брендов и разнообразия предложения.
За год закрылись 80 магазинов, из них 43 — иностранные
С октября 2025 года в аутлетах Москвы и Петербурга прекратили работу 80 магазинов и две точки общественного питания.
Из 80 закрывшихся магазинов 43 принадлежали международным ритейлерам.
Таким образом, на иностранные компании пришлось 53,8% закрытий магазинов.
Оставшиеся 37 закрытий приходятся на других арендаторов, преимущественно российских ритейлеров.
| Показатель | Количество |
|---|---|
| Закрывшиеся магазины | 80 |
| Из них магазины иностранных ритейлеров | 43 |
| Прочие закрывшиеся магазины | 37 |
| Закрывшиеся предприятия общественного питания | 2 |
| Всего закрывшихся торговых точек и предприятий общепита | 82 |
| Доля иностранных ритейлеров среди закрывшихся магазинов | 53,8% |
Источник: IBC Real Estate. Доля иностранных магазинов и совокупное количество закрытий — расчёт EcomHub Research.
Важно, что речь идёт о количестве закрывшихся точек, а не о чистом сокращении числа арендаторов. За тот же период в аутлетах могли открываться новые магазины.
IBC Real Estate не приводит сопоставимых данных о количестве закрытий за октябрь 2024 — октябрь 2025 года, поскольку тогда компания ещё не отслеживала этот показатель.
Поэтому утверждать, что число закрытий за год удвоилось или выросло на определённый процент, нельзя.
Какие международные бренды покидают аутлеты
Среди марок, сокративших присутствие в российских аутлетах, в публикациях по исследованию IBC Real Estate упоминаются Baldinini, Michael Kors и United Colors of Benetton.
Для аутлетов потеря международных брендов имеет большее значение, чем для обычных торговых центров.
Исторически такие комплексы формировали предложение вокруг известных марок одежды, обуви и аксессуаров, продаваемых с дисконтом.
Покупатель приезжал в аутлет не только ради низкой цены, но и ради возможности приобрести товар определённого бренда дешевле, чем в традиционной рознице.
Когда международные марки закрывают магазины, аутлет теряет часть своей первоначальной привлекательности.
Российские производители могут занять освободившиеся помещения, однако замена бренда не гарантирует сохранения прежнего покупательского потока.
Сопредседатель Ассоциации торговой недвижимости и экспертов ритейла Павел Люлин отмечает, что после ухода иностранных компаний аутлеты постепенно утрачивают уникальность ассортимента.
Это создаёт проблему для управляющих компаний: необходимо не просто заполнить свободные площади, а сформировать предложение, ради которого покупатель будет готов специально приехать в торговый комплекс.
Российские бренды занимают освободившиеся помещения, но не всегда удерживаются в них
На смену иностранным маркам приходят российские производители одежды, обуви и аксессуаров.
Однако часть компаний, открывших магазины в аутлетах около двух лет назад, столкнулась с недостаточными продажами и трудностями с финансированием.
По оценкам участников рынка, не всем отечественным ритейлерам удалось создать устойчивую бизнес-модель для специализированных дисконтных центров.
Причина заключается не только в стоимости аренды.
Аутлеты обычно расположены за пределами центральных торговых районов. Чтобы привлечь покупателя, магазин должен предложить достаточно интересный ассортимент и заметную экономию.
Если предложение практически не отличается от обычной розницы или маркетплейсов, у покупателя становится меньше причин тратить время на отдельную поездку.
В результате российские бренды могут занимать освободившиеся помещения, но не обеспечивать прежний уровень посещаемости.
Люксовый сегмент сокращается, средний занимает уже 45%
Изменения особенно заметны в структуре fashion-арендаторов.
По данным IBC Real Estate, доля магазинов одежды и обуви среднего ценового сегмента увеличилась с 40% до 45%.
Доля люксовых брендов за тот же период сократилась с 7% до 5%.
Таким образом, аутлеты постепенно смещаются в сторону более массового предложения.
Это не обязательно означает снижение качества товаров, но меняет позиционирование торговых комплексов.
Покупатель, рассчитывавший приобрести дорогую вещь известного международного бренда с существенной скидкой, не всегда воспринимает продукцию среднего ценового сегмента как равноценную замену.
Павел Люлин ожидает, что в ближайшие годы именно средний ценовой сегмент станет основой предложения российских аутлетов.
При этом спрос на площади сохраняется со стороны отечественных производителей одежды, обуви и аксессуаров, спортивных и мультибрендовых компаний.
Маркетплейсы забирают продажи прошлых коллекций
Второй важный фактор — изменение способов распродажи товарных остатков.
Раньше аутлеты выполняли для fashion-ритейлеров отдельную функцию: позволяли продавать прошлые коллекции с большими скидками, не смешивая их с новым ассортиментом обычных магазинов.
Теперь эту задачу всё чаще выполняют маркетплейсы.
Для покупателя преимущества очевидны: не нужно ехать за город, можно сравнить цены разных продавцов и заказать товар с доставкой.
Для ритейлера онлайн-продажи позволяют сократить расходы на содержание отдельного дисконтного магазина.
При этом маркетплейсы тоже взимают комиссии и плату за логистику, поэтому переход в интернет не всегда означает снижение совокупных расходов.
Zolla перенесла около 80% аутлетного бизнеса на маркетплейсы
Показательный пример — Zolla.
По словам директора по электронной коммерции Factor Андрея Лебединского, к октябрю 2026 года компания перенесла на маркетплейсы около 80% своего аутлетного бизнеса.
Несмотря на снижение онлайн-продаж из-за потерь товаров при пожарах, маркетплейсы продолжают обеспечивать компании больший объём реализации остатков, чем физические аутлеты.
Это один из наиболее наглядных примеров того, как интернет-площадки замещают традиционный канал распродажи прошлых коллекций.
Baon: маркетплейсы стали главным каналом продажи остатков
Аналогичные изменения происходят у Baon.
Президент компании Илья Ярошенко сообщил, что маркетплейсы вышли на первое место по объёму реализации товарных остатков.
При этом Baon не отказывается от физических аутлетов.
Компания сохраняет действующие магазины, поскольку объёма стоковой продукции достаточно для работы нескольких каналов одновременно.
Таким образом, маркетплейсы могут становиться основным каналом распродажи, не обязательно приводя к полному закрытию дисконтных магазинов.
Kanzler сохраняет разделение ассортимента
Другую модель использует Kanzler.
Компания разделяет ассортимент для физических аутлетов и маркетплейсов, не перенося товары из одного канала в другой.
За январь—сентябрь 2026 года продажи Kanzler на маркетплейсах увеличились на 22%.
Одновременно выросли и продажи в физических аутлетах, хотя точные показатели компания не раскрыла.
Этот пример показывает, что онлайн- и офлайн-каналы могут развиваться параллельно, если компания управляет ассортиментом с учётом их различий.
Wildberries сообщает о росте fashion-продаж на 54%
Дополнительным подтверждением усиления онлайн-канала служат данные Wildberries.
По информации маркетплейса, за первое полугодие 2026 года продажи крупнейших fashion-брендов, одновременно развивающих традиционную розницу, увеличились на площадке в среднем на 54% год к году.
Абсолютные объёмы продаж компания не раскрыла.
Поэтому этот показатель нельзя использовать для прямой оценки того, сколько продаж физические аутлеты потеряли в пользу Wildberries.
Тем не менее данные показывают, что маркетплейсы продолжают наращивать присутствие в сегменте брендовой одежды.
Не все аутлеты столкнулись с одинаковыми проблемами
Средние показатели по Москве и Петербургу скрывают существенные различия между отдельными объектами.
По словам старшего вице-президента Atlas R&D Натальи Мальцевой, в управляемых компанией Outlet Village «Белая Дача» и Outlet Village «Пулково» доля свободных помещений не превышает 10%.
Это значительно ниже среднего уровня вакантности петербургских аутлетов.
Управляющая компания продолжает привлекать новые бренды и расширять площади действующих арендаторов.
Таким образом, ситуация зависит от конкретного торгового комплекса, состава арендаторов и привлекательности предложения.
Нельзя говорить, что все российские аутлеты одинаково быстро теряют магазины и покупателей.
Владельцы аутлетов ищут новые способы привлечения посетителей
Рост свободных площадей заставляет управляющие компании пересматривать концепции торговых комплексов.
В аутлетах появляются дополнительные кафе и рестораны, семейные развлечения и мероприятия для посетителей.
Однако участники рынка сомневаются, что такие меры способны полностью компенсировать сокращение предложения востребованных брендов.
Руководитель департамента исследований и аналитики IBC Real Estate Екатерина Ногай обращает внимание на удалённость аутлетов от центральных районов городов.
Из-за этого развлекательные мероприятия сами по себе не гарантируют устойчивого покупательского потока.
Для успешной работы аутлета по-прежнему необходимы известные бренды, достаточный выбор размеров и действительно привлекательные цены.
Вывод EcomHub Research
Российский рынок аутлетов переживает изменение своей традиционной модели.
За год доля свободных площадей в Москве выросла до 12,6%, в Петербурге — до 19,2%. Закрылись 80 магазинов, причём 43 из них принадлежали иностранным ритейлерам.
На место международных брендов приходят российские компании среднего ценового сегмента. Однако не все новые арендаторы могут обеспечить прежний покупательский поток и достаточную прибыльность.
Одновременно маркетплейсы становятся полноценной альтернативой физическим аутлетам для распродажи прошлых коллекций.
Zolla уже перенесла около 80% аутлетного бизнеса в онлайн, у Baon маркетплейсы стали главным каналом реализации остатков, а Kanzler продолжает успешно развивать оба направления.
При этом имеющиеся данные не позволяют определить, какая именно часть закрытий связана с переходом продаж на маркетплейсы, а какая — с уходом международных брендов и финансовыми трудностями российских ритейлеров.
Главная проблема аутлетов заключается не просто в увеличении числа пустующих помещений, а в сокращении предложения, ради которого покупатели готовы специально приезжать в дисконтные центры.
Дальнейшее развитие этого сегмента будет зависеть от способности владельцев привлекать востребованные бренды и обеспечивать скидки, которые действительно отличаются от предложений обычных магазинов и маркетплейсов.
Источники
1. IBC Real Estate — исследование рынка аутлетов Москвы и Санкт-Петербурга
Данные о вакантности, закрытии магазинов и структуре арендаторов за октябрь 2025 — октябрь 2026 года.
Первоисточник исследования: IBC Real Estate. Отдельная открытая публикация полного отчёта не обнаружена.
2. Ведомости
Материал: «В московских и петербургских аутлетах растет доля свободных площадей».
Дата: 26 октября 2026 года.
https://www.vedomosti.ru/realty/articles/2026/10/26/1239964-v-autletah-rastet-dolya-svobodnih-ploschadei
3. Retail.ru
Материал: «В аутлетах Москвы и Питера растет доля свободных площадей».
Дата: 26 октября 2026 года.
https://www.retail.ru/news/v-autletakh-moskvy-i-pitera-rastet-dolya-svobodnykh-ploshchadey-26-oktyabrya-2026-283680/
4. Logistics.ru
Материал: «Вакантность аутлетов выросла вдвое, а ритейлеры расширяют продажи остатков на маркетплейсах».
Дата: 26 октября 2026 года.
https://logistics.ru/internet-torgovlya-i-fulfilment-moda-i-odezhda-riteyl/vakantnost-autletov-vyrosla-vdvoe-riteylery


