
Яндекс заработал 411 млрд рублей, но отозвал прогноз на 2026 год: e-commerce растёт на 7%, Еда — на 30%
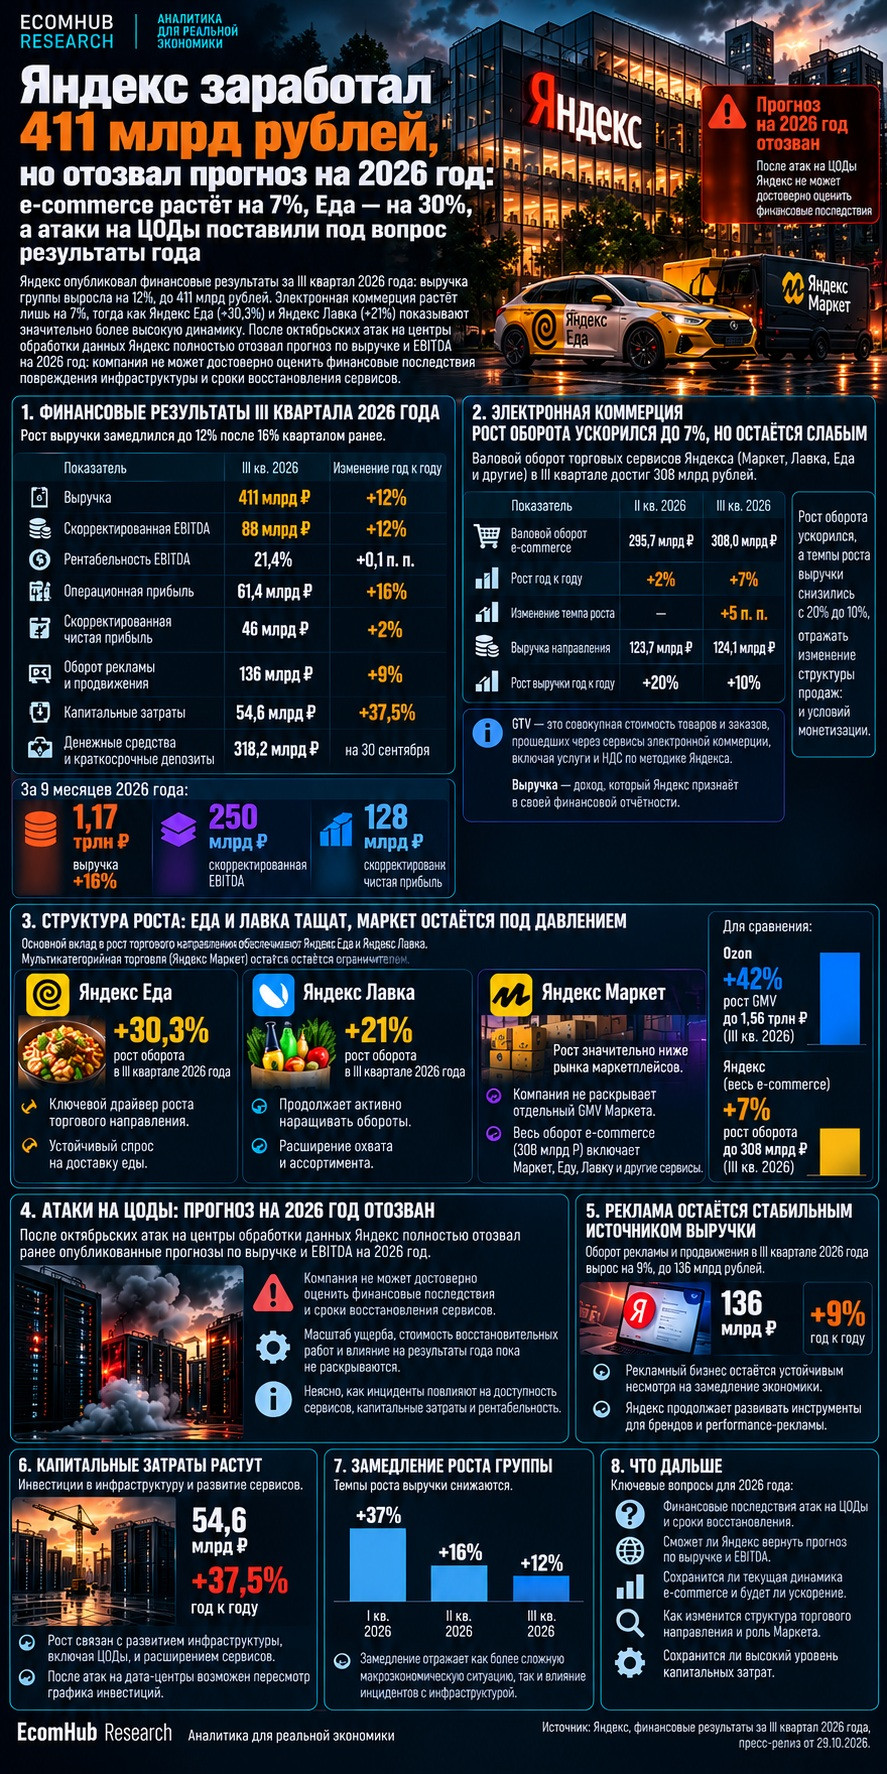
Яндекс представил результаты за III квартал 2026 года. Выручка группы выросла на 12%, до 411 млрд ₽, скорректированная EBITDA — до 88 млрд ₽, чистая прибыль на скорректированной основе — до 46 млрд ₽.
При этом рост бизнеса замедляется, электронная коммерция значительно уступает крупнейшим маркетплейсам, а после октябрьских атак на дата-центры компания отказалась от ранее опубликованного годового прогноза.
👉 Электронная коммерция: оборот 308 млрд ₽, рост всего 7%
Во II квартале рост составлял 2%, поэтому динамика немного улучшилась.
Однако выручка e-commerce увеличилась только на 10%, до 124,1 млрд ₽. Кварталом ранее её рост достигал 20%.
Важно: 308 млрд ₽ — совокупный оборот Яндекс Маркета, Еды, Лавки и других торговых сервисов, а не одного маркетплейса.
Для сравнения: Ozon сообщил о росте GMV за III квартал на 42%, до 1,56 трлн ₽.
👉 Яндекс Маркет: прибыльность важнее оборота
Компания продолжает переход от быстрого наращивания продаж к улучшению экономики электронной коммерции.
Во II квартале e-commerce впервые показал небольшую положительную скорректированную EBITDA — 400 млн ₽.
Но отдельный оборот Яндекс Маркета за III квартал не раскрыт. Поэтому точно определить, насколько вырос или сократился сам маркетплейс, невозможно.
Слабая динамика совокупного оборота на фоне быстрого роста Еды и Лавки указывает на проблемы с темпами развития мультикатегорийной торговли.
👉 Яндекс Еда ускорилась до 30,3%
Оборот сервиса вырос на 30,3%, выручка — на 33%, а скорректированная EBITDA — на 75% год к году.
Количество ресторанов и магазинов-партнёров достигло 162 тыс.
Еда всё активнее выходит за пределы доставки готовых блюд: развиваются цветы, товары из магазинов и другие категории повседневного спроса.
👉 Яндекс Лавка: рост 21%
Оборот продуктового сервиса увеличился на 21% против 23% кварталом ранее.
Лавка сохраняет двузначный рост благодаря расширению сети и региональному развитию.
Однако рост географии требует дополнительных затрат, а эффективность зависит от плотности заказов и стоимости последней мили.
👉 Доставка: отдельная экономика и 750 тысяч заказов роботами
Самостоятельное направление «Доставка и другие O2O-сервисы» необходимо отделять от Еды и Лавки.
Во II квартале его оборот составлял 58,3 млрд ₽, выручка — 21,2 млрд ₽, скорректированная EBITDA — минус 900 млн ₽.
Полная сопоставимая разбивка за III квартал в использованных материалах отсутствует.
Зато Яндекс раскрыл результаты автономной доставки: парк превысил 1500 роботов, которые выполнили более 750 тыс. заказов за квартал.
Себестоимость одной роботизированной доставки компания не раскрывает.
👉 Городские сервисы: EBITDA выросла на 53%
Выручка всего блока достигла 222,7 млрд ₽ (+11%), скорректированная EBITDA — 28,9 млрд ₽ (+53%).
Но в этот результат входят такси и другие сервисы.
Нельзя считать 28,9 млрд ₽ прибылью электронной коммерции: значительную роль в финансовых результатах блока играет райдтех.
👉 Почему Яндекс отозвал прогноз на 2026 год
Ранее компания ожидала роста годовой выручки примерно на 20% и скорректированной EBITDA около 350 млрд ₽.
29 октября оба прогноза были отозваны после атак на центры обработки данных.
За девять месяцев Яндекс заработал около 250 млрд ₽ EBITDA. Для достижения прежнего ориентира в IV квартале потребовалось бы ещё примерно 100 млрд ₽ против 88 млрд ₽ в III квартале.
При этом Яндекс не планирует дополнительно увеличивать капитальные затраты: за девять месяцев они уже составили около 115 млрд ₽.
Размер ущерба ЦОДам, расходы на восстановление и возможные потери торговых сервисов пока не раскрыты.
Вывод EcomHub: электронная коммерция Яндекса растёт медленно, хотя Еда и Лавка показывают двузначную динамику. Компания делает ставку на прибыльность, а не на максимальный оборот.
Но отказ от годового прогноза перед высоким сезоном продаж и рекламы создаёт новую неопределённость.
Главные вопросы — насколько устойчивой стала прибыльность Яндекс Маркета и во сколько компании обойдутся последствия октябрьских атак на дата-центры.
Подробнее
Яндекс заработал 411 млрд рублей, но отозвал прогноз на 2026 год: e-commerce растёт на 7%, Еда — на 30%, а атаки на ЦОДы поставили под вопрос результаты года
29 октября 2026 года
Яндекс опубликовал финансовые результаты за III квартал 2026 года: выручка группы выросла на 12%, до 411 млрд рублей, скорректированная EBITDA достигла 88 млрд рублей, а скорректированная чистая прибыль — 46 млрд рублей. При этом электронная коммерция продолжает расти значительно медленнее, чем крупнейшие российские маркетплейсы: валовой оборот торговых сервисов Яндекса увеличился лишь на 7%. Основными источниками роста стали Яндекс Еда (+30,3%) и Яндекс Лавка (+21%), тогда как мультикатегорийная торговля остаётся под давлением стратегии повышения рентабельности. Но главная новость отчётности касается будущего: после октябрьских атак на центры обработки данных Яндекс полностью отозвал ранее опубликованные прогнозы по выручке и EBITDA на 2026 год. Компания пока не может достоверно оценить финансовые последствия повреждения инфраструктуры и восстановления сервисов.
1. Яндекс замедлился: выручка выросла на 12% против 16% кварталом ранее
29 октября МКПАО «Яндекс» представило неаудированные финансовые результаты за III квартал и девять месяцев 2026 года.
По итогам июля–сентября выручка достигла примерно 411 млрд рублей. Скорректированная EBITDA выросла до 88 млрд рублей, рентабельность составила 21,4%.
Скорректированная чистая прибыль увеличилась всего на 2%, до 46 млрд рублей.
При этом рост общей выручки замедлился: во II квартале он составлял 16%, в III квартале — 12%.
Основные показатели группы
| Показатель | III кв. 2026 | Изменение за год |
|---|---|---|
| Выручка | 411 млрд ₽ | +12% |
| Скорректированная EBITDA | 88 млрд ₽ | +12% |
| Рентабельность EBITDA | 21,4% | +0,1 п. п. |
| Операционная прибыль | 61,4 млрд ₽ | +16% |
| Скорректированная чистая прибыль | 46 млрд ₽ | +2% |
| Оборот рекламы и продвижения | 136 млрд ₽ | +9% |
| Капитальные затраты | 54,6 млрд ₽ | +37,5% |
| Денежные средства и краткосрочные депозиты | 318,2 млрд ₽ | На 30 сентября |
За девять месяцев выручка составила около 1,17 трлн рублей, увеличившись на 16%.
Скорректированная EBITDA достигла примерно 250 млрд рублей, а скорректированная чистая прибыль — 128 млрд рублей.
На первый взгляд финансовое положение группы остаётся устойчивым.
Но квартальная динамика показывает замедление роста, а отказ от годового прогноза свидетельствует о появлении неопределённости, масштаб которой компания пока не готова оценить публично.
2. Электронная коммерция: рост оборота ускорился до 7%, но остаётся слабым
Для рынка e-commerce наиболее важен блок «Городские сервисы».
Он объединяет несколько направлений: Яндекс Маркет, Яндекс Лавку, Яндекс Еду, Деливери, такси и другие сервисы, а также доставку.
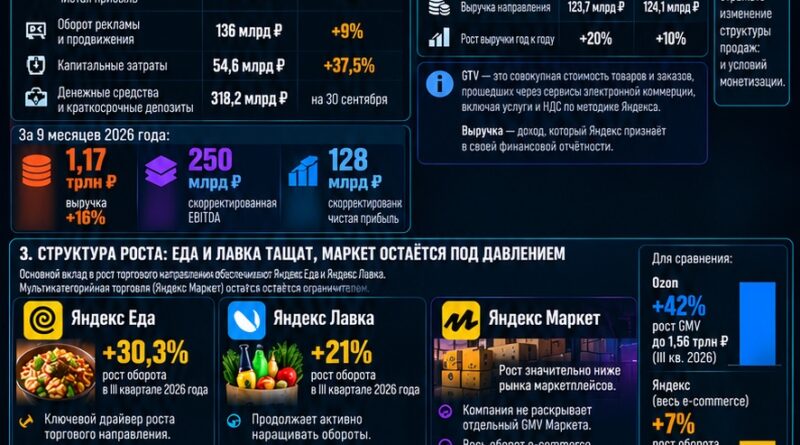
В III квартале валовой оборот электронной коммерции Яндекса достиг 308 млрд рублей.
Рост относительно аналогичного периода прошлого года составил 7%.
Это лучше результата II квартала, когда оборот увеличился только на 2%.
Однако сам по себе рост на 7% остаётся скромным для крупной торговой платформы.
Динамика оборота электронной коммерции
| Показатель | II кв. 2026 | III кв. 2026 |
|---|---|---|
| Валовой оборот электронной коммерции | 295,7 млрд ₽ | 308,0 млрд ₽ |
| Рост год к году | +2% | +7% |
| Изменение темпа роста | — | +5 п. п. |
| Выручка направления | 123,7 млрд ₽ | 124,1 млрд ₽ |
| Рост выручки год к году | +20% | +10% |
Здесь необходимо различать валовой оборот GTV и выручку.
GTV отражает совокупную стоимость товаров и заказов, прошедших через сервисы электронной коммерции, включая соответствующие услуги и НДС по методике компании.
Выручка — доход, который Яндекс признаёт в своей финансовой отчётности.
Интересная особенность квартала заключается в том, что оборот электронной коммерции ускорился, а темпы роста её выручки, наоборот, снизились с 20% до 10%.
Это может отражать изменение структуры продаж, условий монетизации и соотношения различных бизнес-моделей.
Однако без дополнительной разбивки выручки по направлениям нельзя уверенно определить вклад каждого фактора.
3. Яндекс Маркет продолжает уступать по темпам роста Wildberries и Ozon
Яндекс не раскрывает в рассмотренных квартальных сообщениях самостоятельный показатель GMV Яндекс Маркета, полностью отделённый от Яндекс Еды и Лавки.
Поэтому показатель 308 млрд рублей нельзя называть оборотом одного Яндекс Маркета.
Он включает несколько направлений электронной коммерции.
Это принципиально важно при сравнении с конкурентами.
Например, Ozon за III квартал сообщил о росте GMV на 42%, до 1,56 трлн рублей.
У Яндекса весь совокупный оборот электронной коммерции увеличился на 7%.
При этом Яндекс Еда и Лавка росли значительно быстрее общего показателя.
Оценка EcomHub. Такая структура динамики позволяет предположить, что мультикатегорийный Яндекс Маркет остаётся главным ограничителем роста совокупного оборота торгового направления.
Но вывести точный темп изменения GMV самого Маркета из этих данных невозможно.
Для объективного анализа необходимо раскрытие самостоятельного оборота Маркета и его динамики без учёта продуктовой и ресторанной доставки.
Почему замедлился рост
Во II квартале Яндекс прямо связывал слабую динамику электронной коммерции с переходом к более эффективной экономической модели.
Компания отказалась от прежнего приоритета максимально быстрого расширения оборота и стала уделять больше внимания рентабельности.
Такая стратегия потенциально предполагает более осторожное субсидирование покупателей, пересмотр рекламных расходов, повышение эффективности логистики и развитие доходных сервисов.
Однако конкретную долю каждого фактора компания не раскрывает.
Главный вопрос теперь заключается в том, насколько долго Яндекс Маркет сможет увеличивать прибыльность при сравнительно слабом росте оборота.
Для продавцов это особенно существенно.
Если площадка сокращает расходы на привлечение аудитории, продавцам может потребоваться самостоятельно финансировать большую часть продвижения.
Если увеличивается стоимость торговых и логистических услуг, рост выручки самого маркетплейса может сопровождаться ухудшением экономики отдельных селлеров.
Но установить это можно только по сопоставимой динамике комиссий, рекламных расходов и стоимости обработки заказов.
4. Яндекс Еда: оборот вырос на 30,3%, выручка — на 33%
Наиболее уверенный рост внутри электронной коммерции демонстрирует Яндекс Еда.
В III квартале оборот сервиса увеличился на 30,3% год к году.
Выручка выросла на 33%.
По данным Яндекса, этому способствовали расширение клиентской базы, сокращение времени доставки и развитие новых товарных направлений, включая цветы.
Количество ресторанов и магазинов — партнёров Яндекс Еды достигло 162 тыс.
Таким образом, сервис продолжает выходить за пределы традиционной доставки готовых блюд.
Всё большую роль играют заказы из магазинов, цветы, аптечные товары и другие категории повседневного спроса.
Почему это важно
Доставка готовой еды имеет сравнительно ограниченный набор сценариев потребления.
Расширение ассортимента позволяет увеличивать частоту использования приложения и формировать больше поводов для заказа.
Для платформы это потенциально повышает загрузку курьеров и эффективность существующей логистики.
Для магазинов и ресторанов — открывает доступ к дополнительной аудитории.
Однако увеличение оборота не означает пропорционального роста прибыли.
Расходы на курьеров, поддержку, скидки, продвижение и обработку заказов могут поглощать значительную часть дополнительных доходов.
Яндекс сообщил, что скорректированная EBITDA Яндекс Еды выросла на 75% год к году.
Это более значимое свидетельство улучшения экономики сервиса, чем один только рост GTV.
Но абсолютная сумма EBITDA Яндекс Еды в использованных кратких раскрытиях не указана.
Поэтому оценивать её фактическую рентабельность в рублях преждевременно.
5. Яндекс Лавка: оборот вырос на 21%, но темп ниже предыдущего квартала
Яндекс Лавка продолжает расти благодаря региональному развитию и расширению сети.
В III квартале оборот сервиса увеличился на 21%.
Во II квартале рост составлял 23%.
Таким образом, темп увеличения оборота немного замедлился.
Однако показатель остаётся заметно выше динамики всего блока электронной коммерции.
Лавка использует модель быстрой доставки продуктов и товаров повседневного спроса, опираясь на собственные и партнёрские инфраструктурные решения.
Особое значение имеет развитие региональной сети.
Для продуктовой доставки экономика зависит от плотности заказов: чем больше заказов можно обработать на ограниченной территории, тем эффективнее используются курьеры, помещения и оборудование.
Но расширение в новые города требует предварительных затрат.
На первоначальном этапе отдельные локации могут работать с недостаточной загрузкой.
Поэтому увеличение географии присутствия не гарантирует немедленного улучшения прибыльности.
Еда растёт быстрее Лавки
| Показатель | II кв. 2026 | III кв. 2026 |
|---|---|---|
| Рост оборота Яндекс Еды | +20,5% | +30,3% |
| Рост оборота Яндекс Лавки | +23,0% | +21,0% |
| Рост совокупного GTV электронной коммерции | +2,0% | +7,0% |
Разница показательна.
Яндекс Еда ускоряется, Лавка сохраняет двузначный рост, а общий оборот электронной коммерции увеличивается значительно медленнее.
Это подтверждает неоднородность торгового бизнеса Яндекса.
Компания развивает несколько направлений, которые находятся на разных стадиях роста и требуют разных операционных моделей.
6. Доставка: логистический бизнес нужно отделять от Яндекс Еды
В финансовой отчётности существует отдельное направление «Доставка и другие O2O-сервисы».
Оно не совпадает с Яндекс Едой и Яндекс Лавкой.
В него входят сервисы доставки средней и последней мили, а также некоторые другие направления.
Во II квартале 2026 года валовой оборот этого блока вырос на 21%, до 58,3 млрд рублей.
Выручка увеличилась на 7%, до 21,2 млрд рублей.
При этом скорректированная EBITDA оставалась отрицательной — минус 0,9 млрд рублей.
Для III квартала в доступных кратких сообщениях не удалось получить полную сопоставимую разбивку выручки, оборота и EBITDA именно этого направления.
Поэтому нельзя приписывать ему показатель 28,9 млрд рублей EBITDA.
Это прибыль всего блока «Городские сервисы», в который входит также высокомаржинальный бизнес такси.
Почему отдельная логистика остаётся важной
Для Яндекса доставка представляет собой инфраструктуру, которая может обслуживать как внутренние сервисы группы, так и внешних клиентов.
Развитие B2B-доставки позволяет увеличивать использование транспортных технологий и формировать дополнительную выручку.
Однако логистический бизнес имеет высокую чувствительность к стоимости труда, топлива, плотности маршрутов и числу заказов.
Поэтому самостоятельная прибыльность доставки — важный показатель, который необходимо рассматривать отдельно от финансовых результатов такси.
7. Городские сервисы: выручка 222,7 млрд рублей, EBITDA 28,9 млрд
Совокупный блок «Городские сервисы» получил в III квартале 222,7 млрд рублей выручки.
Рост составил 11%.
Скорректированная EBITDA увеличилась на 53%, до 28,9 млрд рублей.
За девять месяцев выручка блока достигла 648,8 млрд рублей, EBITDA — 84,9 млрд рублей.
Основные показатели
| Показатель | III кв. 2026 | Изменение за год |
|---|---|---|
| Выручка блока | 222,7 млрд ₽ | +11% |
| Скорректированная EBITDA | 28,9 млрд ₽ | +53% |
| Выручка электронной коммерции | 124,1 млрд ₽ | +10% |
| GTV электронной коммерции | 308 млрд ₽ | +7% |
| Активные пользователи | 61,1 млн в месяц | +5% |
| EBITDA Яндекс Еды | Сумма отдельно не приведена | +75% |
Расчёт EcomHub. Отношение EBITDA всего блока к выручке составляет примерно 13%.
Но это не рентабельность электронной коммерции.
В блок входят такси и другие направления, имеющие собственную структуру затрат и прибыли.
Приписывать весь положительный результат Яндекс Маркету, Еде и Лавке было бы серьёзной аналитической ошибкой.
Тем более что ещё во II квартале Яндекс сообщал о первом выходе электронной коммерции в небольшую положительную EBITDA — всего 0,4 млрд рублей.
Компания тогда рассчитывала закрепить безубыточность на горизонте 12 месяцев.
Следовательно, устойчивость прибыльности e-commerce ещё требует проверки результатами последующих периодов.
8. Роботы-доставщики: более 750 тысяч заказов за квартал
Яндекс продолжает развивать автономную доставку.
По итогам III квартала парк роботов-доставщиков превысил 1500 единиц.
За три месяца роботы выполнили более 750 тыс. доставок.
Это заметное расширение по сравнению со II кварталом.
Тогда компания сообщала о парке более 1000 роботов и 260 тыс. выполненных доставок.
| Показатель | II кв. 2026 | III кв. 2026 |
|---|---|---|
| Парк роботов | Более 1000 | Более 1500 |
| Выполненные доставки | Более 260 тыс. | Более 750 тыс. |
Поскольку оба значения представлены как нижние пороги, а не точные величины, вычислять достоверный процент роста парка или числа доставок по ним нельзя.
Тем не менее увеличение масштаба очевидно.
Сколько доставок приходится на одного робота
Если исключительно для иллюстрации разделить 750 тыс. доставок на 1500 роботов, получится 500 доставок за квартал, или примерно 5,4 доставки в день.
Но это не официальный показатель производительности.
Во-первых, оба опубликованных значения превышают указанные минимальные уровни.
Во-вторых, роботы вводились в эксплуатацию в разное время.
В-третьих, часть оборудования могла временно не работать.
Поэтому для оценки эффективности необходимы сведения о числе активных роботов, времени работы и себестоимости одной доставки.
Главная экономическая проблема автономной доставки — её окупаемость.
Робот не получает зарплату курьера, но требует капитальных вложений, обслуживания, зарядки, ремонта и диспетчерского сопровождения.
Кроме того, его использование ограничено географией и условиями маршрутов.
Пока Яндекс не раскрывает достаточной информации, чтобы подтвердить, что роботизированная доставка массово дешевле работы обычных курьеров.
9. Отказ от прогноза — самая тревожная новость отчётности
В июле Яндекс сохранял прогноз на весь 2026 год.
Компания рассчитывала увеличить выручку примерно на 20% и получить около 350 млрд рублей скорректированной EBITDA.
Также предполагалось, что капитальные затраты составят 10–12% выручки.
Однако 29 октября руководство отозвало ранее опубликованные ориентиры по выручке и EBITDA.
Причина — октябрьские атаки на центры обработки данных.
Компания объяснила решение появлением дополнительных внешних факторов, затрудняющих оценку результатов до конца года.
Это существенное изменение.
Ранее прогноз основывался на известной динамике бизнеса и оценке будущих расходов.
Теперь Яндекс считает неопределённость достаточно высокой, чтобы отказаться от публичного численного ориентира.
Какие прогнозы отозваны
| Показатель | Прежний ориентир на 2026 год | Статус 29 октября |
|---|---|---|
| Рост выручки | Около 20% | Прогноз отозван |
| Скорректированная EBITDA | Около 350 млрд ₽ | Прогноз отозван |
| Капитальные затраты | 10–12% выручки | Компания не заявляет о плановом увеличении расходов |
| Возможность возобновления прогнозов | — | Будет рассмотрена со следующего квартала |
Важно: Яндекс не объявлял, что отменяет инвестиции или полностью прекращает финансовое планирование.
Компания отказалась именно от ранее опубликованных прогнозов для внешнего рынка.
Это означает, что руководство пока не готово подтверждать прежние ориентиры с необходимой степенью уверенности.
10. Почему атаки на ЦОДы так сильно повлияли на прогноз
Атаки произошли в октябре — уже после завершения III квартала.
Следовательно, опубликованные показатели за июль–сентябрь не отражают их прямых последствий.
Но IV квартал традиционно является важным периодом для цифровой рекламы, электронной коммерции и доставки.
Ноябрьские распродажи, предновогодний спрос, сезонные рекламные кампании и увеличение нагрузки на цифровые сервисы могут существенно влиять на финансовые результаты.
Если инфраструктура работает с ограничениями, последствия способны распространяться сразу на несколько бизнес-направлений.
Речь может идти о снижении доступности отдельных сервисов, дополнительных расходах на резервные мощности, переносе вычислительных нагрузок и восстановительных работах.
Но эти факторы пока нельзя автоматически считать подтверждёнными денежными потерями определённого размера.
Компания не опубликовала окончательную оценку ущерба центрам обработки данных и не раскрыла детальную финансовую модель влияния инцидентов на IV квартал.
Что особенно важно для электронной коммерции
Торговые сервисы зависят не только от складов и курьеров.
Для работы маркетплейса необходимы серверная инфраструктура, платежи, каталог, поиск, рекомендации, управление заказами и информационные системы логистики.
Даже если физические склады не повреждены, нарушения в работе цифровой инфраструктуры потенциально способны влиять на оформление заказов и обслуживание покупателей.
Но публичных данных о потерянных заказах Яндекс Маркета, Еды и Лавки вследствие октябрьских атак пока недостаточно.
Поэтому нельзя утверждать, что отказ от прогноза связан именно с ущербом e-commerce.
Руководство ссылается на общегрупповую неопределённость.
11. Яндекс не планирует дополнительно увеличивать капитальные затраты
При всей серьёзности ситуации компания сообщила, что не намерена дополнительно повышать запланированный объём капитальных затрат на 2026 год.
Яндекс объясняет это предварительными инвестициями в резервные мощности и закупку оборудования.
За девять месяцев 2026 года капитальные затраты достигли примерно 115 млрд рублей.
Только за III квартал — 54,6 млрд рублей.
Это на 37,5% больше прошлогоднего уровня.
Таким образом, компания уже вложила значительные средства в инфраструктуру ещё до октябрьских событий.
Но здесь возникает важный вопрос.
Если резервные мощности позволяют обойтись без дополнительных капитальных расходов, почему неопределённость финансового результата оказалась настолько высокой, что потребовалось полностью отозвать годовой прогноз?
Возможные объяснения включают потерю выручки из-за перебоев, дополнительные операционные расходы, неопределённость сроков восстановления и другие последствия.
Но компания пока не представила достаточной детализации, чтобы установить значение каждого фактора.
Какой финансовый результат нужен в IV квартале для прежнего ориентира
Расчёт EcomHub.
За девять месяцев Яндекс получил около 250 млрд рублей скорректированной EBITDA.
Чтобы достичь прежнего годового ориентира в 350 млрд рублей, в IV квартале необходимо было бы заработать ещё около 100 млрд рублей.
Для сравнения, в III квартале EBITDA составила 88 млрд рублей.
Следовательно, достижение прежней цели предполагало квартальный результат примерно на 12 млрд рублей выше показателя июля–сентября.
Это не выглядит арифметически невозможным с учётом сезонности.
Но компания отказалась подтверждать такой сценарий после октябрьских происшествий.
По выручке точный остаток до прежней цели определяется от базы 2025 года, однако сам прогноз роста на 20% также отозван.
Вывод EcomHub: отказ от прогноза не означает, что компания обязательно не достигнет прежних целей. Он означает, что руководство больше не считает их достаточно надёжными для публичного подтверждения.
12. Почему заявление о сохранности суперкомпьютеров не снимает вопросов
Ранее Яндекс сообщал, что его суперкомпьютеры сохранились после атак и будут развёрнуты на новой инфраструктуре.
Однако заявление о сохранности оборудования и возможность полностью восстановить производительность вычислительной системы — разные вещи.
Для подтверждения восстановления необходимо понимать, сколько вычислительных узлов работоспособно, каково состояние сетевой и инженерной инфраструктуры, восстановлены ли производственные нагрузки и какие сервисы вернулись к штатной работе.
Публичных независимых результатов технического аудита и сопоставимых испытаний производительности после происшествий пока недостаточно.
Поэтому прежние заявления о состоянии суперкомпьютеров нельзя использовать как доказательство отсутствия серьёзного ущерба.
Отказ от годового прогноза делает эту неопределённость ещё более заметной.
Если компания не может достоверно оценить финансовые результаты оставшейся части года, значит последствия октябрьских событий пока достаточно существенны для финансового планирования.
Но это также не доказывает полного уничтожения оборудования или длительного вывода из эксплуатации всех пострадавших вычислительных мощностей.
Обе крайние интерпретации требуют подтверждений, которых пока нет.
13. Что означает отчётность для продавцов Яндекс Маркета
Главная тенденция торгового бизнеса Яндекса — переход от приоритета быстрого роста оборота к улучшению экономической эффективности.
Во II квартале эта стратегия позволила электронной коммерции впервые выйти в небольшую положительную скорректированную EBITDA.
В III квартале совокупный оборот ускорился, но по-прежнему рос значительно медленнее, чем у отдельных крупных конкурентов.
Для продавцов это означает необходимость внимательно следить за полной стоимостью продаж на платформе.
Необходимо учитывать комиссии, логистику, хранение, продвижение, возвраты и другие расходы.
При этом рост собственной выручки Яндекса от услуг не равнозначен росту доходов продавцов.
Одновременно развитие Еды и Лавки показывает, что внутри экосистемы компания всё активнее работает с товарами повседневного спроса.
Это создаёт возможности для продуктовых сетей, ресторанов, аптечных и других партнёров.
Но такие категории имеют свою специфику: низкую среднюю стоимость отдельных заказов, высокую частоту покупок и чувствительность к расходам на последнюю милю.
Поэтому устойчивый рост требует высокой операционной эффективности.
14. Вопросы, на которые Яндекс пока не ответил
1. Какова самостоятельная динамика GMV Яндекс Маркета без Еды и Лавки?
Совокупный рост электронной коммерции на 7% не позволяет оценить результаты самого маркетплейса.
2. Какова EBITDA электронной коммерции за III квартал?
Известен результат всего блока «Городские сервисы», но он включает прибыльный райдтех.
3. Как изменилась стоимость логистики на один заказ?
Без этого невозможно оценить реальную эффективность торговой платформы.
4. Какая часть роста выручки обеспечена изменением комиссий и рекламной монетизации?
Необходима отдельная разбивка.
5. Почему оборот Еды растёт на 30%, а весь e-commerce — только на 7%?
Это требует раскрытия самостоятельной динамики Яндекс Маркета.
6. Какова абсолютная EBITDA Яндекс Еды?
Рост на 75% важен, но без базы не показывает масштаба прибыли.
7. Какова фактическая себестоимость доставки роботом?
Три четверти миллиона доставок за квартал не доказывают экономической окупаемости.
8. Как октябрьские атаки повлияли на работу торговых и логистических сервисов?
Нужны данные о доступности систем и потерянных операциях.
9. Какой ущерб нанесён дата-центрам и каковы расходы на восстановление?
Без этого невозможно оценить влияние на финансовые результаты.
10. Почему при наличии резервных мощностей Яндекс отказался от прогноза?
Необходимо объяснить, какие финансовые риски остаются неопределёнными.
Вывод EcomHub: электронная коммерция растёт медленно, доставка еды ускоряется, а инфраструктурные риски перечеркнули финансовую определённость
Отчётность Яндекса за III квартал показывает неоднородную динамику бизнеса.
Группа продолжает наращивать выручку и EBITDA, но темпы роста замедляются.
Электронная коммерция увеличила валовой оборот на 7% — лучше предыдущего квартала, но значительно слабее динамики крупных конкурентов.
Яндекс Еда ускорилась до 30,3%, Лавка выросла на 21%.
Городские сервисы в целом демонстрируют улучшение прибыльности, но значительную часть результата обеспечивает райдтех.
Поэтому положительную EBITDA всего блока нельзя автоматически приписывать Яндекс Маркету.
Одновременно Яндекс развивает автономную доставку: более 1500 роботов выполнили свыше 750 тыс. заказов за квартал.
Масштаб технологии увеличивается, но её самостоятельная рентабельность остаётся нераскрытой.
Наиболее серьёзным событием стал отказ от годового финансового прогноза после октябрьских атак на центры обработки данных.
Компания прежде рассчитывала на рост выручки примерно на 20% и 350 млрд рублей EBITDA, но теперь считает оставшиеся финансовые результаты года недостаточно предсказуемыми.
Это особенно важно накануне высокого сезона электронной коммерции и рекламы.
Главный вывод EcomHub: Яндекс смог улучшить экономику части своих торговых сервисов ценой сравнительно слабого роста общего оборота электронной коммерции. Но октябрьские события показали, что устойчивость цифровой инфраструктуры стала не только технической, но и финансовой проблемой группы.
Пока не раскрыты реальный ущерб дата-центрам, результаты восстановления и последствия для торговых сервисов, оценивать перспективы IV квартала с прежней уверенностью невозможно.
Следующий отчёт должен ответить на два главных вопроса: насколько устойчивой стала прибыльность Яндекс Маркета и сколько в действительности стоили компании октябрьские атаки на вычислительную инфраструктуру.
Источники
- Яндекс. Финансовые результаты за III квартал 2026 года. Официальный раздел для инвесторов, отчёт от 29 октября 2026 года.
https://ir.yandex.ru/financial-releases - Яндекс. «Яндекс объявляет финансовые результаты за II квартал 2026 года». 29 июля 2026 года.
https://yandex.ru/company/news/29-07-2026 - Интерфакс. «Выручка Яндекса в III квартале выросла на 12%». 29 октября 2026 года.
https://www.interfax.ru/business/1125702 - Интерфакс. «Яндекс отозвал прогнозы по финпоказателям на 2026 г. после атак на дата-центры». 29 октября 2026 года.
https://www.interfax.ru/business/1125699 - РБК. «Яндекс отозвал прогноз годовой выручки после атак на дата-центры». 29 октября 2026 года.
https://www.rbc.ru/technology_and_media/29/10/2026/6ae2de7cd019f528230d3999 - ТАСС. «Выручка городских сервисов Яндекса в III квартале выросла на 11%, до 222,7 млрд руб.». 29 октября 2026 года.
https://fomag.ru/news-streem/vyruchka-gorodskikh-servisov-yandeksa-v-iii-kvartale-vyrosla-na-11-do-222-7-mlrd-rub/ - Reuters. «Russia’s Yandex Q3 revenue up 12%, withdraws 2026 forecast after attacks». 29 октября 2026 года.
https://www.reuters.com/business/russias-yandex-q3-revenue-up-12-withdraws-2026-forecast-after-attacks-2026-10-29/ - Mercora. «Яндекс отозвал прогнозы на 2026 год из-за атак на дата-центры». 29 октября 2026 года.
https://mercora.ru/news/yandeks-otozval-prognozy-na-2026-god-2026-10-29


