X5 заработала 3,79 трлн рублей за девять месяцев, но потеряла 16,5% прибыли. «Чижик» обогнал «Перекрёсток», а доставка дорожает быстрее продаж
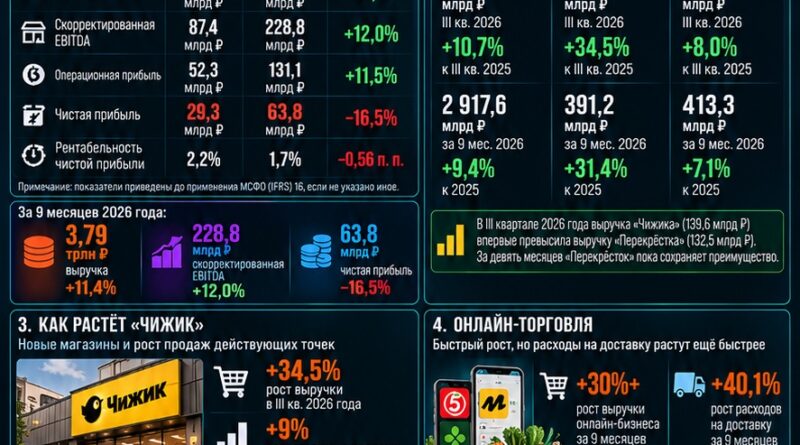
X5 представила финансовые результаты за III квартал и девять месяцев 2026 года. Квартальная выручка выросла на 13%, до 1,31 трлн ₽, а за девять месяцев достигла 3,79 трлн ₽ (+11,4%).
Однако чистая прибыль за девять месяцев сократилась на 16,5%, до 63,8 млрд ₽. Главные причины — удвоение чистых финансовых расходов и увеличение налоговой нагрузки.
👉 «Чижик» впервые обогнал «Перекрёсток»
В III квартале выручка торговых сетей составила:
• «Пятёрочка» — 1,01 трлн ₽ (+10,7%).
• «Чижик» — 139,6 млрд ₽ (+34,5%).
• «Перекрёсток» — 132,5 млрд ₽ (+8%).
Дискаунтер впервые опередил сеть супермаркетов по квартальной выручке.
За девять месяцев «Перекрёсток» пока впереди, но разница сокращается. Рост «Чижика» обеспечивают открытие новых магазинов и увеличение сопоставимых продаж.
👉 Онлайн-торговля растёт втрое быстрее группы
Выручка X5 Digital в III квартале увеличилась на 34%, до 84,4 млрд ₽.
Валовой оборот цифровых бизнесов (GMV) вырос на 35,6%, до 99,5 млрд ₽.
За девять месяцев GMV достиг 303,85 млрд ₽ (+30,4%), а выручка — 257,3 млрд ₽ (+28,4%).
По данным INFOLine, которые приводит X5, доля компании на российском рынке e-grocery в первом полугодии составляла 20,2%.
👉 Расходы на доставку растут быстрее онлайн-продаж
В III квартале X5 потратила на доставку 12,52 млрд ₽ — на 49,3% больше, чем годом ранее.
За девять месяцев расходы достигли 36,7 млрд ₽, увеличившись на 40,1%.
Для сравнения, GMV цифровых бизнесов за тот же период вырос на 30,4%.
Расчёт EcomHub: дополнительные расходы на доставку за девять месяцев составили 10,51 млрд ₽.
Это не означает, что себестоимость каждого заказа выросла на 40%: увеличение общих расходов связано в том числе с ростом числа заказов. Однако X5 не раскрывает достаточно данных, чтобы оценить стоимость одной доставки.
👉 X5 превращает логистику в отдельный бизнес
Компания располагает парком более 7500 грузовых автомобилей, выполняющих свыше 8600 рейсов ежедневно.
В III квартале доходы бизнес-единицы «X5 Логистика» выросли на 77%, до 13,2 млрд ₽.
Группа развивает услуги для независимых магазинов, включая франчайзинговую сеть «ОКОЛО», объединяющую около 9000 торговых точек.
👉 Реклама принесла почти 10 млрд ₽ за квартал
Объём рекламных услуг X5 Медиа увеличился на 20%, до 9,8 млрд ₽.
Количество цифровых рекламных поверхностей в «Пятёрочке» и «Перекрёстке» достигло 86 тысяч.
X5 постепенно превращает торговую инфраструктуру в рекламную платформу, предлагая производителям продвижение непосредственно в местах продаж.
👉 Чистый долг вырос на 58%, прогноз снижен
За девять месяцев чистый долг увеличился с 228,5 млрд до 361,1 млрд ₽.
Чистые финансовые расходы удвоились — с 21,5 млрд до 43 млрд ₽.
При этом операционная прибыль выросла на 11,5%, но этого оказалось недостаточно для роста конечной прибыли.
X5 снизила прогноз увеличения выручки на 2026 год до 12%. Ориентир по рентабельности скорректированной EBITDA сохранён на уровне около 6%.
Вывод EcomHub: X5 продолжает увеличивать продажи, но рост бизнеса становится дороже.
«Чижик» укрепляет позиции благодаря спросу на недорогие продукты, e-grocery растёт значительно быстрее офлайн-розницы, а логистика и реклама превращаются в самостоятельные направления бизнеса.
Однако расходы на доставку увеличиваются быстрее цифрового оборота, а удвоение финансовых расходов уже привело к снижению чистой прибыли.
Главный вопрос — сможет ли X5 превратить быстрый рост онлайн-продаж в устойчивую прибыль, не увеличивая долговую нагрузку и стоимость доставки.

Подробнее
X5 заработала 3,79 трлн рублей за девять месяцев, но потеряла 16,5% прибыли. «Чижик» обогнал «Перекрёсток», а доставка дорожает быстрее продаж
X5 опубликовала финансовые результаты за III квартал и девять месяцев 2026 года. Квартальная выручка группы выросла на 13%, до 1,311 трлн рублей, а за девять месяцев достигла 3,792 трлн рублей. Однако накопительная чистая прибыль сократилась на 16,5%, до 63,8 млрд рублей. Главными источниками роста остаются «Пятёрочка», быстро расширяющаяся сеть дискаунтеров «Чижик» и цифровая торговля. При этом «Чижик» впервые обогнал «Перекрёсток» по квартальной выручке, оборот онлайн-бизнеса увеличился более чем на 30%, а расходы на доставку выросли на 40% за девять месяцев. Одновременно чистый долг X5 увеличился на 58%, финансовые расходы удвоились, и компания снизила прогноз роста выручки на 2026 год до 12%.
Главные результаты: оборот растёт, чистая прибыль сокращается
29 октября 2026 года X5 представила неаудированные финансовые результаты за III квартал и девять месяцев.
Компания продолжает увеличивать выручку двузначными темпами. Однако финансовая отчётность показывает заметное расхождение между ростом продаж и конечной прибыльностью.
За девять месяцев выручка увеличилась на 11,4%, валовая прибыль — на 14,1%, операционная — на 11,5%.
В то же время чистая прибыль сократилась на 16,5%.
Финансовые результаты X5
| Показатель | III кв. 2026 | 9 месяцев 2026 | Изменение за 9 месяцев |
|---|---|---|---|
| Выручка | 1 311,0 млрд ₽ | 3 791,5 млрд ₽ | +11,4% |
| Чистая розничная выручка | 1 286,1 млрд ₽ | 3 732,6 млрд ₽ | +10,7% |
| Валовая прибыль | 320,3 млрд ₽ | 914,6 млрд ₽ | +14,1% |
| Скорректированная EBITDA | 87,4 млрд ₽ | 228,8 млрд ₽ | +12,0% |
| Операционная прибыль | 52,3 млрд ₽ | 131,1 млрд ₽ | +11,5% |
| Чистая прибыль | 29,3 млрд ₽ | 63,8 млрд ₽ | −16,5% |
| Рентабельность чистой прибыли | 2,2% | 1,7% | −0,56 п. п. |
Примечание: показатели прибыли и EBITDA приведены до применения МСФО (IFRS) 16, если не указано иное.
По итогам III квартала скорректированная EBITDA увеличилась на 17,9%, до 87,4 млрд рублей.
Однако чистая прибыль выросла только на 3,8%.
За девять месяцев ситуация ещё показательнее: прибыль от основной деятельности увеличилась, но финансовые и налоговые расходы поглотили этот рост.
Расчёт EcomHub. Выручка X5 за девять месяцев увеличилась приблизительно на 388 млрд рублей, тогда как чистая прибыль сократилась на 12,6 млрд рублей.
Иными словами, увеличение масштаба бизнеса пока не сопровождается сопоставимым ростом конечной доходности.
«Пятёрочка» остаётся основой бизнеса
Крупнейшая торговая сеть X5 продолжает обеспечивать основную часть выручки группы.
В III квартале чистая розничная выручка «Пятёрочки» достигла 1,011 трлн рублей.
Рост составил 10,7% год к году.
За девять месяцев сеть получила 2,918 трлн рублей выручки, что на 9,4% больше прошлого года.
Таким образом, «Пятёрочка» по-прежнему определяет финансовые результаты X5.
Даже высокие темпы роста других сетей пока не позволяют им приблизиться к её абсолютному масштабу.
Однако структура бизнеса постепенно меняется.
Особенно заметно усиление дискаунтеров.
«Чижик» впервые обогнал «Перекрёсток» по квартальной выручке
Одно из наиболее интересных событий отчётного периода — изменение соотношения между двумя форматами X5.
В III квартале выручка «Чижика» достигла 139,6 млрд рублей.
У «Перекрёстка» этот показатель составил 132,5 млрд рублей.
Таким образом, дискаунтер впервые опередил сеть супермаркетов по квартальному объёму продаж.
Выручка торговых сетей X5
| Сеть | III кв. 2026 | Рост за год | 9 месяцев 2026 | Рост за год |
|---|---|---|---|---|
| «Пятёрочка» | 1 011,3 млрд ₽ | +10,7% | 2 917,6 млрд ₽ | +9,4% |
| «Чижик» | 139,6 млрд ₽ | +34,5% | 391,2 млрд ₽ | +31,4% |
| «Перекрёсток» | 132,5 млрд ₽ | +8,0% | 413,3 млрд ₽ | +7,1% |
За девять месяцев «Перекрёсток» пока сохраняет преимущество: 413,3 млрд против 391,2 млрд рублей.
Но темпы роста сетей значительно различаются.
«Чижик» увеличил квартальную выручку на 34,5%, тогда как «Перекрёсток» — только на 8%.
Это отражает изменение конкурентной ситуации на российском продуктовом рынке.
Покупатели становятся чувствительнее к ценам, а формат магазинов с ограниченным ассортиментом и низкими операционными затратами получает дополнительные преимущества.
Почему «Чижик» растёт так быстро
Рост дискаунтера обеспечивается одновременно расширением сети и увеличением продаж действующих магазинов.
В III квартале сопоставимые продажи «Чижика» выросли на 9%.
При этом торговая площадь увеличилась на 29,4% год к году.
Следовательно, существенная часть прироста выручки связана именно с открытием новых магазинов.
Это важно для оценки эффективности бизнеса.
Если сеть растёт преимущественно за счёт расширения площадей, необходимо учитывать капитальные затраты и сроки выхода новых торговых точек на окупаемость.
Если же увеличиваются сопоставимые продажи, это указывает на повышение эффективности уже работающих магазинов.
У «Чижика» присутствуют оба фактора.
Оценка EcomHub. Дискаунтер постепенно становится вторым по значимости торговым форматом X5. При сохранении текущих тенденций его влияние на ассортиментную, ценовую и инвестиционную стратегию группы будет увеличиваться.
Электронная коммерция X5 растёт значительно быстрее офлайн-розницы
Цифровые продажи остаются одним из наиболее быстрорастущих направлений группы.
В III квартале выручка X5 Digital составила 84,4 млрд рублей.
Рост достиг 34%.
За девять месяцев цифровая выручка увеличилась на 28,4%, до 257,3 млрд рублей.
Валовой оборот цифровых бизнесов (GMV) за квартал достиг 99,5 млрд рублей, увеличившись на 35,6%.
За девять месяцев — 303,85 млрд рублей, рост на 30,4%.
Результаты X5 Digital
| Показатель | III квартал 2026 | 9 месяцев 2026 |
|---|---|---|
| Выручка | 84,4 млрд ₽ | 257,3 млрд ₽ |
| Рост выручки | +34,0% | +28,4% |
| GMV | 99,5 млрд ₽ | 303,85 млрд ₽ |
| Рост GMV | +35,6% | +30,4% |
| Доля цифровой выручки в выручке X5 | 6,4% | 6,8% |
Несмотря на быстрый рост, цифровая торговля пока формирует относительно небольшую часть консолидированной выручки X5.
Однако её значение значительно шире прямого финансового вклада.
Онлайн-продажи позволяют компании использовать существующие магазины как инфраструктуру для комплектации и доставки заказов.
Кроме того, цифровой канал увеличивает количество покупательских контактов и предоставляет дополнительные данные о потребительском спросе.
По информации INFOLine, которую приводит X5, доля компании на российском рынке e-grocery по итогам первого полугодия 2026 года составляла 20,2%.
Это делает X5 одним из крупнейших участников российского рынка онлайн-продажи продуктов.
Но увеличение GMV не означает автоматического улучшения прибыльности.
Именно расходы на доставку становятся одним из главных ограничителей экономики цифрового направления.
Доставка дорожает значительно быстрее оборота
Это один из наиболее проблемных показателей отчётности X5.
В III квартале расходы на доставку увеличились на 49,3%.
За девять месяцев — на 40,1%.
При этом выручка всей группы выросла за девять месяцев на 11,4%, а GMV цифровых бизнесов — на 30,4%.
Расходы на доставку
| Показатель | 2025 | 2026 | Изменение |
|---|---|---|---|
| III квартал | 8,39 млрд ₽ | 12,52 млрд ₽ | +49,3% |
| 9 месяцев | 26,19 млрд ₽ | 36,70 млрд ₽ | +40,1% |
| Доля в выручке за III квартал | Около 0,7% | Около 1,0% | +0,23 п. п. |
Расчёт EcomHub. За девять месяцев дополнительные расходы на доставку по сравнению с прошлым годом составили 10,51 млрд рублей.
Это существенная сумма даже для группы с триллионным оборотом.
Рост объясняется увеличением онлайн-продаж и доли доставки в структуре бизнеса.
Однако необходимо учитывать, что расходы на доставку могут зависеть не только от количества заказов, но и от географии обслуживания, среднего расстояния, стоимости труда и других факторов.
Поэтому по агрегированным данным нельзя достоверно определить, стала ли доставка одного заказа дороже.
Для этого нужны самостоятельные показатели количества заказов и себестоимости доставки.
Тем не менее разница темпов роста заставляет внимательно оценивать экономику e-grocery.
Почему продуктовая доставка остаётся дорогой
В отличие от классического похода покупателя в магазин, онлайн-заказ требует дополнительных операций.
Сотрудник должен собрать товары, проверить наличие и комплектность, подготовить заказ и передать его курьеру.
Затем продукцию необходимо доставить до покупателя.
Для продуктов питания важны температурные режимы, ограничения по срокам хранения и скорость выполнения заказа.
При этом средняя маржа продуктовой торговли относительно невелика.
Если стоимость доставки увеличивается быстрее, чем доходность заказа, рост онлайн-продаж может создавать давление на прибыль.
Оценка EcomHub. Главный вопрос для X5 Digital — не только увеличение числа заказов, но и достижение устойчивой положительной экономики после учёта сборки, доставки, скидок и обслуживания покупателей.
В опубликованных данных нет отдельной квартальной EBITDA X5 Digital, поэтому окончательно оценить прибыльность цифрового направления невозможно.
X5 превращает логистику в отдельный бизнес
X5 развивает логистическую инфраструктуру не только для собственных торговых сетей.
Компания располагает парком более 7500 собственных грузовых автомобилей.
Ежедневно транспорт выполняет свыше 8600 рейсов.
В III квартале доходы бизнес-единицы «X5 Логистика» увеличились на 77%, до 13,2 млрд рублей.
Этот показатель относится к управленческой отчётности и включает также доходы от направления самовывоза. Его нельзя механически прибавлять к консолидированной выручке группы.
Развитие логистического бизнеса позволяет использовать существующую инфраструктуру для обслуживания независимых клиентов.
Это особенно интересно в сочетании с расширением франшизы «ОКОЛО».
Сеть объединяет приблизительно 9000 магазинов в 60 регионах России.
В июле X5 также завершила приобретение дистрибьюторского бизнеса группы «Город 77», клиентская база которого включает около 5000 компаний и предпринимателей.
Таким образом, X5 постепенно усиливает позиции не только как розничный оператор, но и как поставщик логистических и закупочных услуг для независимых магазинов.
Для группы это дополнительный источник выручки.
Для небольших ритейлеров — потенциальная возможность пользоваться закупочной и транспортной инфраструктурой крупной компании.
Однако коммерческая эффективность такого направления зависит от тарифов, плотности маршрутов и уровня загрузки транспортных мощностей.
Рекламный бизнес X5: почти 10 млрд рублей за квартал
Ещё одним направлением роста стала реклама.
По данным компании, объём рекламных услуг X5 Медиа в III квартале увеличился на 20%, до 9,8 млрд рублей.
Количество цифровых рекламных поверхностей в магазинах «Пятёрочка» и «Перекрёсток» достигло 86 тыс.
Рост составил 18% год к году.
Это показывает, что крупные продуктовые сети постепенно превращаются в самостоятельные рекламные платформы.
В отличие от традиционной наружной рекламы, реклама внутри магазина воздействует на покупателя непосредственно рядом с местом совершения покупки.
Она позволяет продвигать товары, представленные на полках, и связывать рекламные кампании с фактическими продажами.
Однако объём рекламных услуг X5 Медиа нельзя полностью отождествлять с отдельной строкой выручки консолидированной финансовой отчётности.
Часть рекламных доходов отражается как уменьшение себестоимости продаж.
Для оценки реальной прибыльности рекламного направления необходимы его расходы, финансовый результат и структура клиентов.
Почему чистая прибыль сократилась на 16,5%
Несмотря на увеличение продаж, валовой и операционной прибыли, итоговая прибыль X5 снизилась.
Основная причина — финансовые расходы.
За девять месяцев они удвоились.
Финансовые показатели за девять месяцев
| Показатель | 2025 | 2026 | Изменение |
|---|---|---|---|
| Операционная прибыль | 117,6 млрд ₽ | 131,1 млрд ₽ | +11,5% |
| Чистые финансовые расходы | 21,5 млрд ₽ | 43,0 млрд ₽ | +100% |
| Прибыль до налогообложения | 97,2 млрд ₽ | 87,4 млрд ₽ | −10,1% |
| Расходы на налог на прибыль | 20,8 млрд ₽ | 23,6 млрд ₽ | +13,3% |
| Чистая прибыль | 76,4 млрд ₽ | 63,8 млрд ₽ | −16,5% |
Рост финансовых расходов связан с увеличением задолженности и сокращением процентных доходов по депозитам и краткосрочным финансовым вложениям.
Дополнительно увеличилась эффективная ставка налога на прибыль.
За девять месяцев она выросла с 21,4% до 27%.
В результате увеличение операционного результата не смогло компенсировать совокупное влияние этих факторов.
Для инвесторов это означает, что динамику EBITDA необходимо рассматривать вместе с финансовыми расходами, денежным потоком и чистой прибылью.
Высокая операционная эффективность не гарантирует сопоставимого роста итоговой доходности.
Чистый долг вырос на 58%
На конец сентября 2026 года общий финансовый долг X5 до применения IFRS 16 достиг 429,7 млрд рублей.
Чистый долг составил 361,1 млрд рублей.
На конец 2025 года этот показатель равнялся 228,5 млрд рублей.
Долговая нагрузка
| Показатель | 31 декабря 2025 | 30 сентября 2026 |
|---|---|---|
| Чистый долг | 228,5 млрд ₽ | 361,1 млрд ₽ |
| Чистый долг / EBITDA | 0,84 | 1,20 |
Расчёт EcomHub. За девять месяцев чистый долг увеличился на 132,6 млрд рублей, или примерно на 58%.
Отношение чистого долга к EBITDA выросло с 0,84 до 1,20.
Показатель пока не выглядит экстремальным для крупного продуктового ритейлера, но его динамика требует внимания.
При расчёте с учётом обязательств по аренде отношение чистого долга к EBITDA по IFRS 16 составляет 2,29.
Эти показатели нельзя смешивать, поскольку они рассчитаны по разным методикам.
Рост долговой нагрузки особенно важен в условиях высоких процентных ставок.
Дополнительный долг увеличивает стоимость обслуживания финансирования и способен ограничивать рост чистой прибыли.
Денежный поток: инвестиции поглощают большую часть заработанных средств
За девять месяцев денежный поток от операционной деятельности до применения IFRS 16 составил 161,8 млрд рублей.
Рост год к году — 13,3%.
В III квартале показатель снизился на 21,6%, до 52,8 млрд рублей.
Инвестиционный денежный отток за девять месяцев достиг 143,5 млрд рублей.
Расчёт EcomHub.
161,8 млрд рублей операционного денежного потока минус 143,5 млрд рублей инвестиционного оттока дают около 18,3 млрд рублей.
Это упрощённый расчёт денежного остатка после инвестиционных операций, а не официальный показатель свободного денежного потока X5.
Однако он хорошо иллюстрирует масштаб инвестиционной нагрузки.
Компания продолжает расширять торговые сети, логистику и цифровую инфраструктуру.
Такие вложения необходимы для будущего развития, но они одновременно ограничивают объём средств, доступных для сокращения долга и других целей.
За девять месяцев денежные средства и их эквиваленты сократились на 109,9 млрд рублей.
На динамику влияли операционные, инвестиционные и финансовые денежные потоки.
X5 снизила прогноз роста выручки на 2026 год
Компания уточнила финансовые ориентиры на полный год.
Теперь X5 ожидает рост выручки приблизительно на 12%.
Одновременно руководство сохраняет ориентиры по рентабельности EBITDA, капитальным затратам и долговой нагрузке.
Прогноз X5 на 2026 год
| Показатель | Ориентир |
|---|---|
| Рост выручки | Около 12% |
| Рентабельность скорректированной EBITDA | Около 6% |
| Капитальные затраты | Около 4% выручки |
| Чистый долг / EBITDA | 1,2–1,4 |
Руководство связывает уточнение прогноза с охлаждением экономики, замедлением продовольственной инфляции и сохраняющимся давлением на рентабельность.
При этом III квартал оказался сильнее II квартала по темпам роста выручки.
Во II квартале рост составлял 9,9%, в III квартале — 13%.
Это показывает, что краткосрочная динамика продаж улучшилась.
Однако компания сохраняет осторожный прогноз на весь год, учитывая внешние экономические условия и структуру расходов.
Что результаты X5 говорят о российском продуктовом рынке
Отчётность крупнейшего продуктового ритейлера позволяет выделить несколько значимых тенденций.
Во-первых, растёт роль дискаунтеров.
«Чижик» увеличивает выручку значительно быстрее супермаркетов и уже обогнал «Перекрёсток» по квартальному показателю.
Это отражает изменение структуры потребительского спроса и усиление ценовой конкуренции.
Во-вторых, онлайн-продажа продуктов продолжает развиваться значительно быстрее традиционной розницы.
При этом доставка остаётся дорогостоящей операцией, расходы на которую увеличиваются быстрее GMV цифрового направления.
В-третьих, крупные торговые группы всё активнее развивают сопутствующие виды бизнеса: рекламу, логистику, дистрибуцию и сервисы для независимой розницы.
Это позволяет использовать уже созданную инфраструктуру для получения дополнительных доходов.
В-четвёртых, рост финансовых расходов становится важным фактором прибыли.
Даже крупный оператор с устойчивым продовольственным спросом сталкивается с увеличением стоимости финансирования.
Таким образом, высокая выручка больше не гарантирует автоматического улучшения конечных финансовых результатов.
Оценка EcomHub: X5 растёт за счёт дискаунтеров и e-grocery, но цена роста увеличивается
Результаты X5 за девять месяцев показывают устойчивость основной розничной модели.
Компания увеличивает продажи, расширяет торговую инфраструктуру и укрепляет позиции в цифровой коммерции.
«Пятёрочка» остаётся основой бизнеса, «Чижик» становится одним из главных источников прироста, а «Перекрёсток» демонстрирует более умеренную динамику.
Особого внимания заслуживают результаты X5 Digital.
Выручка цифрового направления увеличилась на 28,4%, а GMV — на 30,4%.
Однако расходы на доставку выросли на 40,1%.
Это не доказывает убыточность онлайн-продаж, но показывает, что рост их масштаба сопровождается существенным увеличением операционной нагрузки.
Без отдельного раскрытия EBITDA и себестоимости заказа невозможно определить, насколько успешно компания превращает рост e-grocery в прибыль.
Одновременно X5 наращивает логистический и рекламный бизнес.
Эти направления потенциально способны улучшать использование существующей инфраструктуры и формировать дополнительные источники дохода.
Но пока наиболее существенное давление на конечный финансовый результат оказывают рост долга и финансовых расходов.
Вывод EcomHub
X5 за девять месяцев 2026 года увеличила выручку до 3,79 трлн рублей, но получила на 12,6 млрд рублей меньше чистой прибыли, чем годом ранее.
Это главное противоречие отчётности.
Розничная торговля продолжает расти, а операционная эффективность улучшается, однако финансовые расходы и инвестиционная нагрузка ограничивают увеличение прибыли.
Для российского продуктового рынка результаты X5 показывают три важных изменения: ускорение дискаунтеров, дальнейший рост онлайн-доставки и превращение логистики и рекламы в самостоятельные источники доходов.
Но будущая эффективность группы будет зависеть не только от количества открытых магазинов и объёма продаж.
Не менее важно, сможет ли X5 сократить относительную стоимость доставки, стабилизировать долговую нагрузку и обеспечить рост чистой прибыли вслед за выручкой.
Источники
- X5. «Финансовые результаты за III квартал и девять месяцев 2026 года». 29 октября 2026 года. Полный отчёт.
https://www.x5.ru/wp-content/uploads/2026/10/x5_q3_2026_financial_results_rus.pdf - X5. «X5 объявляет о росте выручки на 13,0% в III квартале 2026 года».
https://www.x5.ru/ru/news/x5-obyavlyaet-o-roste-vyruchki-na-130-v-3-kv-2026-g-rentabelnost-skorr-ebitda-do-primeneniya-msfo-ifrs-16-sostavila-67/ - X5. «Предварительные операционные результаты за III квартал 2026 года».
https://www.x5.ru/ru/news/x5-obyavlyaet-o-roste-vyruchki-na-130-v-3-kv-2026-g/ - X5. Раздел отчётности и материалов для инвесторов.
https://www.x5.ru/ru/investors/
Методологическое примечание. Показатели EBITDA, операционной и чистой прибыли в основном анализе приведены до применения IFRS 16. В стандартной отчётности с учётом IFRS 16 чистая прибыль X5 за III квартал составила 25,6 млрд рублей, а за девять месяцев — 51,4 млрд рублей, что на 21,9% меньше аналогичного периода прошлого года.