
«Лента» заработала триллион, но прибыль рухнула: поглощения увеличивают оборот, а рентабельность падает
🛒 «Лента» заработала триллион, но прибыль рухнула: поглощения увеличивают оборот, а рентабельность падает
⠀
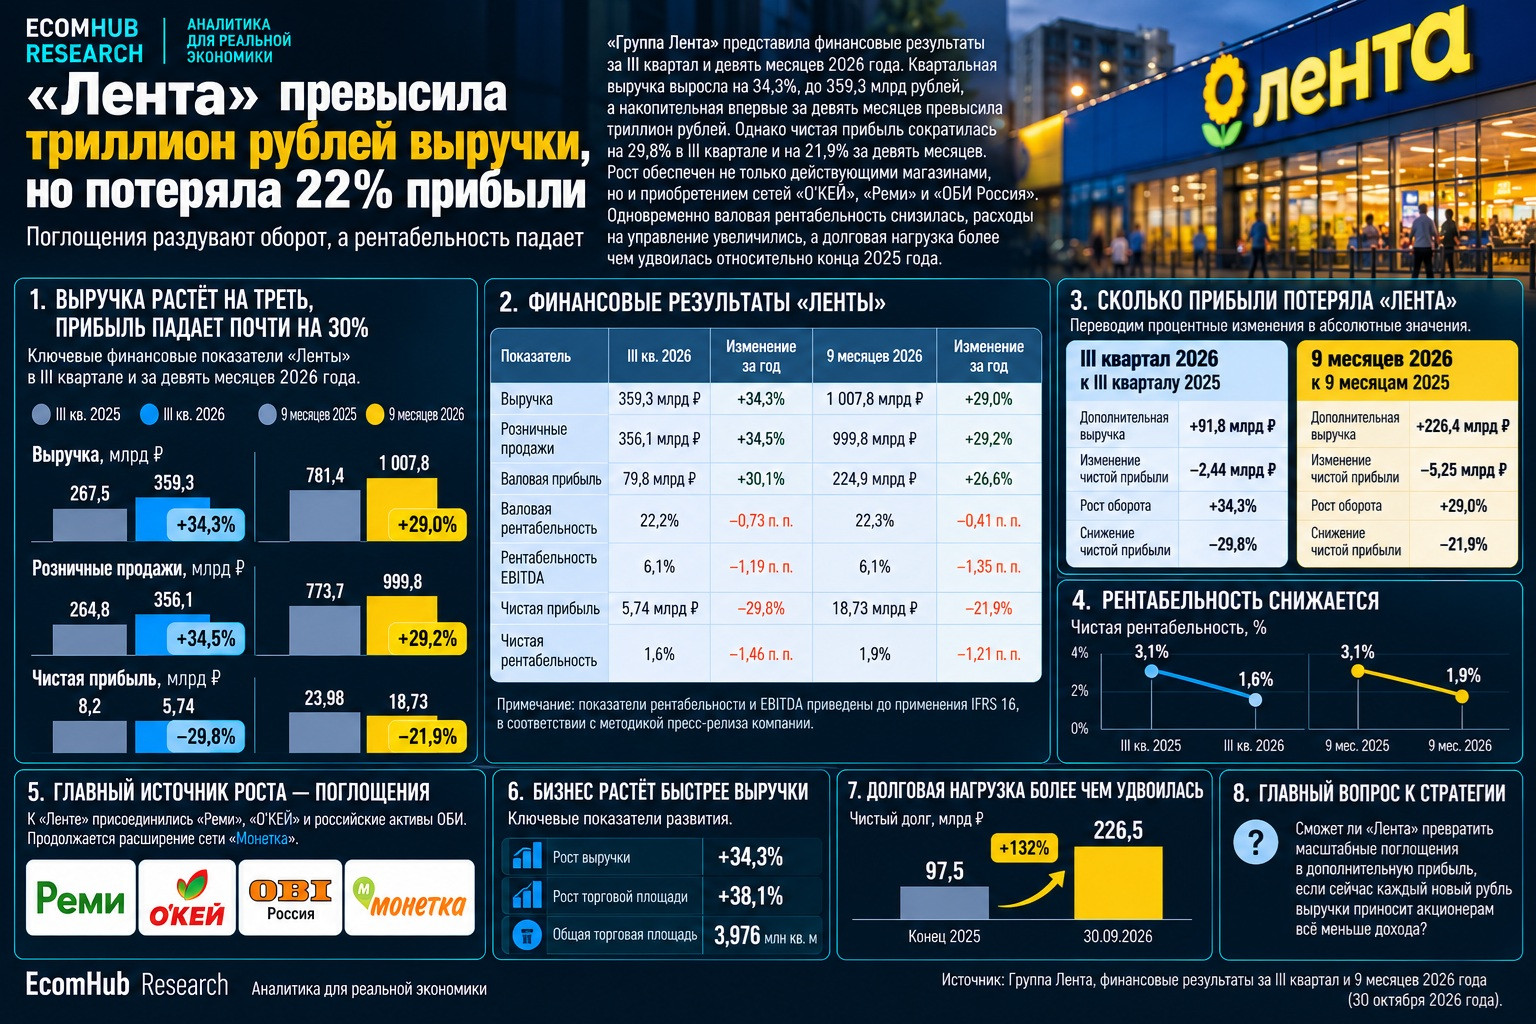
«Группа Лента» отчиталась за III квартал и девять месяцев 2026 года. Выручка за девять месяцев впервые превысила 1 трлн рублей, увеличившись на 29%. Однако чистая прибыль сократилась на 21,9%, до 18,73 млрд рублей.
⠀
Компания активно приобретает торговые сети, но рост масштаба пока не сопровождается увеличением конечной прибыли.
⠀
👉 Выручка +34%, прибыль −30%
⠀
В III квартале выручка достигла 359,3 млрд ₽ (+34,3%), а чистая прибыль сократилась до 5,74 млрд ₽ (−29,8%).
⠀
Расчёт EcomHub Research: за год квартальная выручка выросла примерно на 91,8 млрд ₽, тогда как чистая прибыль уменьшилась на 2,44 млрд ₽.
⠀
Чистая рентабельность снизилась с 3,1% до 1,6%. На каждые 100 рублей продаж компания теперь получает около 1,6 рубля чистой прибыли.
⠀
👉 Поглощения стали главным источником роста
⠀
За последний год группа расширилась за счёт приобретения гипермаркетов «О’КЕЙ», дальневосточной сети «Реми» и российских активов ОБИ, которые развиваются под брендом «Дом Лента».
⠀
Параллельно расширяется сеть магазинов у дома «Монетка».
⠀
Торговая площадь группы выросла на 38,1%, до 3,98 млн м². При этом сопоставимые продажи действующих магазинов увеличились на 8,1%.
⠀
Таким образом, бизнес растёт не только благодаря покупкам новых сетей, но именно расширение торговой инфраструктуры обеспечивает основную часть прироста оборота.
⠀
👉 Рентабельность снижается
⠀
Валовая рентабельность в III квартале сократилась до 22,2% (−0,73 п. п.), а рентабельность EBITDA — до 6,1% (−1,19 п. п.).
⠀
Доля коммерческих и административных расходов без амортизации достигла 17,2% выручки.
⠀
Расчёт EcomHub Research: снижение EBITDA-маржи за девять месяцев на 1,35 п. п. соответствует примерно 13,6 млрд ₽ условной недополученной EBITDA относительно сохранения прошлогодней рентабельности на текущем обороте. Это не подтверждённый убыток от поглощений.
⠀
👉 Долговая нагрузка выросла более чем вдвое
⠀
Отношение чистого долга к EBITDA увеличилось с 0,6 на конец 2025 года до 1,4 на 30 сентября 2026-го.
⠀
Это умеренный уровень задолженности, но его рост повышает чувствительность компании к стоимости кредитов и денежным потокам.
⠀
👉 Что происходит с приобретёнными сетями
⠀
«О’КЕЙ»: к октябрю под бренд «Лента» переведён 31 из 75 приобретённых гипермаркетов. Первые обновлённые объекты показывают положительную динамику, но результаты всей сети пока оценивать рано.
⠀
«Реми»: приобретение 67% дальневосточной сети из 115 магазинов расширило присутствие группы в Приморье, Хабаровском крае и на Сахалине.
⠀
«Монетка»: продолжает расширяться и поддерживает рост сопоставимых продаж, однако её отдельный вклад в общую динамику не раскрыт.
⠀
👉 Главный вопрос — когда масштаб начнёт приносить прибыль
⠀
Поглощения позволяют быстро увеличивать оборот, но требуют расходов на логистику, персонал, IT-системы и переоборудование магазинов.
⠀
Отчётность подтверждает снижение общей рентабельности, однако не позволяет определить, какую часть падения прибыли вызвало каждое приобретение.
⠀
В IV квартале ключевым показателем станет не рост выручки, а способность «Ленты» остановить снижение маржи и начать получать финансовую отдачу от новых активов.
Подробнее
«Лента» превысила триллион рублей выручки, но потеряла 22% прибыли: поглощения раздувают оборот, а рентабельность падает
30 октября 2026 года
«Группа Лента» представила финансовые результаты за III квартал и девять месяцев 2026 года. Квартальная выручка выросла на 34,3%, до 359,3 млрд рублей, а накопительная впервые за девять месяцев превысила триллион рублей. Однако чистая прибыль сократилась на 29,8% в III квартале и на 21,9% за девять месяцев. Рост обеспечен не только действующими магазинами, но и приобретением сетей «О’КЕЙ», «Реми» и «ОБИ Россия». Одновременно валовая рентабельность снизилась, расходы на управление увеличились, а долговая нагрузка более чем удвоилась относительно конца 2025 года. Главный вопрос к стратегии «Ленты»: сможет ли компания превратить масштабные поглощения в дополнительную прибыль, если сейчас каждый новый рубль выручки приносит акционерам всё меньше дохода?
Выручка растёт на треть, прибыль падает почти на 30%
30 октября «Группа Лента» опубликовала операционные и финансовые результаты за июль–сентябрь и девять месяцев 2026 года.
По итогам III квартала выручка увеличилась на 34,3%, до 359,3 млрд рублей. Розничные продажи достигли 356,1 млрд рублей — на 34,5% больше аналогичного периода прошлого года.
За девять месяцев общая выручка выросла на 29%, до 1,008 трлн рублей.
Однако динамика прибыли оказалась противоположной.
Чистая прибыль в III квартале сократилась с 8,2 млрд до 5,74 млрд рублей.
За девять месяцев — приблизительно с 24 млрд до 18,73 млрд рублей.
Это означает, что рост масштаба бизнеса пока не сопровождается увеличением конечного финансового результата.
Финансовые результаты «Ленты»
| Показатель | III кв. 2026 | Изменение за год | 9 месяцев 2026 | Изменение за год |
|---|---|---|---|---|
| Выручка | 359,3 млрд ₽ | +34,3% | 1 007,8 млрд ₽ | +29,0% |
| Розничные продажи | 356,1 млрд ₽ | +34,5% | 999,8 млрд ₽ | +29,2% |
| Валовая прибыль | 79,8 млрд ₽ | +30,1% | 224,9 млрд ₽ | +26,6% |
| Валовая рентабельность | 22,2% | −0,73 п. п. | 22,3% | −0,41 п. п. |
| Рентабельность EBITDA | 6,1% | −1,19 п. п. | 6,1% | −1,35 п. п. |
| Чистая прибыль | 5,74 млрд ₽ | −29,8% | 18,73 млрд ₽ | −21,9% |
| Чистая рентабельность | 1,6% | −1,46 п. п. | 1,9% | −1,21 п. п. |
Примечание: показатели рентабельности и EBITDA приведены до применения IFRS 16, в соответствии с методикой пресс-релиза компании.
Таким образом, «Лента» увеличила оборот более чем на треть, но стала зарабатывать меньше на каждом рубле продаж.
Особенно заметно снижение чистой рентабельности: с приблизительно 3,1% годом ранее до 1,6% в III квартале.
Это почти двукратное сокращение доли чистой прибыли в выручке.
Сколько прибыли потеряла «Лента»
Для оценки происходящего полезно перевести процентные изменения в абсолютные значения.
Расчёт EcomHub Research
В III квартале 2025 года выручка «Ленты» составляла около 267,5 млрд рублей.
В III квартале 2026 года — 359,3 млрд рублей.
Таким образом, компания получила дополнительно примерно 91,8 млрд рублей выручки.
Но чистая прибыль за тот же период сократилась приблизительно на 2,44 млрд рублей.
| Показатель | Результат |
|---|---|
| Дополнительная квартальная выручка | +91,8 млрд ₽ |
| Изменение чистой прибыли | −2,44 млрд ₽ |
| Рост оборота | +34,3% |
| Снижение чистой прибыли | −29,8% |
За девять месяцев картина аналогичная.
Выручка увеличилась приблизительно на 226,4 млрд рублей, а чистая прибыль снизилась примерно на 5,25 млрд рублей.
Это не означает, что новые магазины или приобретённые активы убыточны.
Но показывает, что совокупные затраты группы растут быстрее, чем её способность превращать продажи в чистую прибыль.
Причины необходимо искать в структуре новых активов, операционных расходах, амортизации и стоимости финансирования.
Главный источник роста — поглощения
Рост «Ленты» на 34,3% нельзя считать исключительно результатом повышения продаж существующих магазинов.
За последний год группа значительно изменила структуру бизнеса.
К ней присоединились региональная сеть «Реми», гипермаркеты «О’КЕЙ» и российские активы ОБИ, которые развиваются под брендом «Дом Лента».
Также продолжается расширение сети магазинов у дома «Монетка».
В результате общая торговая площадь группы увеличилась на 38,1% год к году — до 3,976 млн кв. м.
То есть площадь торговых объектов растёт даже быстрее выручки.
Рост бизнеса
| Показатель | III квартал 2026 |
|---|---|
| Рост выручки | +34,3% |
| Рост торговой площади | +38,1% |
| Рост сопоставимых продаж | +8,1% |
| Общая торговая площадь | 3,976 млн м² |
На первый взгляд подобное соотношение вызывает вопрос об эффективности новых площадей.
Однако напрямую рассчитывать падение производительности квадратного метра по этим двум показателям некорректно.
Торговая площадь отражается на отчётную дату, тогда как выручка формируется в течение квартала.
Кроме того, часть приобретённых объектов была включена в группу не с начала сопоставимого периода.
Тем не менее соотношение показывает, что расширение физической инфраструктуры играет определяющую роль в увеличении оборота.
Оценка EcomHub. «Лента» растёт прежде всего как консолидатор торговых активов. Покупка новых сетей позволяет быстро увеличить выручку и присутствие на рынке, но экономический результат зависит от того, насколько эффективно эти активы будут интегрированы.
Сопоставимые продажи выросли на 8,1%. Это важнее общего роста на 34%
Для оценки работы действующего бизнеса необходимо отдельно рассматривать сопоставимые продажи — LFL.
В III квартале они увеличились на 8,1%.
Это положительная динамика, указывающая на увеличение оборота магазинов, уже входящих в сопоставимую базу.
Но результат значительно ниже общего роста выручки.
Разница объясняется прежде всего расширением сети и приобретениями.
При этом компания специально указывает, что показатели LFL не включают результаты «О’КЕЙ», «Реми» и «Дом Ленты».
Следовательно, рост сопоставимых продаж нельзя распространять на все активы объединённой группы.
Динамика LFL в 2026 году
| Период | Рост сопоставимых продаж |
|---|---|
| I квартал | +6,8% |
| II квартал | +6,5% |
| III квартал | +8,1% |
После замедления во II квартале рост LFL ускорился.
Это положительный сигнал: существующие магазины продолжают увеличивать продажи даже на фоне сложной потребительской ситуации.
Но для оценки качества роста необходимо учитывать изменение среднего чека и покупательского трафика.
Если выручка увеличивается преимущественно за счёт среднего чека, а число покупок не растёт, возможности дальнейшего органического развития могут быть ограничены.
В доступном кратком сообщении о III квартале подробная разбивка роста LFL между трафиком и средним чеком не раскрыта.
Поэтому нельзя делать вывод, что покупатели стали посещать магазины «Ленты» на 8,1% чаще.
«О’КЕЙ»: крупное приобретение увеличило оборот, но ухудшило рентабельность
Одним из наиболее значимых событий 2026 года стало приобретение гипермаркетов «О’КЕЙ».
Эти активы расширили торговую площадь и обеспечили дополнительную выручку.
Однако интеграция крупных гипермаркетов требует расходов.
Необходимо унифицировать ассортимент, закупки, IT-системы, логистику, программу лояльности и управление персоналом.
Дополнительно возникают затраты на обновление торговых объектов и ребрендинг.
В октябре представители компании сообщали о переводе под бренд «Лента» 31 из 75 приобретённых гипермаркетов.
Первые переоборудованные магазины демонстрировали положительную динамику посещаемости и сопоставимых продаж.
Однако локальные результаты нескольких магазинов не позволяют автоматически оценить экономику всего приобретённого бизнеса.
Для этого необходимо знать расходы на интеграцию, капитальные вложения и прибыльность новых объектов.
Ранее аналитики Т-Инвестиций отмечали, что приобретение «О’КЕЙ» и других активов может оказывать давление на рентабельность группы.
Опубликованная отчётность подтверждает снижение общей маржинальности, но не раскрывает точный вклад каждого приобретения в это снижение.
«Реми»: зачем «Лента» купила региональную сеть на Дальнем Востоке
Приобретение «Реми» позволило группе усилить присутствие в Приморском и Хабаровском краях, а также на Сахалине.
В конце 2025 года «Лента» приобрела 67% сети.
На момент сделки она включала 115 магазинов различных форматов и логистическую инфраструктуру.
По итогам 2024 года выручка «Реми» составляла около 53 млрд рублей.
Это существенный региональный бизнес.
Но интеграция дальневосточной сети отличается от присоединения магазинов в центральной части России.
Особенности логистики, поставщиков, регионального ассортимента и транспортных расходов усложняют унификацию процессов.
«Лента» уже начала переносить в «Реми» собственные технологии контроля качества овощей и фруктов.
В частности, компания внедряет систему удалённой приёмки продукции в распределительных центрах.
Это пример практической интеграции, способной снижать товарные потери.
Но в финансовой отчётности пока не раскрыто, какую экономию такие проекты обеспечивают непосредственно в «Реми».
Поэтому оценивать окупаемость всего приобретения на основании общей выручки группы невозможно.
«Монетка»: массовый формат становится ключевой частью стратегии
Расширение магазинов у дома остаётся одним из основных направлений роста «Ленты».
Важнейший актив этого сегмента — «Монетка».
Формат отличается от традиционных гипермаркетов меньшей площадью, высокой частотой повседневных покупок и расположением рядом с жильём.
Для покупателя это удобство.
Для ритейлера — возможность увеличить географическое покрытие и частоту контактов с аудиторией.
Но массовое открытие небольших магазинов требует эффективной логистики.
Необходимо обслуживать множество торговых точек с относительно небольшими объёмами поставок на один объект.
При недостаточной плотности сети транспортные и складские затраты могут увеличиваться.
Поэтому экономическая эффективность «Монетки» зависит не только от роста числа магазинов, но и от производительности существующих точек.
В отличие от приобретённых «О’КЕЙ», «Реми» и «Дом Ленты», «Монетка» включается в сопоставимые показатели группы при выполнении стандартных критериев.
Следовательно, её деятельность влияет на общую динамику LFL.
Но из опубликованного краткого отчёта нельзя определить, какую долю прироста сопоставимых продаж обеспечила именно эта сеть.
Валовая прибыль растёт медленнее выручки
Один из наиболее показательных финансовых результатов — изменение валовой рентабельности.
В III квартале валовая прибыль увеличилась на 30,1%, до 79,8 млрд рублей.
Но выручка выросла на 34,3%.
В результате валовая рентабельность снизилась с приблизительно 22,9% до 22,2%.
За девять месяцев показатель сократился до 22,3%.
Почему разница важна
Валовая прибыль отражает разницу между выручкой и себестоимостью продаж.
Если выручка увеличивается быстрее валовой прибыли, это означает, что доля себестоимости в продажах растёт.
Для продуктовой розницы даже небольшие изменения валовой рентабельности имеют большое значение.
Расчёт EcomHub Research.
Снижение валовой маржи на 0,73 процентного пункта при квартальной выручке 359,3 млрд рублей соответствует примерно 2,62 млрд рублей валовой прибыли.
Это условная оценка того, сколько дополнительной валовой прибыли компания получила бы при сохранении прошлогодней рентабельности на нынешнем объёме выручки.
Расчёт не означает прямой подтверждённый убыток.
Структура бизнеса существенно изменилась из-за приобретений, поэтому сравниваются разные по составу группы.
Но сумма показывает, насколько чувствительна экономика крупного ритейлера даже к небольшому изменению торговой маржи.
Расходы на управление увеличиваются
Проблема не ограничивается себестоимостью товаров.
Коммерческие, общехозяйственные и административные расходы без амортизации достигли 17,2% выручки в III квартале.
Годом ранее их доля была приблизительно на 0,52 процентного пункта ниже.
За девять месяцев доля таких расходов составила 17,4%, увеличившись на 0,98 процентного пункта.
Это особенно заметное изменение.
Расчёт EcomHub Research
При выручке за девять месяцев 1,008 трлн рублей увеличение доли административных и коммерческих расходов на 0,98 процентного пункта соответствует примерно 9,9 млрд рублей.
Это условная величина дополнительных расходов относительно ситуации, в которой доля затрат сохранилась бы на прошлогоднем уровне.
Она не означает, что все 9,9 млрд рублей связаны исключительно с поглощениями.
На динамику могли повлиять стоимость труда, обслуживание объектов, логистика, структура торговых форматов и другие обстоятельства.
Но показатель позволяет оценить масштаб давления на прибыль.
Почти 10 млрд рублей — существенная сумма даже для сети с триллионной выручкой.
EBITDA: масштаб увеличился, рентабельность снизилась
Рентабельность EBITDA в III квартале составила 6,1%.
Годом ранее — около 7,3%.
Снижение достигло 1,19 процентного пункта.
За девять месяцев рентабельность EBITDA также сократилась до 6,1% — на 1,35 процентного пункта.
При этом сама EBITDA в абсолютном выражении остаётся значительной.
Приблизительная оценка EBITDA
| Период | Выручка | Рентабельность EBITDA | Расчётная EBITDA |
|---|---|---|---|
| III кв. 2026 | 359,3 млрд ₽ | 6,1% | Около 21,9 млрд ₽ |
| 9 месяцев 2026 | 1 007,8 млрд ₽ | 6,1% | Около 61,5 млрд ₽ |
Расчёт EcomHub Research выполнен на основе опубликованных округлённых показателей рентабельности. Точные суммы EBITDA могут незначительно отличаться.
Для сравнения: во II квартале 2026 года EBITDA составляла приблизительно 22,9 млрд рублей при рентабельности 6,7%.
Таким образом, в III квартале выручка увеличилась относительно предыдущего квартала, но операционная рентабельность снизилась.
Это показывает, что расширение оборота пока не обеспечивает сопоставимого улучшения доходности.
Почему чистая прибыль падает быстрее EBITDA
EBITDA отражает результат до амортизации, процентов и налогов.
Но для активно приобретающей новые активы группы эти расходы особенно значимы.
После покупки торговых сетей увеличивается стоимость основных средств, оборудования и других активов.
Это может приводить к росту амортизации.
Если приобретения частично финансируются заёмными средствами, увеличиваются процентные расходы.
В результате EBITDA может оставаться положительной и даже увеличиваться, тогда как чистая прибыль сокращается.
Именно такой разрыв наблюдается в отчётности «Ленты».
Но для точного разделения влияния амортизации, финансовых расходов и налогов необходим полный анализ отчёта о прибылях и убытках.
Опубликованные агрегированные показатели подтверждают снижение рентабельности, но не позволяют приписать всю потерю чистой прибыли одному фактору.
Долговая нагрузка выросла более чем вдвое относительно конца 2025 года
На 30 сентября отношение чистого долга к EBITDA за последние 12 месяцев составило 1,4.
На конец 2025 года показатель равнялся 0,6.
Годом ранее — 0,9.
Динамика долговой нагрузки
| Дата | Чистый долг / EBITDA |
|---|---|
| 30 сентября 2025 | 0,9 |
| 31 декабря 2025 | 0,6 |
| 30 сентября 2026 | 1,4 |
Таким образом, относительно конца прошлого года показатель увеличился более чем вдвое.
Это не означает, что сам чистый долг обязательно вырос в 2,3 раза: коэффициент зависит одновременно от размера задолженности и EBITDA.
Но тенденция очевидна.
«Лента» использует больше долгового финансирования относительно операционной прибыли.
На фоне приобретения крупных торговых сетей это объяснимо.
Однако увеличение долга повышает чувствительность бизнеса к процентным ставкам и денежным потокам.
Если рентабельность продолжит снижаться, обслуживать обязательства будет сложнее.
При этом коэффициент 1,4 сам по себе не указывает на критическое финансовое положение.
Для крупного продуктового ритейлера это умеренный уровень долговой нагрузки.
Гораздо важнее его дальнейшая динамика и способность компании увеличивать EBITDA после интеграции приобретённых активов.
Сколько стоит снижение рентабельности EBITDA
Рассмотрим ещё один расчёт.
За девять месяцев 2026 года «Лента» получила около 1,008 трлн рублей выручки.
Текущая рентабельность EBITDA составляет 6,1%.
Годом ранее она была приблизительно 7,45%.
Разница — 1,35 процентного пункта.
Расчёт EcomHub Research: если бы на нынешнем обороте сохранилась прошлогодняя рентабельность EBITDA, показатель был бы приблизительно на 13,6 млрд рублей выше.
Это условная оценка влияния изменения маржи.
Она не означает прямую сумму потерь от интеграции «О’КЕЙ» или других приобретённых сетей.
Но позволяет показать цену снижения операционной эффективности.
При триллионном обороте один процентный пункт рентабельности соответствует примерно 10 млрд рублей за девять месяцев.
Именно поэтому небольшие изменения маржи имеют столь существенное значение для финансовых результатов крупных ритейлеров.
Почему «Лента» продолжает покупать сети, несмотря на снижение прибыли
Стратегия консолидации позволяет быстро увеличивать масштаб бизнеса.
Вместо строительства всех магазинов с нуля компания приобретает существующие торговые объекты, персонал, логистические мощности и клиентскую аудиторию.
Это может ускорить выход в новые регионы и сегменты рынка.
Кроме того, увеличение масштаба повышает переговорную силу в отношениях с поставщиками.
Но приобретения создают и дополнительные риски.
В частности, компания может получить активы с более низкой рентабельностью, чем у основного бизнеса.
Для их интеграции потребуется время.
Часть магазинов может нуждаться в реконструкции.
Также возникает необходимость объединения информационных систем, ассортиментных матриц и управленческих процедур.
В результате положительный эффект от синергии может проявиться лишь через несколько кварталов.
Поэтому нынешнее снижение прибыльности не обязательно означает неудачу стратегии.
Но оно показывает, что инвесторы и кредиторы пока видят прежде всего увеличение оборота, а не окончательный финансовый результат интеграции.
«Лента» против X5: разные темпы роста, похожее давление на прибыль
Сравнение с X5 позволяет увидеть важную особенность текущего российского продуктового ритейла.
Обе группы увеличивают выручку, но сталкиваются с ухудшением конечной доходности.
Однако причины и масштаб изменений различаются.
X5 растёт прежде всего за счёт существующих форматов, включая «Пятёрочку» и «Чижик», а также цифровую торговлю.
«Лента» активно использует приобретения новых сетей.
Сравнение результатов за девять месяцев 2026 года
| Показатель | «Лента» | X5 |
|---|---|---|
| Выручка | 1,008 трлн ₽ | 3,792 трлн ₽ |
| Рост выручки | +29,0% | +11,4% |
| Чистая прибыль | 18,73 млрд ₽ | 63,8 млрд ₽ |
| Изменение чистой прибыли | −21,9% | −16,5% |
| Чистая рентабельность | 1,9% | 1,7% |
| Чистый долг / EBITDA | 1,4 | 1,20 |
Для X5 в таблице используется чистая прибыль до применения IFRS 16, сопоставимая по методологическому подходу с основными показателями «Ленты». Различия в прочих учётных политиках сохраняются.
Из таблицы видно, что «Лента» значительно быстрее увеличивает выручку.
Но темпы сокращения чистой прибыли у неё также выше.
При этом по итогам девяти месяцев чистая рентабельность «Ленты» остаётся немного выше, чем у X5.
Это важная оговорка: снижение прибыльности не означает, что «Лента» автоматически стала менее эффективной по всем показателям.
Однако компании необходимо доказать, что расширение бизнеса способно поддерживать, а не постепенно сокращать эту рентабельность.
Почему результаты «Ленты» важны для всего российского ритейла
Отчёт показывает, что масштабирование продуктовой торговли становится дороже.
В условиях высокой стоимости капитала приобретение и развитие сетей требуют более осторожной финансовой оценки.
Рост потребительского спроса ограничен.
Расходы на персонал, логистику и обслуживание торговых объектов остаются существенными.
Параллельно развивается электронная коммерция, которая требует дополнительных инвестиций.
Крупные группы пытаются получать преимущества за счёт масштаба.
Но если новые активы имеют более низкую рентабельность, их консолидация может временно ухудшать результаты всей компании.
В таких условиях важнейшим показателем становится не только рост выручки, но и способность превращать дополнительный оборот в денежный поток и прибыль.
Именно здесь сейчас находится главный вызов для «Ленты».
Что необходимо отслеживать в IV квартале
Следующая отчётность покажет, начала ли группа извлекать экономическую выгоду из приобретений.
Прежде всего важна динамика рентабельности EBITDA.
Если она продолжит снижаться, это будет означать, что расходы на интеграцию и изменение структуры бизнеса сохраняют давление.
Не менее важны результаты гипермаркетов «О’КЕЙ» после ребрендинга.
Компания уже сообщала о положительной динамике первых переоборудованных объектов.
Однако необходимо понять, распространяется ли этот эффект на всю сеть.
Также важна дальнейшая динамика «Монетки».
Формат магазинов у дома остаётся одним из ключевых направлений органического роста группы.
Отдельного внимания заслуживает онлайн-торговля.
Во II квартале онлайн-выручка увеличилась на 9%, до 19,9 млрд рублей, тогда как собственные сервисы выросли на 23,8%.
Для III квартала необходимо оценивать, сохраняется ли переход продаж с внешних партнёрских каналов на собственные цифровые сервисы.
Но главное — финансовая устойчивость всей группы.
Если чистый долг продолжит увеличиваться, а EBITDA останется под давлением, стоимость дальнейшей экспансии будет расти.
Оценка EcomHub: «Лента» покупает рост, но пока не превращает его в прибыль
Результаты III квартала хорошо показывают преимущества и ограничения стратегии консолидации.
«Лента» смогла увеличить выручку на 34,3% и превысить триллион рублей накопительного оборота за девять месяцев.
Это значительный результат.
Компания усилила позиции в продуктовом ритейле, расширила региональное присутствие и получила новые торговые форматы.
Но одновременно ухудшились ключевые показатели прибыльности.
Валовая рентабельность снизилась.
Доля коммерческих и административных расходов выросла.
Рентабельность EBITDA сократилась.
Чистая прибыль упала почти на 30% в III квартале.
А долговая нагрузка заметно увеличилась.
Пока результаты выглядят как типичная ситуация для компании, которая активно приобретает новые активы: оборот увеличивается сразу, а экономический эффект от интеграции проявляется значительно медленнее.
Но такая стратегия не может бесконечно оправдываться будущими преимуществами.
В какой-то момент приобретения должны начать улучшать рентабельность и денежный поток.
Именно этого от «Ленты» теперь следует ожидать.
Вывод EcomHub
«Лента» за девять месяцев 2026 года увеличила выручку до 1,008 трлн рублей, но получила на 21,9% меньше чистой прибыли, чем годом ранее.
Главным источником роста стали приобретения «О’КЕЙ», «Реми», «ОБИ Россия» и расширение существующих форматов.
При этом сопоставимые продажи также увеличиваются — на 8,1% в III квартале, что подтверждает рост оборота действующего бизнеса.
Однако расширение группы сопровождается снижением операционной эффективности.
На нынешнем масштабе каждый процентный пункт EBITDA-маржи соответствует примерно 10 млрд рублей за девять месяцев.
Поэтому дальнейшее уменьшение рентабельности способно быстро поглощать преимущества от роста выручки.
Главный вопрос к руководству «Ленты»: сколько времени потребуется, чтобы приобретённые сети начали увеличивать не только оборот, но и прибыль группы?
Пока компания уверенно покупает масштаб. Следующий этап — доказать, что этот масштаб способен приносить больше денег акционерам.
Источники
- «Группа Лента». «Группа Лента объявляет о росте выручки на 34,3% и росте LFL-продаж на 8,1% в 3 квартале 2026 года». Официальные результаты, 30 октября 2026 года.
https://www.lentagroup.ru/ru/media/news-and-press-releases/gruppa-lenta-obyavlyaet-o-roste-vyruchki-na-34-3-i-roste-lfl-prodazh-na-8-1-v-3-kvartale-2026-goda/ - «Группа Лента». Финансовые результаты за III квартал и девять месяцев 2026 года.
https://www.lentagroup.ru/upload/press-releases/Lenta-Group-Q326-Financial-Results-RUS-vF.pdf - Интерфакс. Раскрытие информации МКПАО «Лента», 30 октября 2026 года.
https://www.e-disclosure.ru/portal/event.aspx?EventId=Ez5JsyLHoUmZKGCWZxoNhQ-B-B - Smart-Lab. «Чистая прибыль Ленты по МСФО за 9 месяцев 2026 года снизилась на 21,9%, до 18,73 млрд рублей». 30 октября 2026 года.
https://smartlab.news/read/209156-cistaia-pribyl-lenty-po-msfo-za-9-mes-2026g-snizilas-na-219-gg-do-rub1873-mlrd-vyrucka-rub1-trln-29-gg-pribyl-za-3kv-snizilas-na-298-gg-do-rub574-mlrd - Т-Инвестиции. «Лента наращивает выручку, но теряет в рентабельности». Аналитический прогноз от 26 октября 2026 года.
https://smart-lab.ru/mobile/topic/1366783/ - Интерфакс. «Лента во II квартале нарастила выручку на 28,8%». 3 августа 2026 года.
https://www.interfax.ru/business/1107153 - Chain. «Сети открывают вдвое меньше: минимум с 2011 года». Анализ российского рынка розницы, октябрь 2026 года.
https://chain.bizan.pro/media/seti-otkryvayut-vdvoe-menshe-minimum-s-2011 - X5. Финансовые результаты III квартала и девяти месяцев 2026 года.
https://www.x5.ru/ru/investors/

