
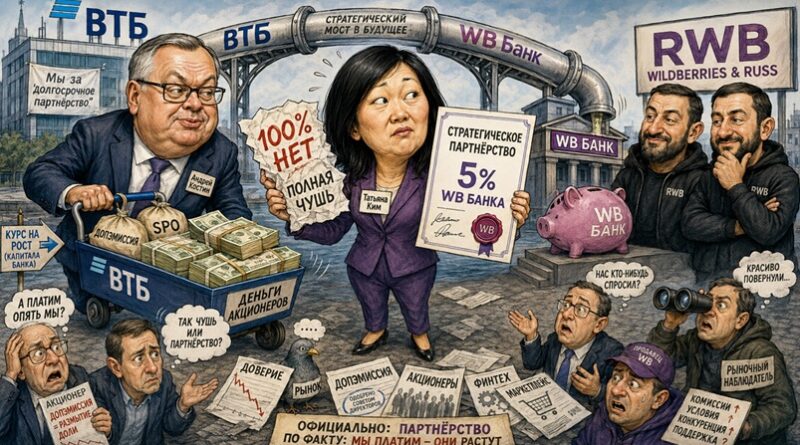
ВТБ снова не смог закрыть сделку с Wildberries: сроки сорваны в третий раз, допэмиссия на 300 млрд рублей зависла
🏦 ВТБ в третий раз перенёс сделку с Wildberries на неопределённый срок
ВТБ снова отложил приобретение долей в ВБ Банке и других финтех-активах Wildberries (RWB). Сделку планировали закрыть сначала в августе, затем в сентябре и октябре, но новая дата теперь не названа. Первый зампред ВТБ Дмитрий Пьянов объяснил задержку согласованием юридических документов. Одновременно переносится допэмиссия акций на 300–400 млрд рублей по цене 87 рублей за бумагу. При этом банк собирается приобрести не менее 5% ВБ Банка и миноритарные доли в других активах RWB. Стоимость приобретений и распределение привлекаемых средств не раскрыты. ВТБ сохраняет планы партнёрства, однако очередной перенос оставляет открытым вопрос об экономике сделки.
Про пожары — молчок
Подробнее
ВТБ снова не смог закрыть сделку с Wildberries: сроки сорваны в третий раз, допэмиссия на 300 млрд рублей зависла
30 октября 2026 года
ВТБ вновь перенёс сделку с объединённой группой Wildberries и Russ (RWB), которую собирался завершить до конца октября. Теперь у приобретения доли в ВБ Банке и других финансово-технологических активах маркетплейса вообще нет объявленной даты закрытия. Одновременно откладывается масштабная дополнительная эмиссия акций ВТБ, рассчитанная на привлечение 300–400 млрд рублей. За последние месяцы сроки переносили уже трижды: сначала с августа на сентябрь, затем на октябрь, а теперь — на неопределённый период. Официальная причина очередной задержки — согласование юридических документов. Однако история сделки вызывает вопросы: почему приобретение миноритарных долей в активах Wildberries требует столь длительных переговоров, зачем ВТБ выпускать акции на сотни миллиардов рублей и какую роль в этой конструкции играет сам маркетплейс?
ВТБ обещал закрыть сделку в октябре, но снова перенёс сроки
30 октября первый заместитель председателя правления ВТБ Дмитрий Пьянов сообщил журналистам, что сделка с RWB пока не завершена.
Стороны продолжают согласовывать договор купли-продажи акций ВБ Банка и других финтех-активов группы.
По словам Пьянова, осталось урегулировать сравнительно небольшое количество вопросов, однако подготовка окончательного юридического соглашения требует дополнительного времени.
Основной причиной переноса он назвал «договоротворчество».
При этом руководство ВТБ рассчитывает, что сделка всё же состоится.
Но конкретных сроков Пьянов не назвал.
Это уже третье изменение календаря после того, как стороны объявили о стратегическом партнёрстве в мае 2026 года.
Как переносили сделку
| Период | Объявленный план | Что произошло |
|---|---|---|
| Май 2026 | Стратегическое партнёрство ВТБ и RWB | Объявлено приобретение долей в финансовых активах |
| Июнь–июль | Подготовка допэмиссии | Согласованы параметры размещения |
| Август | Планировалось закрытие сделки | Срок перенесён на сентябрь |
| Сентябрь | Завершение сделки и размещение акций | Срок перенесён на октябрь |
| 29 сентября | ВТБ рассчитывал закрыть сделку к концу октября | Подтверждены прежние параметры размещения |
| 30 октября | Сделка не завершена | Новая дата не названа |
Сначала задержку объясняли чрезвычайными обстоятельствами.
С июля складская инфраструктура Wildberries подвергалась атакам беспилотников, в результате которых были повреждены несколько логистических объектов.
В августе Пьянов говорил, что ВТБ не форсирует сделку, поскольку управленческие ресурсы RWB направлены на устранение последствий этих событий.
В сентябре глава ВТБ Андрей Костин подтвердил сохранение стратегических планов и рассчитывал завершить договорённости в течение месяца.
Теперь этот срок также истёк.
Причиной очередной отсрочки названы уже не последствия атак, а подготовка договора и взаимных гарантий.
Что именно ВТБ собирается купить у Wildberries
Важно понимать, что ВТБ не покупает сам маркетплейс Wildberries.
Предмет сделки — миноритарные доли в финансовых и цифровых активах группы RWB.
Первым этапом заявлено приобретение не менее 5% в ВБ Банке с возможностью дальнейшего увеличения участия.
Также предполагается вхождение ВТБ в капитал других финтех-проектов и финансовых сервисов группы.
Контроль над приобретаемыми активами должен сохраниться у RWB.
Структура предполагаемого партнёрства
| Направление | Планируемая роль ВТБ |
|---|---|
| ВБ Банк | Покупка не менее 5% |
| Другие финтех-активы RWB | Миноритарное участие |
| Цифровые проекты | Участие в рамках партнёрства |
| Финансовые сервисы маркетплейса | Совместное развитие |
| Контроль над Wildberries | Не предусмотрен |
| Финансирование сделки | Допэмиссия акций ВТБ |
Стратегический интерес ВТБ понятен.
Wildberries располагает огромной потребительской аудиторией, сетью продавцов и развитой инфраструктурой платежей.
Для банка это возможность расширить присутствие в электронной коммерции и увеличить объём финансовых услуг.
Для RWB партнёрство с крупным государственным банком потенциально открывает доступ к дополнительным банковским продуктам, капиталу и инфраструктуре.
Однако фактическая стоимость приобретаемых долей не раскрыта.
И это один из ключевых вопросов всей конструкции.
Зачем ВТБ выпускать акции на 300–400 млрд рублей ради доли в ВБ Банке
Параллельно со сделкой ВТБ готовит дополнительную эмиссию обыкновенных акций.
Утверждённый максимальный объём — 6,292 млрд акций.
Цена размещения — 87 рублей за бумагу.
Предельная сумма при размещении всего объёма составляет около 547,4 млрд рублей.
Но руководство банка ранее ориентировалось на фактическое привлечение 300–400 млрд рублей, ближе к нижней границе диапазона.
Параметры допэмиссии
| Показатель | Значение |
|---|---|
| Максимальное количество новых акций | 6,292 млрд |
| Цена размещения | 87 ₽ |
| Теоретический максимум привлечения | 547,4 млрд ₽ |
| Объявленный ориентир | 300–400 млрд ₽ |
| Преимущественное право действующих акционеров | Предусмотрено |
| Срок размещения | Перенесён, новая дата не названа |
Главное противоречие заключается в масштабах.
ВТБ собирается приобрести миноритарные доли в финансовых активах Wildberries.
Но одновременно планирует привлечь сотни миллиардов рублей.
Для сравнения: по данным, приводившимся «Ведомостями», капитал ВБ Банка на конец I квартала 2026 года составлял 67,4 млрд рублей.
Расчёт EcomHub Research
Если исключительно для ориентира оценить 5% капитала ВБ Банка по его балансовой стоимости на конец I квартала, получится около 3,37 млрд рублей.
Это не рыночная стоимость пакета и не объявленная цена сделки.
Реальная оценка может отличаться из-за будущих доходов, структуры капитала, стратегических прав и других обстоятельств.
Тем не менее разница между несколькими миллиардами рублей условной стоимости доли в ВБ Банке и привлечением 300–400 млрд рублей принципиальна.
Она показывает, что допэмиссия связана с более широкой стратегией ВТБ, а не только с приобретением 5% одного банка.
Сам ВТБ ранее указывал, что капитал потребуется также для финансирования партнёрства и развития основной деятельности.
Поэтому представлять все 300–400 млрд рублей как цену покупки активов Wildberries было бы неправильно.
Но компаниям необходимо объяснить инвесторам, какая часть средств предназначена непосредственно для приобретений и какую экономическую отдачу они должны обеспечить.
Акции предлагают размещать по 87 рублей, хотя на бирже они стоили значительно дешевле
Ещё одна особенность сделки — цена дополнительной эмиссии.
В сентябре руководство ВТБ подтвердило намерение размещать акции по 87 рублей.
При этом в течение предыдущего месяца рыночная стоимость бумаг не превышала 54 рублей, а в середине сентября опускалась до 49,44 рубля.
Таким образом, объявленная цена размещения значительно превышала биржевые котировки.
Расчёт EcomHub Research
| Показатель | Значение |
|---|---|
| Цена размещения | 87 ₽ |
| Биржевая цена для сравнения | 54 ₽ |
| Превышение цены размещения | 61,1% |
| Исторический минимум в середине сентября | 49,44 ₽ |
| Превышение относительно минимума | 76,0% |
Это историческое сравнение с сентябрьскими котировками, а не оценка текущей цены акций на 30 октября.
Такой разрыв создаёт очевидную проблему для обычных биржевых инвесторов.
Зачем покупать новые акции по 87 рублей, если на вторичном рынке те же бумаги можно приобрести существенно дешевле?
ВТБ ранее признавал, что участие розничных инвесторов может быть ограниченным.
Основной расчёт делается на крупных якорных инвесторов, заинтересованных в стратегическом размещении.
Среди потенциальных участников ранее называлась и группа RWB.
Но окончательная структура размещения не раскрыта.
Именно поэтому очередная отсрочка важна не только для Wildberries, но и для акционеров ВТБ.
Что означает перенос дополнительной эмиссии
Допэмиссия позволяет банку увеличить собственный капитал за счёт выпуска новых акций.
Но для существующих акционеров она может приводить к размыванию долей, если они не участвуют в размещении.
Поэтому законодательство предусматривает процедуры защиты прав действующих владельцев.
В частности, им предоставляется преимущественное право приобретения новых бумаг.
Дмитрий Пьянов пояснил, что размещение требует соблюдения корпоративных сроков.
Если процедура преимущественного права не запускается в первую неделю месяца, завершить всю эмиссию в том же месяце становится затруднительно.
Следовательно, перенос сделки с RWB автоматически усложняет календарь привлечения капитала.
Сколько акций потребуется выпустить
При цене 87 рублей за акцию:
| Объём привлечения | Необходимое количество новых акций |
|---|---|
| 300 млрд ₽ | Около 3,45 млрд |
| 350 млрд ₽ | Около 4,02 млрд |
| 400 млрд ₽ | Около 4,60 млрд |
| 547,4 млрд ₽ | 6,292 млрд |
Расчёт EcomHub Research.
Ранее ВТБ сообщал, что максимальная допэмиссия соответствует примерно 49% находящихся в обращении акций.
Это значительный объём потенциального размывания.
Но фактическая степень изменения долей будет зависеть от количества размещённых бумаг и участия действующих акционеров.
Поэтому последствия для инвесторов можно окончательно оценить только после публикации фактических параметров размещения.
Почему сделка оказалась настолько сложной
Официально Пьянов объясняет задержку согласованием договорных условий и взаимных гарантий.
Такая причина правдоподобна для приобретения пакетов в нескольких финансовых активах.
Сделка может включать оценку бизнеса, корпоративные права, обязательства сторон, гарантии достоверности финансовой информации и условия дальнейшего развития партнёрства.
Однако точный перечень разногласий ВТБ не раскрыл.
Поэтому утверждать, что стороны спорят о стоимости активов, контроле над ВБ Банком или структуре платежей, оснований нет.
Тем не менее масштаб допэмиссии и длительность переговоров позволяют выделить несколько вопросов, которые требуют разъяснений.
Первый — оценка активов. Сколько фактически стоит приобретаемый пакет и по какой методике стороны определяют его стоимость?
Второй — корпоративное управление. Какие права получит ВТБ, оставаясь миноритарным акционером?
Третий — дальнейшие инвестиции. Предусматривает ли соглашение обязательства по дополнительному финансированию финтех-проектов?
Четвёртый — использование привлечённого капитала. Какая часть допэмиссии непосредственно связана с RWB?
Пятый — экономический результат. Как банк рассчитывает монетизировать партнёрство с Wildberries?
Пока публичных ответов на большинство этих вопросов нет.
Как атаки на склады Wildberries повлияли на переговоры
Летом 2026 года логистическая инфраструктура Wildberries столкнулась с серией атак беспилотников.
Повреждения получили складские комплексы в нескольких российских регионах.
В результате возникли перебои с обработкой заказов, потери товарных запасов и необходимость компенсировать ущерб продавцам.
В августе руководство ВТБ прямо связывало перенос сроков сделки с тем, что ресурсы партнёра были заняты устранением последствий чрезвычайных событий.
Это подтверждённая причина одной из предыдущих отсрочек.
Но в октябре официальное объяснение изменилось.
Теперь банк ссылается на продолжающееся согласование юридических документов.
Следовательно, некорректно утверждать, что сделка вновь перенесена исключительно из-за атак на склады.
Вместе с тем последствия летних событий остаются важным фоном переговоров.
RWB одновременно решает задачи восстановления инфраструктуры, компенсации потерь и дальнейшего развития бизнеса.
Крупное стратегическое партнёрство с банком требует управленческого внимания и детальной оценки финансовых обязательств.
Но прямое влияние этих обстоятельств на нынешнюю редакцию договора не раскрыто.
Почему Wildberries нужен ВТБ
Финансовые сервисы становятся одним из ключевых направлений развития маркетплейсов.
Wildberries располагает собственной банковской инфраструктурой и развивает продукты для покупателей и продавцов.
Для покупателей это платежи, скидки и финансовые инструменты.
Для продавцов — расчёты, кредитование и другие сервисы, связанные с оборотным капиталом.
Банковская инфраструктура позволяет маркетплейсу расширять доходы за пределами торговли и логистики.
Но финансовый бизнес требует капитала, управления рисками и соблюдения банковского регулирования.
ВТБ может предоставить опыт работы с кредитными продуктами, платёжными системами и корпоративными клиентами.
Для RWB это потенциально снижает необходимость самостоятельно развивать некоторые сложные направления.
Но стратегическое партнёрство также означает появление крупного внешнего участника в финансовой инфраструктуре маркетплейса.
Даже миноритарное участие банка может сопровождаться корпоративными правами и договорными обязательствами.
Их содержание пока не раскрыто.
Зачем ВТБ доступ к клиентам Wildberries
Интерес ВТБ не ограничивается приобретением доли в ВБ Банке.
Маркетплейс обеспечивает доступ к масштабной аудитории покупателей и предпринимателей.
Для банка это потенциальный канал распространения финансовых продуктов.
Продавцам маркетплейса необходимы кредиты на закупку товара, оборотное финансирование, расчётные счета и инструменты управления денежными потоками.
Покупателям — платежи, рассрочки и другие финансовые услуги.
При наличии подходящих соглашений ВТБ сможет развивать собственные продукты внутри торговой экосистемы.
Но здесь существует важное ограничение.
Доступ к аудитории Wildberries не означает автоматического перехода клиентов в ВТБ.
Пользователи должны иметь возможность выбирать финансовые сервисы, а использование их данных регулируется законодательством.
Поэтому будущий экономический результат зависит от конкретных продуктов, условий сотрудничества и готовности клиентов ими пользоваться.
Расчёт EcomHub: как может работать монетизация
Предположим, партнёрство позволит привлечь 1 млн дополнительных клиентов финансовых сервисов.
Если условный чистый годовой доход от одного активного клиента составит 1000 рублей, совокупный эффект достигнет 1 млрд рублей в год.
При 3000 рублей — 3 млрд рублей.
При 5000 рублей — 5 млрд рублей.
| Активные клиенты | Чистый доход на клиента в год | Условный годовой результат |
|---|---|---|
| 1 млн | 1 000 ₽ | 1 млрд ₽ |
| 1 млн | 3 000 ₽ | 3 млрд ₽ |
| 1 млн | 5 000 ₽ | 5 млрд ₽ |
Это исключительно сценарная оценка EcomHub Research.
ВТБ не раскрывал таких прогнозов, а реальный чистый доход зависит от стоимости привлечения, кредитных потерь, операционных расходов и структуры продуктов.
Расчёт иллюстрирует, что даже крупная клиентская база не гарантирует быстрой окупаемости масштабных инвестиций.
Для существенного финансового результата необходимо сочетание большого количества активных пользователей и устойчивой прибыли на одного клиента.
Почему рынку важно знать окончательные условия сделки
ВТБ — публичный банк, акции которого обращаются на Московской бирже.
Поэтому информация о размере допэмиссии, предполагаемых приобретениях и ожидаемой доходности имеет значение для инвесторов.
Сделка также затрагивает крупную непубличную торговую группу, оказывающую значительное влияние на российский рынок электронной коммерции.
При этом публично подтверждены лишь основные параметры партнёрства.
Полная стоимость приобретений не раскрыта.
Неизвестны конкретные доли во всех дополнительных активах.
Не опубликована финансовая модель ожидаемой синергии.
И теперь отсутствует даже новый календарный ориентир завершения сделки.
На этом фоне повторяющиеся заявления о сохранении стратегических планов не заменяют конкретных параметров.
Вопрос не в том, насколько быстро стороны подпишут договор.
Гораздо важнее, какие обязательства они примут и насколько экономически обоснованными окажутся условия.
Оценка EcomHub: ВТБ и Wildberries не отказываются от сделки, но её структура вызывает всё больше вопросов
Перенос сделки с августа на сентябрь, затем на октябрь и теперь на неопределённый срок показывает, что согласование партнёрства оказалось сложнее первоначальных ожиданий.
ВТБ объясняет нынешнюю задержку юридическими процедурами и продолжает заявлять о намерении завершить приобретение.
Поэтому называть сделку сорванной окончательно нельзя.
Однако отсутствие новой даты и одновременный перенос допэмиссии означают, что ключевые этапы пока не выполнены.
Особенно интересен масштаб финансовой конструкции.
Банк собирается приобрести миноритарные пакеты в финтех-активах RWB, но для реализации партнёрства планирует привлечение 300–400 млрд рублей.
При этом приблизительная балансовая стоимость 5% ВБ Банка на начало года измерялась несколькими миллиардами рублей.
Это не означает, что стороны завышают стоимость активов: дополнительная эмиссия предназначена для более широких целей.
Но столь значительная разница требует ясного объяснения распределения средств и ожидаемой доходности.
Дополнительный вопрос вызывает цена размещения 87 рублей за акцию, которая в сентябре значительно превышала биржевые котировки.
Для розничных инвесторов такая конструкция выглядит непривлекательно без понимания прав и экономических мотивов крупных участников размещения.
Вывод EcomHub
ВТБ в третий раз перенёс сделку с Wildberries, и теперь у неё нет объявленной даты завершения.
Банк продолжает согласование договора и не отказывается от стратегического партнёрства.
Но параллельно откладывается дополнительная эмиссия акций на сотни миллиардов рублей.
Именно финансовая сторона делает эту историю значительно важнее обычной задержки корпоративной сделки.
Речь идёт о приобретении миноритарных долей в банковских и финтех-активах крупнейшего маркетплейса, привлечении большого объёма капитала и потенциальном объединении финансовых сервисов двух крупных экосистем.
Пока не раскрыты окончательная стоимость приобретений, распределение привлечённых средств и ожидаемая доходность.
Поэтому главный вопрос заключается уже не в том, успеют ли ВТБ и RWB подписать документы в следующем месяце.
Гораздо важнее, зачем для партнёрства с Wildberries банку необходима допэмиссия на 300–400 млрд рублей и какую финансовую отдачу получат акционеры ВТБ от этой конструкции.
Источники
- РБК. «ВТБ вновь перенесет допэмиссию и сделку с Wildberries». 30 октября 2026 года.
https://www.rbc.ru/finances/30/10/2026/6ae35383e8a83604a8226ab1 - Интерфакс. «ВТБ рассчитывает закрыть сделку с RWB ближе к концу октября». 29 сентября 2026 года.
https://www.interfax.ru/business/1119091 - Интерфакс. «Сделка ВТБ с RWB сдвинулась на сентябрь». 28 августа 2026 года.
https://www.interfax.ru/business/1111724 - Интерфакс. «ВТБ отложил допэмиссию для сделки с Wildberries-Russ, но она состоится». 24 сентября 2026 года.
https://www.interfax.ru/business/1118185 - РБК Инвестиции. «Пьянов подтвердил планы ВТБ по допэмиссии акций на прежних условиях». 29 сентября 2026 года.
https://www.rbc.ru/quote/29/09/2026/6aba7f589a7947595a275060 - «Ведомости». «ВТБ купит 5% доли в Вайлдберриз банке в рамках стратегического сотрудничества». 27 мая 2026 года.
https://www.vedomosti.ru/finance/articles/2026/05/27/1200234-vtb-kupit-doli-v-vaildberriz-banke - «Ведомости». «ВТБ раскрыл детали сделки с RWB». 28 мая 2026 года.
https://www.vedomosti.ru/finance/articles/2026/05/28/1200740-vtb-raskril-detali - «Коммерсантъ». «ВТБ завершит сделку с RWB до конца октября». 29 сентября 2026 года.
https://www.kommersant.ru/doc/8989039 - РБК. «В ВТБ заявили о переносе допэмиссии и сделки с RWB на сентябрь». 28 августа 2026 года.
https://www.rbc.ru/finances/27/08/2026/6a9030be9a794786351a3d92


