30 лет российской электронной коммерции: 33 события, которые изменили рынок
30 лет российской электронной коммерции: 33 события, которые изменили рынок
За 30 лет российская электронная коммерция прошла путь от нескольких книжных интернет-магазинов до одной из крупнейших отраслей цифровой экономики. За это время появились собственные платёжные системы, товарные агрегаторы, специализированная логистика, маркетплейсы и многомиллионная аудитория онлайн-покупателей.
Историю электронной торговли принято связывать с появлением крупнейших компаний — Ozon, Wildberries, Авито и Яндекс Маркета. Однако развитие рынка определяли не только они. Не менее важную роль сыграли интернет-эквайринг, контекстная реклама, доставка в день заказа, постаматы, фулфилмент, развитие трансграничной торговли и финансовых сервисов.
По мере развития рынка менялась и сама модель бизнеса. Первые интернет-магазины самостоятельно закупали, хранили и продавали товары. Позднее появились специализированные операторы, которым можно было передать часть операций. Следующим этапом стали маркетплейсы, объединившие продавцов, покупателей, платежи и логистику на одной платформе.
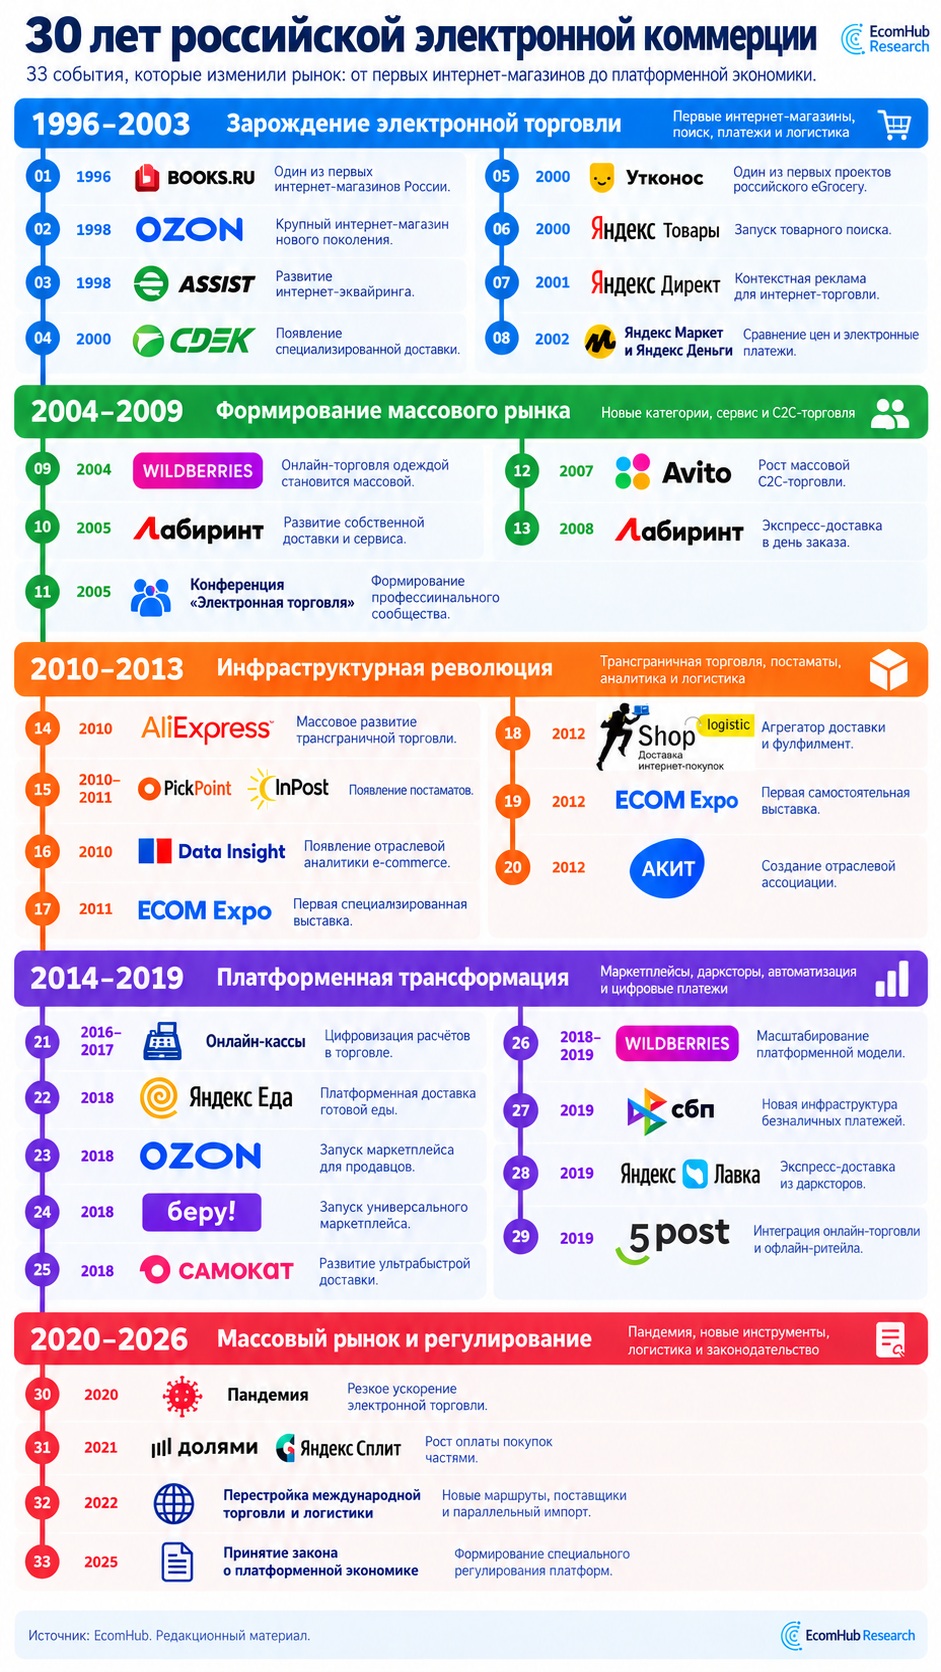
Мы выделили пять исторических периодов и 33 события, которые позволяют проследить, как формировалась современная российская электронная коммерция.
I. 1996–2003. Зарождение электронной торговли
В первые годы российская электронная коммерция представляла собой небольшой рынок, на котором отдельные предприниматели и технологические компании проверяли саму возможность дистанционной продажи товаров. Интернет-магазинам приходилось самостоятельно решать практически все задачи: от создания сайта и привлечения покупателей до организации платежей, хранения товаров и доставки.
Постепенно возникла инфраструктура, которая позволила электронной торговле превратиться из экспериментального направления в самостоятельную отрасль.
1. 1996 — Books.ru. Появление одного из первых российских интернет-магазинов
30 августа 1996 года начал работу книжный интернет-магазин «Символ», впоследствии переименованный в Books.ru. Он стал одним из первых устойчиво работавших проектов электронной торговли в России. Выбор книг в качестве первоначальной товарной категории был закономерен: их характеристики легко описать в электронном каталоге, а покупателю не требуется примерка или предварительный осмотр.
Появление таких магазинов продемонстрировало возможность продавать физические товары через интернет. При этом практически все составляющие торговли — от обработки заказов до доставки и приёма оплаты — ещё приходилось организовывать самостоятельно. Именно с подобных проектов началось формирование российского рынка интернет-розницы.
2. 1998 — Ozon. Создание крупного интернет-ритейлера
В 1998 году начал работать Ozon, первоначально специализировавшийся на продаже книг и видеопродукции. В отличие от небольших специализированных проектов, компания постепенно двигалась к модели крупного интернет-магазина с широким ассортиментом, собственной торговой инфраструктурой и обслуживанием покупателей в разных регионах.
Значение Ozon заключалось не только в масштабировании продаж. Компания развивала процессы, без которых невозможна крупная электронная торговля: централизованную обработку заказов, управление ассортиментом, складские операции, доставку и клиентский сервис. В дальнейшем именно эта инфраструктура стала основой перехода Ozon к модели маркетплейса.
3. 1998 — Assist. Развитие российского интернет-эквайринга
Одним из ключевых препятствий для ранней электронной торговли была организация дистанционной оплаты. Покупатели преимущественно расплачивались наличными при получении, а возможности принимать банковские карты непосредственно на сайтах оставались ограниченными.
В 1998 году платёжная система Assist начала обеспечивать приём онлайн-платежей для Ozon. Развитие интернет-эквайринга позволило автоматизировать расчёты и постепенно сформировать модель покупки, при которой все основные операции — выбор товара, оформление заказа и оплата — выполняются дистанционно. В дальнейшем специализированные платёжные сервисы стали самостоятельной частью инфраструктуры электронной коммерции.
4. 2000 — СДЭК. Развитие специализированной логистики для интернет-магазинов
25 февраля 2000 года в Новосибирске была основана служба доставки, впоследствии получившая название СДЭК. Первоначально компания обслуживала интернет-магазин Korzina.ru, которому требовалась доставка заказов по Сибири и Дальнему Востоку. В дальнейшем оператор начал работать с другими заказчиками и развивать собственную логистическую инфраструктуру.
Появление специализированных служб доставки имело принципиальное значение для электронной торговли. Интернет-магазинам больше не обязательно было самостоятельно создавать курьерские подразделения и организовывать перевозки во все регионы. СДЭК стала одним из участников формирования независимого рынка логистических услуг для e-commerce, а впоследствии развила федеральную и международную сеть доставки и пунктов выдачи.
5. 2000 — Утконос. Зарождение российского eGrocery
В июле 2000 года была зарегистрирована компания «Новый импульс», созданная для реализации проекта Утконос. Первые два магазина под этим названием открылись в Зеленограде в марте 2002 года. На начальном этапе покупатели оформляли предварительные заказы через терминалы в магазинах или по телефону. В дальнейшем компания развивала интернет-продажи, складскую инфраструктуру и собственную доставку.
Утконос стал одним из пионеров дистанционной торговли продуктами питания в России. Компания задолго до массового распространения современных сервисов eGrocery решала сложные для продовольственного рынка задачи: управление большим ассортиментом, комплектацию многопозиционных заказов, соблюдение условий хранения и доставку продуктов конечному покупателю. Этот опыт стал одной из основ развития российского рынка онлайн-продажи продуктов.
6. 2000 — Яндекс Товары. Появление товарного поиска
30 ноября 2000 года Яндекс запустил сервис Яндекс Товары, позволявший искать предложения различных интернет-магазинов. Покупатель получил возможность сравнивать товары и цены, не посещая каждый сайт по отдельности. Для продавцов сервис стал дополнительным каналом привлечения аудитории.
Появление товарного поиска изменило механизм конкуренции интернет-магазинов. Теперь покупатель мог сопоставлять предложения нескольких продавцов, а цена, ассортимент и наличие товара приобретали дополнительное значение. Яндекс Товары стали предшественником Яндекс Маркета и одной из первых попыток создать единую информационную инфраструктуру для электронной торговли.
7. 2001 — Яндекс Директ. Развитие контекстной рекламы
В 2001 году была запущена система контекстной рекламы Яндекс Директ. Она позволила рекламодателям размещать объявления, связанные с поисковыми запросами пользователей, и постепенно превратилась в один из основных инструментов привлечения покупателей.
Для интернет-магазинов появление контекстной рекламы означало принципиальное изменение маркетинга. Вместо преимущественно имиджевого продвижения продавцы получили инструмент работы с уже существующим спросом. Развитие аукционной модели, оплаты за переходы и аналитики рекламных кампаний позволило оценивать эффективность привлечения покупателей и управлять затратами на продажи.
8. 2002 — Яндекс Маркет и Яндекс Деньги. Развитие товарных агрегаторов и электронных платежей
В 2002 году на основе сервиса Яндекс Товары появился Яндекс Маркет. На момент запуска в нём были представлены предложения почти 150 интернет-магазинов. В том же году Яндекс совместно с группой PayCash запустил платёжную систему Яндекс Деньги, расширившую возможности электронных расчётов.
Эти сервисы решали две фундаментальные задачи электронной торговли: поиск наиболее подходящего предложения и дистанционную оплату. Товарные агрегаторы повышали прозрачность рынка и усиливали конкуренцию между продавцами, а электронные деньги создавали альтернативу наличным расчётам и банковским картам. Формирование такой инфраструктуры сделало онлайн-покупки доступнее и удобнее.
II. 2004–2009. Формирование массового рынка
К середине 2000-х годов интернет-торговля начала выходить за пределы относительно простых товарных категорий. Покупатели постепенно осваивали дистанционное приобретение одежды, обуви и других товаров, которые традиционно предпочитали выбирать в обычных магазинах.
Одновременно начали развиваться специализированные сервисы доставки, пункты самовывоза и новые форматы клиентского обслуживания. Интернет-магазины стали конкурировать не только ценой и ассортиментом, но и удобством получения заказа. Сформировалось профессиональное сообщество участников отрасли.
9. 2004 — Wildberries. Развитие онлайн-торговли одеждой и обувью
В 2004 году был основан Wildberries, первоначально специализировавшийся на продаже одежды и обуви. Эта категория представляла особую сложность для электронной торговли: покупатель не мог заранее оценить посадку, размер и внешний вид товара, а значит, риск отказа от покупки был существенно выше, чем при продаже книг или электроники.
Развитие сети пунктов выдачи, возможности примерки и оплаты после получения помогло преодолеть часть этих ограничений. Wildberries последовательно развивал собственную логистику и клиентский сервис, а в дальнейшем перешёл к платформенной модели. Компания сыграла существенную роль в распространении онлайн-покупок одежды и формировании привычки заказывать товары с возможностью выбора при получении.
10. 2005 — Лабиринт. Собственная доставка как конкурентное преимущество
В 2005 году начал работу книжный интернет-магазин Лабиринт. Компания сделала одним из важнейших направлений развития собственную логистику и качество клиентского обслуживания. Постепенно расширялись курьерская служба, география доставки и сеть пунктов самовывоза, покупателям предлагались различные способы оплаты.
Для российского e-commerce того времени доставка была одним из основных ограничений роста. Независимые интернет-магазины сталкивались с высокими затратами, недостаточным географическим охватом и нестабильным качеством работы подрядчиков. Развитие собственной логистики позволяло Лабиринту контролировать сроки доставки и взаимодействие с покупателем, превращая сервис в самостоятельное конкурентное преимущество.
11. 2005 — Первая конференция «Электронная торговля». Формирование профессионального сообщества
6–7 октября 2005 года Oborot.ru организовал первую Всероссийскую конференцию «Электронная торговля». Она прошла в Москве и собрала более 100 руководителей и специалистов интернет-магазинов и компаний, предоставлявших услуги для отрасли. Участники обсуждали привлечение покупателей, организацию торговли, логистику и перспективы развития рынка.
Появление специализированных профессиональных мероприятий свидетельствовало о переходе электронной торговли на новый этап. Участники рынка получили возможность обмениваться практическим опытом, обсуждать общие проблемы и устанавливать деловые связи. В дальнейшем конференция стала регулярным отраслевым мероприятием.
12. 2007 — Авито. Массовое развитие торговли между частными лицами
В 2007 году начал работать Авито — сервис размещения частных объявлений. Он существенно упростил продажу товаров между физическими лицами. Пользователю больше не требовалось создавать собственный сайт или пользоваться специализированными торговыми площадками для отдельных категорий товаров.
Развитие Авито способствовало формированию массового рынка C2C-торговли, включая продажу подержанных вещей. Постепенно сервис начал привлекать предпринимателей и компании, для которых размещение объявлений стало самостоятельным каналом продаж. Классифайды расширили электронную коммерцию за пределы традиционной модели интернет-магазина, сделав участниками рынка миллионы частных продавцов.
13. 2008 — Лабиринт. Один из ранних примеров доставки в день заказа
26 декабря 2008 года Лабиринт запустил в Москве праздничный сервис доставки в день оформления заказа. Минимальное время ожидания составляло четыре часа. Стоимость услуги достигала 600 рублей, а при заказе от 5 тыс. рублей доставка была бесплатной. Сервис действовал до 31 декабря.
Этот пример показывает, что сокращение сроков доставки стало предметом конкуренции задолго до появления современных сервисов экспресс-доставки. Интернет-магазины начали экспериментировать с логистическими моделями, позволяющими удовлетворять спрос практически в момент его возникновения. В дальнейшем доставка в день заказа превратилась в самостоятельный сегмент рынка, а её наиболее быстрые форматы сократили время ожидания до нескольких десятков минут.
III. 2010–2013. Инфраструктурная революция
Начало 2010-х годов стало периодом формирования специализированной инфраструктуры электронной торговли. На рынок вышли новые логистические компании и сервисы, появились постаматы, начали развиваться агрегаторы доставки и фулфилмент. Одновременно российские покупатели получили массовый доступ к зарубежным торговым платформам.
Электронная коммерция постепенно становилась самостоятельной отраслью со своей аналитикой, профессиональными объединениями и выставочными мероприятиями. Для открытия интернет-магазина уже не требовалось самостоятельно создавать всю инфраструктуру: значительную часть операций можно было передать специализированным подрядчикам.
14. 2010 — AliExpress. Массовое развитие трансграничной торговли
В 2010 году Alibaba запустила международную торговую платформу AliExpress, ориентированную на продажу товаров конечным потребителям. Сервис практически с самого начала был доступен российским покупателям и постепенно стал одним из основных каналов приобретения китайских товаров.
AliExpress открыл массовому покупателю доступ к огромному ассортименту продукции зарубежных продавцов, зачастую по ценам ниже предложений российских магазинов. Расширение трансграничной торговли изменило структуру потребительского спроса, усилило ценовую конкуренцию и стимулировало развитие международной почтовой логистики. Россия впоследствии стала одним из крупнейших зарубежных рынков платформы. Опыт AliExpress также продемонстрировал возможности маркетплейса, объединяющего большое количество независимых продавцов.
15. 2010–2011 — PickPoint и InPost. Появление постаматов
29 ноября 2010 года PickPoint установил свой первый постамат на мосту Багратион в Москве. В 2011 году на российский рынок вышла польская InPost, начавшая совместно с QIWI развивать сеть автоматизированной выдачи заказов под брендом QIWI Post. Эти проекты стали пионерами нового формата получения интернет-покупок.
Постаматы предлагали альтернативу курьерской доставке и традиционному самовывозу. Покупатель мог получить заказ самостоятельно, не согласовывая время встречи с курьером, а логистический оператор — объединять доставку большого количества посылок в одну точку. Впоследствии автоматизированная выдача стала частью масштабной инфраструктуры получения интернет-заказов наряду с обычными пунктами выдачи.
16. 2010 — Data Insight. Появление специализированной аналитики электронной торговли
В 2010 году Фёдор Вирин и Борис Овчинников основали аналитическое агентство Data Insight. Компания сосредоточилась на исследовании электронной торговли, цифровых рынков, логистики, потребительского поведения и связанных с ними направлений.
Появление специализированной аналитики стало важным этапом профессионализации отрасли. Интернет-магазины, логистические операторы, инвесторы и технологические компании получили возможность использовать систематизированные данные о рынке, оценивать его динамику, изучать конкурентную среду и принимать решения о развитии бизнеса. Исследования электронной торговли постепенно превратились в самостоятельный инструмент стратегического планирования.
17. 2011 — ECOM Expo. Формирование выставочной площадки электронной торговли
24–25 мая 2011 года в рамках форума «Неделя электронной торговли» Oborot.ru провёл выставочное мероприятие, ставшее одним из этапов формирования ECOM Expo. На площадке были представлены более 40 стендов компаний, предлагавших технологии и услуги для интернет-магазинов.
Развитие выставочного формата отражало усложнение рынка. К этому времени интернет-магазинам требовались не только программное обеспечение и рекламные инструменты, но и платёжные решения, системы автоматизации, складские технологии и услуги доставки. Появление специализированных выставочных площадок помогало объединять поставщиков таких решений и их потенциальных клиентов.
18. 2012 — Shop-Logistics. Развитие агрегатора доставки и фулфилмента
В 2012 году Shop-Logistics развивала агрегаторную модель доставки, объединяющую несколько логистических операторов в одном решении для интернет-магазинов. Это позволяло продавцам использовать разные способы и направления доставки без необходимости выстраивать отдельный технологический процесс взаимодействия с каждым перевозчиком.
Значение агрегаторов заключалось в изменении самой организации логистики. Магазин получал возможность выбирать исполнителя в зависимости от географии, стоимости и условий доставки, а часть операционных процессов передавать внешнему партнёру. Развитие агрегирования, складского обслуживания и фулфилмента создало основу для логистического аутсорсинга, который впоследствии стал одним из важнейших инструментов масштабирования электронной торговли.
19. 2012 — ECOM Expo. Первая самостоятельная выставка технологий электронной торговли
23–24 мая 2012 года Oborot.ru провёл первую самостоятельную выставку ECOM Expo. В мероприятии приняли участие более 60 компаний, а число профессиональных посетителей достигло 2,5 тыс. На выставке были представлены решения для организации продаж, рекламы, платежей, автоматизации и логистики.
Самостоятельный выставочный формат продемонстрировал, что вокруг интернет-магазинов сформировался значительный рынок специализированных технологий и услуг. Для компаний электронной торговли выставка стала площадкой выбора подрядчиков, знакомства с новыми решениями и обмена практическим опытом. Для поставщиков оборудования, программного обеспечения и сервисов она открыла прямой доступ к профессиональной аудитории.
20. 2012 — АКИТ. Создание Ассоциации компаний интернет-торговли
В 2012 году была создана Ассоциация компаний интернет-торговли (АКИТ). Инициатива объединила крупных участников электронной коммерции, заинтересованных в развитии рынка, формировании единых подходов к его регулированию и взаимодействии с государственными органами.
Создание отраслевой ассоциации стало отражением возрастающей экономической роли интернет-торговли. По мере роста рынка вопросы налогообложения, защиты потребителей, международной торговли, платежей и регулирования деятельности интернет-магазинов требовали согласованной позиции бизнеса. АКИТ стала одним из участников формирования отраслевой повестки и выработки правил электронной торговли.
IV. 2014–2019. Платформенная трансформация
Вторая половина 2010-х годов стала периодом изменения самой структуры электронной торговли. На смену модели, при которой интернет-магазин самостоятельно формирует ассортимент и продаёт закупленные товары, постепенно приходили маркетплейсы, предоставляющие инфраструктуру большому количеству независимых продавцов.
Одновременно развивались новые способы оплаты, логистика и форматы доставки. Появились сервисы, позволявшие получать продукты и готовую еду за считаные минуты, а традиционные ретейлеры начали использовать собственную сеть магазинов для обслуживания интернет-заказов.
21. 2016–2017 — Онлайн-кассы. Цифровизация расчётов и фискализации
В июле 2016 года были приняты поправки к федеральному закону № 54-ФЗ, изменившие порядок применения контрольно-кассовой техники. С 1 июля 2017 года начался основной этап обязательного перехода на онлайн-кассы для соответствующих категорий продавцов. Новая модель предусматривала передачу фискальных данных в налоговые органы через операторов фискальных данных и возможность формирования электронных чеков.
Для электронной торговли эта реформа означала необходимость интеграции платёжных и кассовых решений с информационными системами интернет-магазинов. Одновременно она стимулировала развитие облачных касс, автоматической фискализации и специализированных сервисов, которые позволяли обрабатывать платежи без ручного формирования чеков. Автоматизация расчётов стала обязательной частью технологической инфраструктуры торгового бизнеса.
22. 2018 — Яндекс Еда. Развитие платформенной доставки готовой еды
2 марта 2018 года Яндекс запустил сервис Яндекс Еда, созданный на основе приобретённого ранее Foodfox. В мае к нему присоединился российский бизнес Uber Eats. Сервис объединил рестораны, покупателей и курьеров в единой технологической системе, обеспечивающей оформление заказов, оплату и организацию доставки.
Развитие Яндекс Еды способствовало превращению доставки готовой еды в самостоятельный массовый рынок. Рестораны получили дополнительный канал продаж без необходимости создавать собственную курьерскую службу, а покупатели — возможность выбирать блюда разных заведений в одном приложении. Платформенная модель ускорила масштабирование доставки и распространение её в разных городах.
23. 2018 — Ozon. Переход от интернет-магазина к маркетплейсу
В сентябре 2018 года Ozon запустил маркетплейс, открыв сторонним продавцам доступ к своей торговой платформе. Компания начала развивать модель, в которой значительная часть ассортимента формируется независимыми предпринимателями и организациями, а сама площадка предоставляет инструменты размещения товаров, оформления заказов и логистического обслуживания.
Это стало принципиальным изменением экономики бизнеса. Для расширения ассортимента Ozon больше не требовалось самостоятельно закупать каждый товар. Продавцы, в свою очередь, получали доступ к готовой аудитории, платежам и инфраструктуре крупного участника рынка. Переход к маркетплейсу создал условия для ускоренного роста количества товаров, продавцов и заказов.
24. 2018 — Беру. Запуск универсального маркетплейса Яндекса и Сбербанка
В мае 2018 года началось тестирование Беру — совместного проекта Яндекса и Сбербанка. Полноценный запуск состоялся 24 октября. К этому моменту на площадке работали более 1 тыс. продавцов, а ассортимент насчитывал почти 100 тыс. товарных позиций.
Беру создавался как универсальный маркетплейс, объединяющий предложения независимых продавцов с централизованными инструментами оформления заказов, оплаты и доставки. Проект стал одним из наиболее заметных примеров выхода крупных технологических и финансовых компаний на рынок платформенной торговли. Его развитие усилило конкуренцию между российскими маркетплейсами.
25. 2018 — Самокат. Формирование рынка ультрабыстрой доставки
В 2018 году в Санкт-Петербурге начал работать Самокат, предложивший модель доставки продуктов и товаров повседневного спроса из небольших локальных складов — дарксторов. Размещение товаров рядом с покупателями позволяло сокращать время от оформления заказа до его получения до нескольких десятков минут.
В отличие от традиционной доставки из супермаркета, новая модель изначально строилась вокруг скорости исполнения заказа. Это потребовало другой организации ассортимента, складских операций, прогнозирования спроса и курьерской логистики. Развитие Самоката стало одним из ключевых событий формирования российского рынка ультрабыстрой доставки и нового потребительского сценария, при котором продукты можно заказать практически в любой момент.
26. 2018–2019 — Wildberries. Масштабирование платформенной модели
В 2018–2019 годах Wildberries активно расширял платформенную модель работы с независимыми продавцами, развивал комиссионную торговлю, логистическую инфраструктуру и сеть пунктов выдачи. Переход от преимущественно собственной торговли к платформенной модели позволял увеличивать ассортимент без пропорционального роста затрат на закупку товаров.
Для предпринимателей маркетплейс становился альтернативой созданию собственного интернет-магазина. Продавец получал доступ к покупательской аудитории и инфраструктуре платформы, а Wildberries — возможность масштабировать предложение за счёт подключения новых поставщиков. В дальнейшем эта модель стала одним из основных механизмов роста российского e-commerce.
27. 2019 — СБП. Развитие альтернативной платёжной инфраструктуры
28 января 2019 года начала работу Система быстрых платежей, созданная Банком России и Национальной системой платёжных карт. На первом этапе она обеспечивала переводы между физическими лицами, а впоследствии стала использоваться для оплаты товаров и услуг, в том числе по QR-кодам.
Для интернет-магазинов и торговых платформ СБП открыла дополнительный канал приёма безналичных платежей непосредственно со счетов покупателей. Развитие этой инфраструктуры расширило выбор платёжных инструментов и создало возможность сокращать расходы на проведение отдельных видов операций. Со временем СБП стала одной из составляющих российской системы цифровых платежей.
28. 2019 — Яндекс Лавка. Развитие экспресс-доставки из дарксторов
Летом 2019 года начал работу сервис Яндекс Лавка, организовавший экспресс-доставку продуктов и товаров повседневного спроса из небольших складов, расположенных рядом с покупателями. Компания использовала собственные технологии обработки заказов, управления ассортиментом и организации курьерской доставки.
Вместе с развитием Самоката появление Яндекс Лавки способствовало формированию самостоятельного сегмента ультрабыстрой торговли. Для покупателей доставка за 15–30 минут постепенно превращалась из необычной услуги в привычный способ совершения повседневных покупок. Для отрасли это означало развитие новой модели розницы, в которой расположение склада и эффективность последней мили становились важнейшими факторами конкурентоспособности.
29. 2019 — 5Post. Интеграция электронной торговли и традиционного ретейла
В 2019 году X5 начала развивать сервис 5Post, предназначенный для доставки интернет-заказов через инфраструктуру торговых сетей компании. Пункты выдачи и постаматы размещались в магазинах Пятёрочка и Перекрёсток, а для транспортировки отправлений использовались возможности действующей логистической сети.
Эта модель продемонстрировала, как традиционная розница может интегрироваться с электронной торговлей. Использование существующих магазинов позволяло расширять географию получения интернет-заказов без необходимости открывать отдельные помещения для каждого пункта выдачи. Одновременно магазины получали дополнительный поток посетителей, а покупатели — возможность совмещать получение посылок с повседневными покупками.
V. 2020–2026. Массовый рынок, структурная перестройка и регулирование
Начало 2020-х годов стало периодом крупнейших изменений в российской электронной торговле. Пандемия резко ускорила переход покупателей в интернет и развитие служб доставки. Маркетплейсы укрепили позиции, а финансовые сервисы стали неотъемлемой частью процесса покупки.
В 2022 году участникам рынка пришлось перестраивать международные поставки, ассортимент и логистические цепочки. Одновременно рост экономической роли цифровых платформ привёл к необходимости формирования специальной законодательной базы, регулирующей их взаимодействие с продавцами, покупателями и другими участниками рынка.
30. 2020 — Пандемия. Резкое ускорение электронной торговли
Пандемия коронавируса и связанные с ней ограничения работы традиционной розницы привели к массовому переходу покупателей в интернет. Для многих потребителей, ранее редко совершавших онлайн-покупки, электронная торговля стала основным или одним из основных способов приобретения товаров. Особенно быстро развивались маркетплейсы, доставка продуктов, онлайн-продажи традиционных торговых сетей и курьерские сервисы.
По данным Ассоциации компаний интернет-торговли, в 2020 году оборот российского e-commerce достиг 3,22 трлн рублей против 2,03 трлн рублей годом ранее. Рост составил около 59%. Пандемия не только увеличила объём продаж, но и ускорила инвестиции в складскую инфраструктуру, автоматизацию, логистику и цифровые каналы обслуживания. Электронная торговля окончательно превратилась из дополнительного канала продаж в один из основных сегментов розничного рынка.
31. 2021 — Долями и Яндекс Сплит. Развитие оплаты покупок частями
В апреле 2021 года Тинькофф запустил сервис Долями, а в августе Яндекс представил Сплит. Оба продукта развивали модель оплаты покупок частями, при которой покупателю не требуется вносить всю стоимость заказа одновременно. В первоначальных сценариях сумма покупки разделялась на четыре платежа, вносимых по установленному графику.
Распространение BNPL (Buy Now, Pay Later) стало ещё одним этапом интеграции финансовых услуг в электронную торговлю. Покупатели получили дополнительный инструмент управления расходами, а интернет-магазины и маркетплейсы — возможность повышать доступность товаров и стимулировать продажи. В дальнейшем сервисы оплаты частями стали самостоятельным направлением конкуренции финансовых и технологических компаний.
32. 2022 — Перестройка международной торговли и логистических цепочек
В 2022 году российская электронная торговля столкнулась с масштабным изменением условий международной торговли. Санкционные ограничения, уход ряда иностранных брендов, сокращение присутствия зарубежных поставщиков и изменение транспортных маршрутов потребовали перестройки закупок, ассортимента и логистики.
Важную роль в адаптации рынка сыграли альтернативные каналы поставок и механизм параллельного импорта. Продавцы начали активнее работать с новыми поставщиками, развивать прямые закупки, изменять географию импорта и искать замену недоступным брендам и товарам. Для маркетплейсов перестройка международной торговли стала одновременно серьёзным вызовом и возможностью расширить сотрудничество с новыми категориями продавцов.
33. 2025 — Принятие закона о платформенной экономике. Формирование новых правил рынка
31 июля 2025 года был принят федеральный закон № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации». Документ установил специальную правовую основу взаимодействия операторов посреднических цифровых платформ, продавцов, владельцев пунктов выдачи заказов и пользователей.
Закон определил основные понятия платформенной экономики, требования к договорным отношениям, отдельные правила работы с товарными предложениями и механизмы взаимодействия участников рынка. Его появление стало отражением той роли, которую цифровые платформы начали играть в российской торговле. Если на первых этапах электронной коммерции основной задачей государства было регулирование дистанционной продажи товаров и электронных расчётов, то теперь возникла необходимость устанавливать отдельные правила для крупных цифровых посредников.
От первых интернет-магазинов до платформенной экономики
За три десятилетия российская электронная коммерция прошла несколько последовательных этапов. Сначала возникли интернет-магазины и базовая инфраструктура дистанционной торговли. Затем появились новые товарные категории, специализированная доставка и профессиональные сервисы. Развитие агрегаторов и фулфилмента позволило продавцам передавать часть операций внешним подрядчикам, а маркетплейсы объединили практически все основные функции электронной торговли в единой инфраструктуре.
Главным результатом этой трансформации стало последовательное снижение барьеров как для покупателей, так и для продавцов. Покупателю больше не требуется самостоятельно искать магазин, выбирать способ оплаты или договариваться о доставке с несколькими исполнителями. Предпринимателю необязательно создавать собственный интернет-магазин, складскую и логистическую сеть, чтобы начать продавать товары по всей стране.
Масштаб изменений отражается в динамике рынка. По данным АКИТ, в 2016 году оборот российской электронной торговли составлял около 920 млрд рублей, в 2020 году превысил 3,2 трлн рублей, а по итогам 2025 года достиг 13,2 трлн рублей. За десять лет номинальный объём рынка вырос примерно в 14 раз.
Сегодня российский e-commerce представляет собой сложную экосистему, объединяющую торговые площадки, платёжные системы, банки, логистических операторов, технологические компании и миллионы продавцов. Его дальнейшее развитие будет определяться уже не только ростом аудитории и количества заказов, но и эффективностью бизнес-моделей, автоматизацией, качеством клиентского сервиса и изменением правил взаимодействия участников рынка.
Тридцатилетняя история российской электронной торговли показывает, что её развитие происходило благодаря не одному технологическому прорыву, а последовательному устранению ограничений, которые мешали дистанционным покупкам. Каждое новое поколение решений делало торговлю доступнее, быстрее и удобнее. Именно эта последовательность изменений сформировала современный рынок.