
Самообдирание на «Деловой России»: бизнес предложил такое, что и бизнесменам не снилось
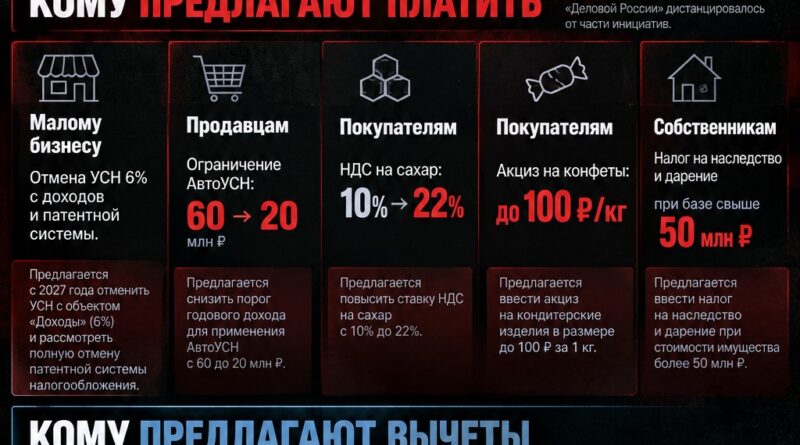
💰 Отмена патента и УСН 6%, налог на сахар и акциз на конфеты: что предложили в пакете из 52 инициатив
⠀
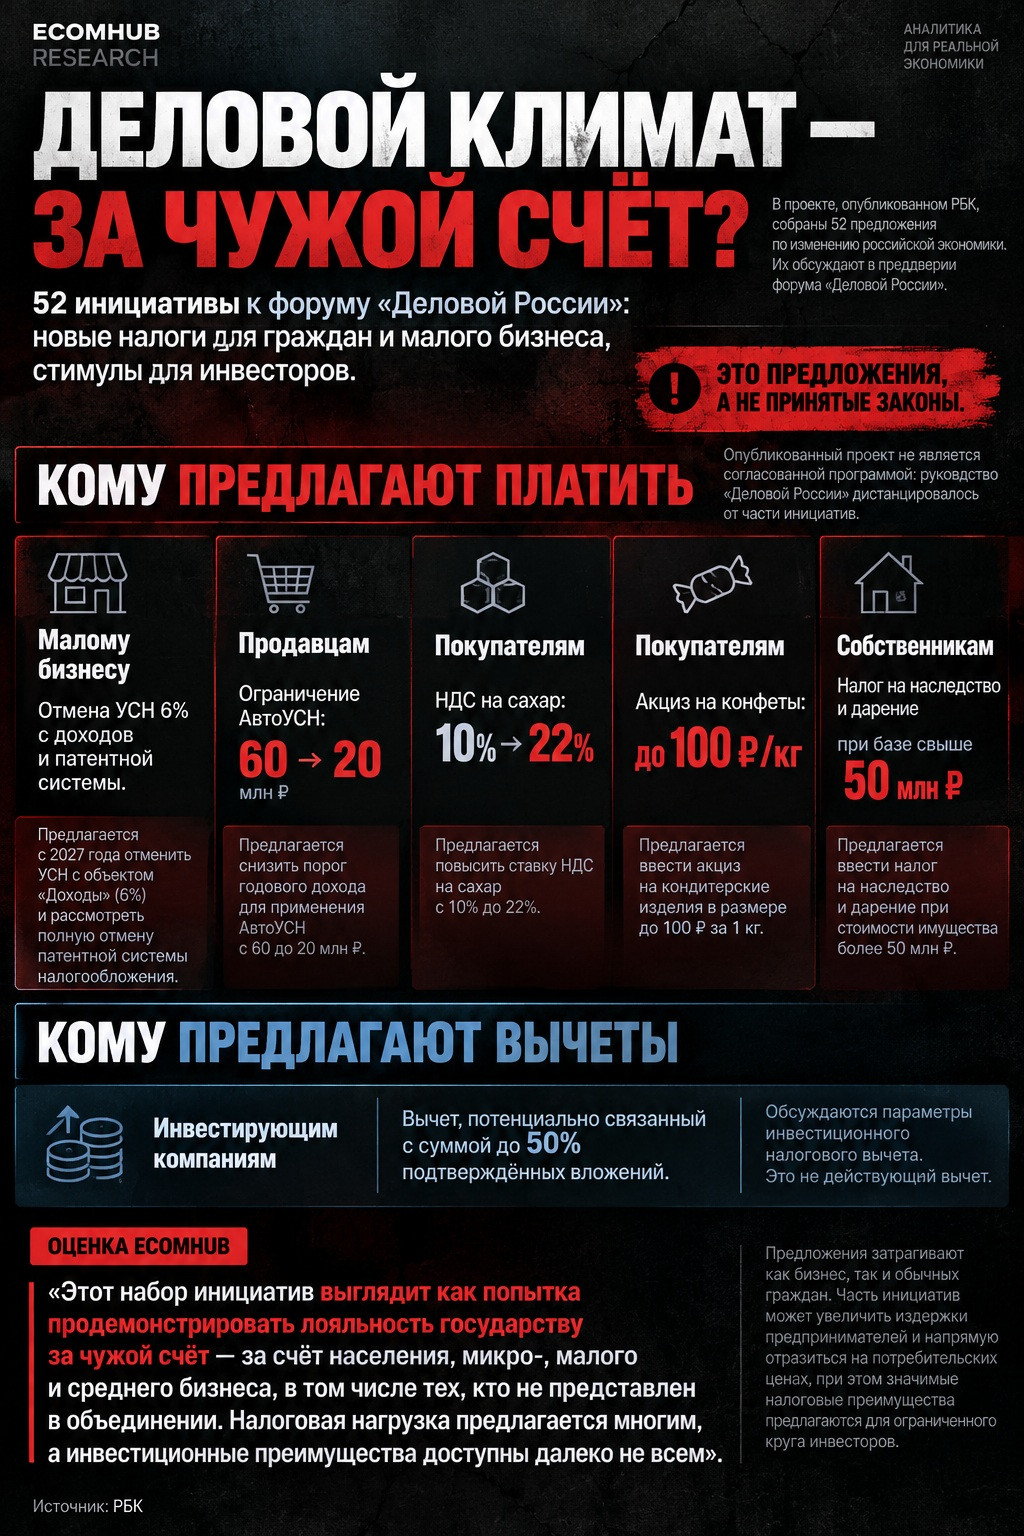
К юбилейному форуму Деловой России появился проект из 52 предложений по изменению экономической политики.
Среди них — отмена части налоговых режимов для малого бизнеса, новые платежи для граждан и производителей, ограничения импорта и одновременно новые инвестиционные вычеты.
Но важная оговорка: это не утверждённая реформа и не согласованная программа Деловой России. После публикации глава объединения Алексей Репик заявил, что опубликованный документ имеет лишь ограниченное отношение к официальной повестке форума.
⠀
👉 Для малого бизнеса предлагают убрать УСН 6% с доходов
Обсуждается отмена с 2027 года режима УСН «Доходы», при котором налог обычно составляет 6% выручки.
Также упоминается отмена аналогичного объекта на АвтоУСН со ставкой 8%.
Условный пример EcomHub: при выручке 20 млн рублей и расходах 4 млн налог по УСН 6% составит 1,2 млн рублей, а при ставке 15% с доходов минус расходы — уже 2,4 млн рублей.
Для компаний с небольшой долей подтверждённых расходов нагрузка может вырасти заметно.
⠀
👉 Патентную систему предлагают отменить полностью
ПСН широко используют небольшие магазины, сервисные компании, перевозчики и другой микробизнес.
С 2026 года предельный доход для патента уже снизили с 60 млн до 20 млн рублей. Теперь в проекте обсуждается отказ от самого режима.
Для малого бизнеса это означает не только возможное увеличение налога, но и больше учёта, отчётности и расходов на сопровождение.
⠀
👉 Лимит АвтоУСН могут сократить с 60 млн до 20 млн рублей
Если предложение будет реализовано именно как ограничение оборота, допустимый размер бизнеса на этом режиме уменьшится сразу на две трети.
Для продавцов маркетплейсов это особенно чувствительно: оборот в 20-30 млн рублей ещё не означает высокую прибыль, поскольку из него оплачиваются закупки, комиссии, логистика, продвижение и возвраты.
⠀
👉 Сахар: НДС 10% предлагают заменить ставкой 22%
Если товар без НДС стоит 100 рублей, конечная цена при ставке 10% составляет 110 рублей, при 22% — 122 рубля.
При полном переносе налога в цену это означало бы рост конечной стоимости примерно на 10,9%.
Это расчёт EcomHub, а не прогноз фактической цены сахара. Реальный эффект будет зависеть от конкуренции и того, какую часть нагрузки возьмут на себя производители и торговля.
⠀
👉 На конфеты предлагают отдельный акциз
Обсуждаются два варианта:
100 рублей за кг для всех соответствующих кондитерских изделий;
или 100 рублей за кг шоколадных конфет и 47,7 рубля за кг нешоколадных.
Для упаковки 100 г это соответственно 10 рублей или 4,77 рубля акциза до дальнейшего влияния налога на розничную цену.
Фиксированный платёж особенно сильно ударит по дешёвым товарам, где он займёт большую долю стоимости.
⠀
👉 Также обсуждаются налоги на крупное наследство и инвестиционные доходы
В проекте есть налог на наследство и дарение при базе свыше 50 млн рублей, а также социальные платежи для граждан, получающих основную часть доходов в виде процентов и дивидендов.
Одновременно бизнесу предлагают инвестиционные стимулы: будущий налоговый вычет, связанный с суммой до 50% инвестиций, а федеральный инвестиционный вычет предлагают увеличить с 3% до 20%.
⠀
В результате пакет выглядит неоднородно: для части малого бизнеса обсуждается сокращение налоговых преимуществ, а для компаний с возможностью крупных инвестиций — расширение вычетов.
При этом пока нет сводного расчёта, сколько предпринимателей потеряют действующие льготы, насколько вырастет их нагрузка и компенсируют ли новые инвестиционные стимулы возможные потери.
И главное — после публичного заявления Алексея Репика сначала нужно понять, какие из этих 52 предложений вообще имеют официальный статус и реально поддерживаются Деловой Россией.
Подробнее
Под видом улучшения делового климата: отмена патентов и упрощёнки, новые налоги на сахар, конфеты и наследство. Что вошло в 52 инициативы к форуму «Деловой России»
К юбилейному форуму «Деловой России» появился проект из 52 предложений по изменению российской экономики. В нём обсуждаются отмена привычных налоговых режимов для малого бизнеса, дополнительные платежи с граждан, ограничения импорта и одновременно расширение налоговых вычетов для инвесторов. Часть инициатив способна увеличить издержки предпринимателей, часть — напрямую отразиться на потребительских ценах. После публикации документа глава «Деловой России» Алексей Репик дистанцировался от наиболее резонансных предложений.
13 октября РБК сообщил о проекте из 52 инициатив, подготовленном к юбилейному форуму «Деловой России», который должен состояться 15 октября. Документ охватывает девять направлений экономической политики. По информации издания, предложения были направлены в профильные ведомства. В Минфине подтвердили, что изучили их, но указали на необходимость дополнительной комплексной проработки.
Название программы — трансформация экономики и улучшение делового климата. Однако среди опубликованных предложений немало таких, которые предполагают не облегчение условий для бизнеса, а повышение налоговой нагрузки, ограничение действующих льгот и увеличение обязательных платежей.
14 октября возник принципиальный вопрос об авторстве и статусе документа. Алексей Репик заявил Business FM, что «Деловая Россия» не предлагает досрочно отменять экспериментальные налоговые режимы. Позднее «Коммерсантъ» привёл его пояснение: опубликованный документ имеет лишь условное отношение к повестке форума, за исключением концепции инвестиционного налогового вычета.
Таким образом, речь идёт не об утверждённой программе реформ и не о согласованном решении государства, а о проекте, опубликованном РБК, от части содержания которого руководство бизнес-объединения публично дистанцировалось. Тем не менее сам перечень заслуживает подробного разбора: он показывает, какие способы перераспределения налоговой нагрузки обсуждаются в деловой среде.
Малый бизнес: убрать возможность платить 6% с доходов
Одно из самых существенных предложений — рассмотреть с 2027 года отмену УСН с объектом налогообложения «Доходы».
Сейчас предприниматель на таком режиме обычно платит 6% с выручки, с возможностью уменьшения налога на предусмотренные законом страховые взносы. Режим особенно удобен компаниям, которые оказывают услуги, не имеют крупных документально подтверждаемых расходов или работают с относительно простой структурой затрат.
В опубликованном проекте обсуждается и отмена аналогичного объекта налогообложения на автоматизированной упрощённой системе (АвтоУСН), где ставка составляет 8%.
При таком изменении предпринимателю пришлось бы выбирать другой способ расчёта налога, например «Доходы минус расходы», либо переходить на иной доступный режим.
Последствия могут быть существенными. Допустим, предприятие оказывает услуги, получает 20 млн рублей в год и имеет 4 млн рублей документально признаваемых расходов.
При ставке УСН 6% расчётный налог до возможных уменьшений составит 1,2 млн рублей. При ставке 15% с разницы между доходами и расходами — уже 2,4 млн рублей. Нагрузка по этому налогу увеличивается вдвое. Это условный пример, не учитывающий все особенности конкретного налогоплательщика, но он показывает масштаб риска.
Для бизнеса с высокой долей подтверждённых расходов переход может быть менее болезненным или даже выгодным. Но для консультантов, небольших IT-компаний, образовательных проектов, агентств и ряда других предприятий, продающих преимущественно собственный труд, новые правила способны заметно уменьшить чистый доход.
Обоснованием пересмотра режимов называется борьба с искусственным дроблением бизнеса. Проблема действительно существует: разделение одной компании на несколько юридических лиц позволяет некоторым предпринимателям незаконно сохранять налоговые льготы.
Однако отмена режима для всех — инструмент гораздо грубее адресного налогового контроля. Она затрагивает не только нарушителей, но и добросовестные небольшие компании.
По оценке EcomHub, такой подход фактически перекладывает часть расходов на борьбу с налоговыми злоупотреблениями на весь малый бизнес.
Патентную систему предлагают отменить полностью
Следующий пункт ещё радикальнее — возможная полная отмена патентной системы налогообложения (ПСН).
Патент позволяет индивидуальному предпринимателю заранее определить налоговые расходы на определённый вид деятельности. Он широко используется небольшими предприятиями торговли, бытовых услуг, перевозок и других направлений, предусмотренных региональным законодательством.
Условия его применения уже ужесточились: с 2026 года предельный годовой доход для ПСН снижен с 60 млн до 20 млн рублей. Теперь в опубликованном проекте обсуждается отказ от самого режима.
Для небольшого магазина, парикмахерской или перевозчика это означает не просто изменение налоговой ставки. Возникают дополнительные расходы на учёт, отчётность и сопровождение деятельности. Кроме того, предприниматель теряет заранее известную величину налога.
Особенно чувствительным такой переход может оказаться в небольших населённых пунктах, где спрос ограничен, а рентабельность бизнеса и без того невысока.
Экономический парадокс заключается в том, что упрощённый режим создавался для снижения издержек микробизнеса. Теперь его возможную ликвидацию обсуждают как часть программы улучшения предпринимательского климата.
АвтоУСН: снизить порог с 60 до 20 млн рублей
Отдельный пункт касается автоматизированной упрощённой системы.
По опубликованным сведениям, предлагается сблизить пороговые условия для АвтоУСН и обычной УСН, ориентируясь на 20 млн рублей вместо действующего для АвтоУСН лимита доходов в 60 млн рублей.
Формулировка в сообщениях СМИ связывается с НДС, однако здесь есть важная юридическая деталь: АвтоУСН представляет собой отдельный экспериментальный налоговый режим, для которого обычная обязанность начислять НДС не предусмотрена, кроме специальных случаев. Поэтому изменение лимита потребовало бы уточнения самого механизма применения режима, а не простого изменения одной цифры.
Для сравнения, на обычной УСН в 2026 году порог освобождения от НДС составляет 20 млн рублей, в 2027 году по действующим правилам он должен снизиться до 15 млн, а с 2028 года — до 10 млн рублей.
АвтоУСН привлекательна автоматическим расчётом налога, сокращением отчётности и возможностью применять режим при небольшом штате. ФНС отдельно указывает, что с 2025 года он доступен в том числе продавцам маркетплейсов, работающим по соответствующим агентским договорам.
Снижение лимита с 60 млн до 20 млн рублей, если оно будет реализовано именно как ограничение дохода для применения режима, сократит максимально допустимый оборот сразу на две трети.
Для малого продавца маркетплейса это особенно существенно: выручка не равна прибыли. Из поступающих денег он оплачивает закупку товара, комиссию площадки, логистику, продвижение, возвраты и прочие расходы.
Компания с оборотом 20–30 млн рублей в год может оставаться небольшим бизнесом с весьма скромной прибылью. Но налоговые ограничения определяются прежде всего доходом, а не тем, сколько денег остаётся у собственника.
Региональные налоговые льготы тоже под вопросом
В проекте, описанном РБК, предлагается ограничить возможность регионов устанавливать пониженные ставки УСН.
Согласно опубликованным уточнениям, прежде всего речь идёт о льготах для компаний, чьи покупатели находятся за пределами региона регистрации бизнеса.
Сегодня региональные ставки позволяют отдельным субъектам снижать налоговую нагрузку и привлекать предпринимателей. Одновременно существуют схемы формального переезда в регион с более выгодным налогообложением без реального переноса хозяйственной деятельности.
Ограничение таких схем можно объяснить стремлением устранить налоговую конкуренцию, которая строится исключительно на формальной регистрации. Но слишком широкое регулирование способно затронуть и компании, которые действительно работают в регионе, продавая товары или услуги клиентам по всей стране.
Для электронной коммерции это принципиальный вопрос: продавец может иметь склад и сотрудников в одном субъекте РФ, а покупателей — в десятках других.
Если льготу начнут определять по географии клиентов, региональная поддержка цифрового бизнеса может заметно сузиться.
Сахар: вместо льготных 10% НДС — основная ставка 22%
Наиболее заметная для потребителей часть обсуждения связана с сахаром.
По информации РБК, среди предложений к форуму оказалась отмена льготной ставки НДС для сахара с переходом на основную ставку. В 2026 году она составляет 22%.
Разница существенная. Если цена товара без НДС равна 100 рублям, то при ставке 10% покупатель платит 110 рублей, а при ставке 22% — 122 рубля.
При полной передаче налогового изменения в цену сахар подорожал бы на 10,9% относительно прежней конечной цены.
Это расчёт EcomHub, а не прогноз фактического изменения розничных цен. В действительности рост зависит от конкуренции, закупочных контрактов и того, какую долю дополнительной нагрузки примут на себя производители и торговые сети.
Для кондитерских предприятий ситуация сложнее. Если производитель имеет право на вычет входного НДС, изменение ставки на закупаемый сахар не обязательно увеличивает его конечную себестоимость на соответствующую сумму. Однако оно может увеличить потребность в оборотных средствах и изменить условия расчётов с поставщиками.
Главный вопрос — зачем повышать налог на массовый продукт питания, если цель экономической политики заключается в поддержании покупательной способности населения?
В случае принятия такого решения дополнительные бюджетные поступления будут обеспечиваться в том числе расходами покупателей. Причём относительная нагрузка на семейный бюджет особенно заметна у домохозяйств с невысокими доходами.
Конфеты: отдельный акциз до 100 рублей за килограмм
Предложение по сахару сопровождается ещё одной идеей — введением акциза на конфеты.
РБК сообщил о двух обсуждаемых вариантах. Первый предполагает единый акциз 100 рублей за килограмм кондитерских изделий соответствующих категорий. Второй — дифференциацию: 100 рублей за килограмм шоколадных конфет и 47,7 рубля за килограмм нешоколадных.
В пересчёте на упаковку весом 100 граммов это соответственно 10 рублей или 4,77 рубля акциза без учёта того, как налог повлияет на дальнейшее формирование розничной цены.
Для дешёвых конфет влияние такого фиксированного платежа относительно стоимости товара будет особенно сильным. Чем ниже цена килограмма продукции, тем больше доля акциза в этой цене.
Дополнительный налог может сократить маржу производителей, привести к пересмотру ассортимента и увеличить цены. При этом потребители могут переходить к более дешёвым изделиям или уменьшать объём покупок.
У государства уже есть опыт акцизов на сахаросодержащие напитки. Но распространение подобной модели на твёрдые кондитерские изделия означало бы дальнейшее расширение перечня облагаемых специальными налогами продуктов питания.
В результате обсуждается сразу несколько способов увеличить нагрузку на один потребительский сегмент: повышение НДС на отдельный ингредиент и отдельный акциз на готовую продукцию. Их фактический совокупный эффект зависел бы от конструкции законов, налоговых вычетов и ценовой политики производителей.
Налог на наследство и дарение: порог 50 млн рублей
Следующее предложение касается уже собственности граждан.
В проекте обсуждается введение налога на наследство и дарение при налоговой базе свыше 50 млн рублей. Предусматриваются пониженные ставки для близких родственников и исключения, позволяющие сохранить действующие предприятия.
В России общего налога на наследование имущества сейчас нет. Однако получение наследства может сопровождаться нотариальными расходами и другими платежами, а отдельные виды доходов и дарений уже имеют собственные налоговые правила.
Сама идея дополнительного налогообложения крупного наследства не уникальна: подобные налоги существуют в разных странах. Вопрос заключается в ставках, порядке оценки активов и защите наследников, которые получают имущество, но не имеют свободных денежных средств.
Например, наследник может получить долю в семейной компании, производственный объект или недвижимость высокой стоимости. Это не означает, что у него есть сопоставимый объём денег на счёте.
Если налог придётся выплачивать немедленно, возникает риск вынужденной продажи части имущества.
Исключения для работающего бизнеса способны уменьшить этот риск, но их содержание пока не раскрыто настолько подробно, чтобы оценить последствия.
Социальные взносы с процентов и дивидендов
Ещё одна идея — обязательные социальные платежи для граждан, которые получают основную часть доходов в виде процентов и дивидендов.
Инициатива направлена на так называемые пассивные доходы. Предлагается дополнительно облагать платежами получателей инвестиционного дохода, которые не участвуют в финансировании социальной системы через страховые взносы с заработной платы.
При этом, по опубликованным сведениям, предполагается исключение для дивидендов по акциям публичных компаний.
Логика авторов — устранить разницу между нагрузкой на трудовой доход и доходом от капитала. Но без точных ставок и минимальных порогов нельзя определить, кого затронет мера: только обеспеченных собственников крупных активов или также людей, живущих на накопления.
Здесь возникает и другой вопрос. Государство стимулирует долгосрочные сбережения и инвестиции граждан, но одновременное расширение обязательных платежей с доходов от капитала способно снизить привлекательность некоторых инструментов.
Необходимо учитывать, что такие доходы уже могут облагаться НДФЛ. Новый обязательный взнос, если он появится, станет дополнительным платежом, а не заменой существующего налога.
Для инвестирующих компаний — налоговые вычеты до 50% затрат
На фоне обсуждаемых ограничений для малого бизнеса особенно заметны предложения по стимулированию инвестиций.
Главное из них — инвестиционный налоговый сертификат. Компания, вложившая деньги в производственные мощности, автоматизацию или научно-исследовательские работы, сможет получить право на будущий налоговый вычет, потенциально связанный с суммой до 50% подтверждённых вложений.
По публичным пояснениям Репика, использовать такой вычет предполагается за счёт будущего прироста прибыли, ориентировочно не ранее 2031–2032 годов. Если дополнительной прибыли нет, применять вычет не из чего.
Другое опубликованное предложение — увеличить параметры федерального инвестиционного налогового вычета с действующих 3% до 20% и расширить круг учитываемых затрат, в частности за счёт научно-исследовательских и опытно-конструкторских работ.
Экономическая логика понятна: стимулировать компании вкладывать средства в производство, оборудование и технологии вместо накопления финансовых активов.
Однако доступность таких инструментов неодинакова для разных предприятий. Наибольший практический эффект они могут дать компаниям, у которых есть значительные капитальные вложения, прибыль для применения вычетов и возможность финансировать долгосрочные проекты.
В обсуждаемом наборе мер возникает заметная асимметрия: для части малых предприятий рассматривается сокращение налоговых преимуществ, а для компаний с инвестиционными возможностями — их расширение.
Это не обязательно означает, что вся поддержка предназначена исключительно крупному бизнесу. Но без оценки распределения выгод по размеру компаний невозможно утверждать, что такая реформа улучшит условия предпринимательства в целом.
Импорт: ограничивать иностранные товары при появлении российских аналогов
Среди опубликованных инициатив присутствуют и новые способы защиты отечественных производителей.
Предлагается использовать ограничительные меры против импорта стратегической инновационной продукции, когда на российском рынке появляется отечественный продукт.
Идея заключается в защите предприятий, инвестирующих в собственные разработки, от ценового давления иностранных конкурентов.
Но у такой политики есть очевидная обратная сторона.
Само наличие российского аналога ещё не означает, что он сопоставим с импортным по цене, качеству, техническим параметрам, ассортименту и объёму производства.
Если ограничения вводятся до появления полноценной конкуренции, покупатель может столкнуться с повышением цен или сокращением выбора.
Для предприятий, использующих импортное оборудование и комплектующие, риск ещё серьёзнее: ограничение доступа к определённым технологиям способно увеличить собственные производственные расходы.
Таким образом, защита одного производителя может стать дополнительными затратами для десятков компаний, которые покупают его продукцию.
Неиспользуемая земля: повышенный налог или изъятие
В документе также упоминаются меры против длительного неиспользования земельных участков.
Обсуждаются повышенное налогообложение и возможность судебного изъятия в установленных случаях.
Такой подход может стимулировать использование земельных ресурсов и препятствовать многолетнему удержанию участков исключительно в расчёте на повышение стоимости.
Однако для предприятий земля нередко представляет собой резерв под будущее расширение производства. Отсутствие строительства не всегда свидетельствует о спекуляции: причиной могут быть стоимость кредитов, дефицит инфраструктуры, разрешительные процедуры или изменение рыночного спроса.
Поэтому последствия будут зависеть от того, как законодатель определит неиспользуемый участок и какие основания предусмотрит для сохранения права собственности.
Льготы на сотрудников: ДМС, детские сады и стажировки студентов
Не все предложения предполагают увеличение нагрузки.
В социальном блоке обсуждается расширение перечня расходов работодателей, которые можно учитывать при налогообложении прибыли. В частности, речь идёт о добровольном медицинском страховании сотрудников, дошкольном образовании, летнем отдыхе детей работников и субсидировании ипотеки.
Также предлагается снизить тариф страховых взносов до 7,6% для работодателей, принимающих студентов очной формы обучения на стажировки, вместо стандартного тарифа 30% в пределах применимой базы.
Эти инициативы могут стимулировать официальное трудоустройство молодых специалистов и расширение корпоративных социальных программ.
Но и здесь эффект будет различаться: компаниям с устойчивой прибылью и развитой системой льгот использовать такие механизмы проще, чем микробизнесу, который не может позволить себе дополнительные социальные расходы.
Маркетплейсы и продуктовая торговля: новые требования к фитосанитарному контролю
В числе отраслевых предложений есть адаптация процедур фитосанитарного контроля к продаже продуктов питания через маркетплейсы.
Речь идёт о необходимости учитывать специфику цифровых платформ при контроле отдельных категорий пищевой и растительной продукции.
При грамотной реализации это может устранить административные несоответствия между традиционной торговлей и дистанционными продажами. Но если изменения приведут к дополнительным проверкам, документам и операциям для продавцов, издержки могут вырасти.
Конкретная оценка последствий возможна только после публикации правил: пока не определены обязанности платформ, продавцов и логистических операторов.
Для пострадавших портов — налоговые каникулы и остановка проверок
Отдельно РБК рассказал о предложениях поддержки портовых операторов и судовладельцев, чьи объекты пострадали от атак беспилотников.
В числе обсуждаемых мер — налоговые каникулы сроком на девять месяцев, отказ от отдельных штрафов и пеней, приостановление процедур банкротства и части контрольных мероприятий.
Это другой по направленности блок: он предусматривает снижение нагрузки на предприятия, столкнувшиеся с чрезвычайными обстоятельствами.
Такие меры имеют экономическое обоснование. Повреждение инфраструктуры приводит к остановке операций и потере выручки, но не отменяет постоянных расходов, кредитов и обязательных платежей.
Вопрос заключается в доступности сопоставимых механизмов поддержки для других пострадавших отраслей, включая торговлю, склады и малых поставщиков маркетплейсов.
Кто заплатит за такую трансформацию
Предложения, появившиеся в обсуждении к форуму «Деловой России», неоднородны. Среди них есть налоговые стимулы для инвестиций, снижение расходов на трудоустройство студентов, меры поддержки пострадавших предприятий и идеи совершенствования регулирования.
Но наиболее резонансная часть документа связана с новыми обязательными платежами и ограничением существующих льгот.
Если рассматривать эти предложения в совокупности, возможны несколько каналов передачи расходов.
Для малого бизнеса — увеличение налоговых обязательств, усложнение учёта и снижение располагаемой прибыли. Для потребителей — повышение цен там, где предприятия смогут перенести дополнительные налоги в конечную стоимость товаров. Для отдельных отраслей — сокращение конкуренции и рост издержек вследствие импортных ограничений.
При этом выгоды от инвестиционных налоговых стимулов получат не автоматически все предприниматели, а те, кто соответствует условиям применения конкретных инструментов.
В результате возникает риск, что издержки реформы окажутся распределены широко, а преимущества — гораздо более избирательно.
Оценка EcomHub. Главный недостаток опубликованного перечня — отсутствие открытого сводного расчёта последствий. Не показано, сколько предпринимателей потеряют право на действующие режимы, насколько вырастут их обязательные платежи, как это скажется на потребительских ценах и компенсируют ли инвестиционные стимулы выпадающую экономическую активность.
Без таких расчётов программа экономической трансформации остаётся набором инициатив, в котором налоговые изъятия и налоговые преимущества соседствуют, но их суммарное воздействие на рынок неизвестно.
Особенно спорно это выглядит на фоне уже действующих изменений налогового законодательства, высокой стоимости заёмного финансирования и роста расходов на логистику, персонал и обеспечение безопасности предприятий.
Публичная реакция Алексея Репика делает ситуацию ещё более показательной. Руководитель объединения отверг связь большей части опубликованного проекта с официальной повесткой форума. Следовательно, прежде чем обсуждать сроки и вероятность принятия мер, необходимо установить, какие предложения действительно поддерживаются организацией и какие из них рассматривают государственные ведомства.
Сам по себе факт появления такого документа не означает неизбежного повышения налогов. Но обсуждение отмены льгот для небольших компаний одновременно с расширением инвестиционных преимуществ ставит фундаментальный вопрос: за чей счёт предполагается улучшать деловой климат и станет ли он в результате лучше для большинства предпринимателей?
Источники
- РБК, 13 октября 2026. «Бизнес подготовил 52 шага к трансформации экономики».
https://www.rbc.ru/economics/13/10/2026/6ace27cadf92d56913b9a6ae - РБК, 13 октября 2026. «Бизнес предложил отменить льготный НДС на сахар и ввести акциз на конфеты».
https://www.rbc.ru/business/13/10/2026/6ace315b9a794713251aa237 - Business FM, 14 октября 2026. «Деловая Россия» опровергает версию налоговых реформ, изложенную РБК.
https://www.bfm.ru/news/620833 - Коммерсантъ, 14 октября 2026. «Деловая Россия» опровергла информацию о налоговых инициативах.
https://www.kommersant.ru/doc/9026380 - Право.ru, 14 октября 2026. «Деловая Россия» разработала 52 шага для трансформации экономики.
https://pravo.ru/news/266288/ - РБК, 13 октября 2026. «Бизнес предложил налоговые каникулы для портов после атак БПЛА».
https://www.rbc.ru/business/13/10/2026/6ace330bb75075aff9975729 - Федеральная налоговая служба. Налоговые изменения 2026 года.
https://www.nalog.gov.ru/new2026/ - Федеральная налоговая служба. Автоматизированная упрощённая система налогообложения.
https://ausn.nalog.gov.ru/ - Финмаркет / Интерфакс, 12 октября 2026. Предложение о механизме отложенного инвестиционного налогового вычета.
https://www.finmarket.ru/news/6725574 - Официальный сайт «Деловой России», 12 октября 2026. Встреча Алексея Репика с Владимиром Путиным.
https://www.deloros.ru/press-centr/novosti/novosti-o-nas/aleksey-repik-rasskazal-vladimiru-putinu-o-rabote-delovoy-rossii-i-temakh-yubileynogo-foruma-organiz/


