
Красота на маркетплейсах растет быстрее e-commerce
Категория Beauty на крупнейших маркетплейсах растет заметно быстрее рынка в целом. Это следует из исследования Easy Commerce, технологического партнера Okkam, на основе данных Commerce Analytics Tool.
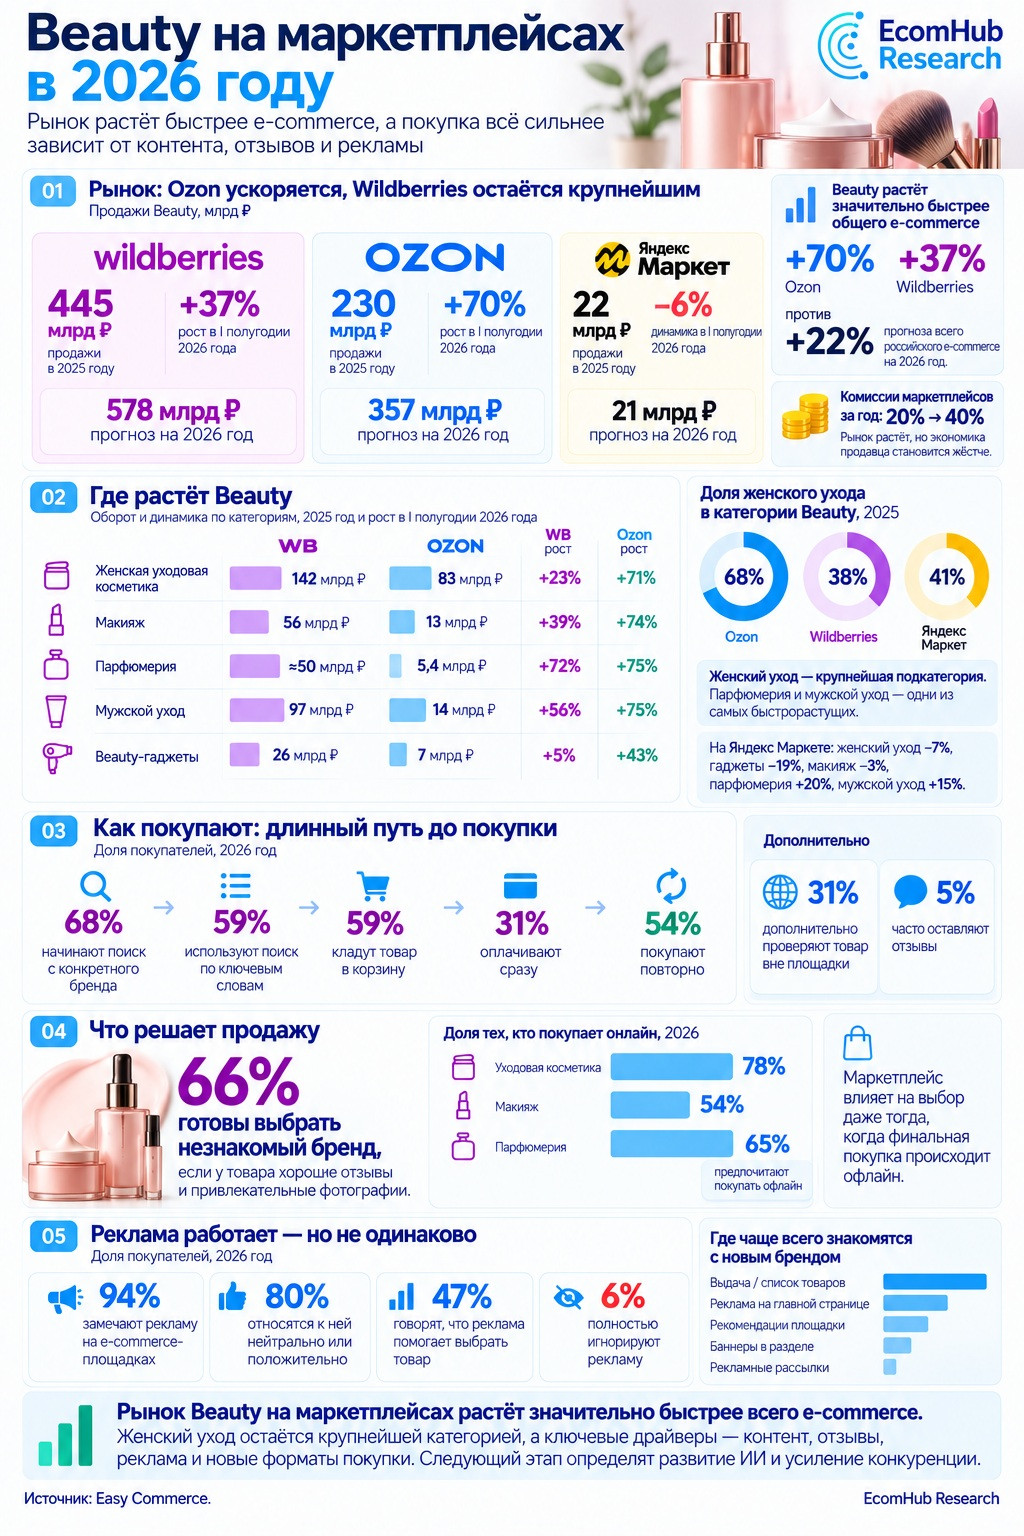
В первом полугодии 2026 года продажи категории выросли:
- на Ozon — на 70%;
- на Wildberries — на 37%;
- на Яндекс Маркете снизились на 6%.
Для сравнения, весь российский e-commerce в 2026 году, по приведенному в исследовании прогнозу, вырастет примерно на 22%.
⠀
👉 Wildberries остается крупнейшей площадкой Beauty
В 2025 году продажи категории на Wildberries достигли 445 млрд рублей, на Ozon — 230 млрд, на Яндекс Маркете — около 22 млрд.
По прогнозу Easy Commerce, в 2026 году объем может составить:
- Wildberries — 578 млрд рублей;
- Ozon — 357 млрд рублей;
- Яндекс Маркет — 21 млрд рублей.
⠀
👉 Главный объем дает женский уход
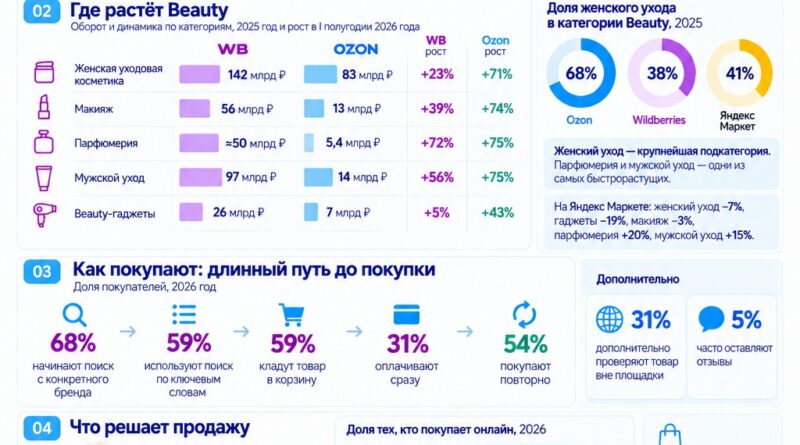
В первом полугодии 2026 года продажи женской уходовой косметики составили: - Wildberries — 142 млрд рублей, +23%;
- Ozon — 83 млрд, +71%;
- Яндекс Маркет — 3,8 млрд, -7%.
При этом быстро растут и другие направления.
Макияж: Ozon +74%, Wildberries +39%.
Парфюмерия: Ozon +75%, Wildberries +72%, Яндекс Маркет +20%.
Мужская уходовая косметика: Ozon +75%, Wildberries +56%, Яндекс Маркет +15%.
⠀
👉 Покупатель Beauty не живет только внутри маркетплейса
Easy Commerce отдельно изучил поведение более 300 регулярных покупателей категории.
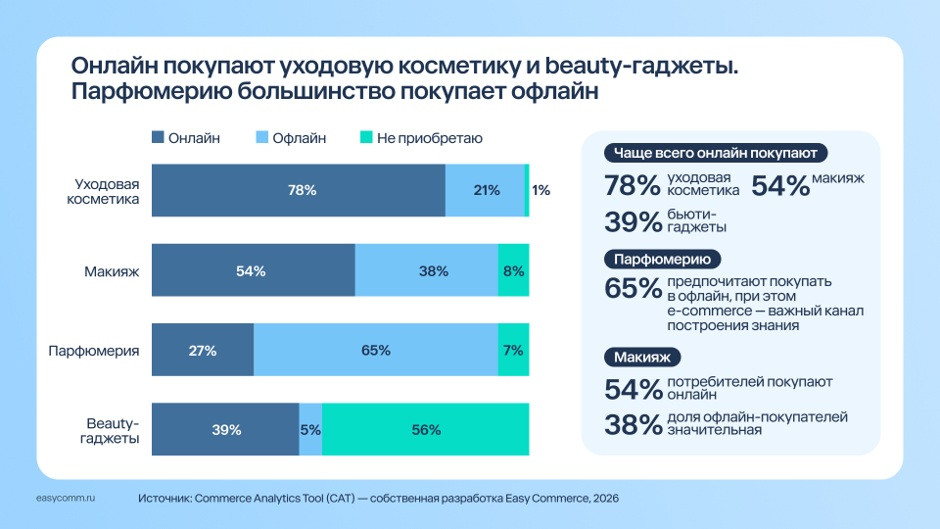
78% предпочитают покупать уходовую косметику онлайн, 54% — макияж. А парфюмерию 65% покупателей по-прежнему предпочитают покупать офлайн.
При этом чаще всего Beauty покупают в Золотом Яблоке — 86% опрошенных, на Wildberries — 65%, на Ozon — 38%.
⠀
👉 Карточка товара напрямую влияет на выбор
До 68% покупателей начинают поиск с конкретного бренда, 59% используют поиск по ключевым словам.
59% кладут товар в корзину, но сразу оплачивают только 31%.
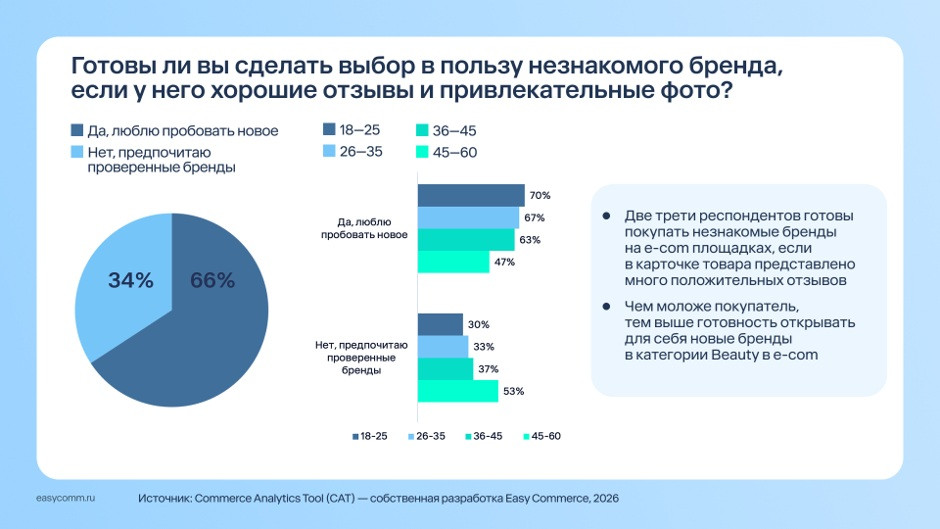
А 66% готовы выбрать незнакомый бренд, если у него хорошие отзывы и качественные фотографии.
Повторную покупку совершают 54% покупателей.
⠀
👉 Реклама на маркетплейсах уже стала обычной частью покупки
94% опрошенных замечают рекламу на e-commerce-площадках, 80% относятся к ней положительно или нейтрально.
47% считают, что реклама помогает выбрать товар, и только 6% полностью ее игнорируют.
⠀
👉 Главное
Beauty на маркетплейсах растет быстрее среднего e-commerce, но конкуренция одновременно усиливается.
Для брендов уже недостаточно просто присутствовать на площадке. Все больше решают узнаваемость бренда, карточка товара, отзывы, реклама и повторные покупки.
При этом рост комиссий становится новым ограничением: по данным исследования, среднее удержание маркетплейсов для косметики за год выросло с 20% до 40%.
Подробнее
Красота на маркетплейсах растет быстрее e-commerce: +70% у Ozon и +37% у Wildberries
Исследование Easy Commerce: динамика топ-5 подкатегорий, бренды-лидеры, покупательский путь и эффективность рекламы на площадках
По прогнозу аналитиков, в 2026 году российский e-commerce вырастет на 22% против 28% по итогам 2025-го (1). При этом маркетплейсы продолжают расширять логистическую инфраструктуру: Ozon увеличил сеть ПВЗ до более чем 85 тысяч точек (2), Wildberries — до более чем 94 тысяч (3).
Аудитория тоже растет: по данным Mediascope (4), охват e-commerce-площадок достиг 82% населения (+1 п. п.), а ежедневное время в приложениях выросло на 8%, до 29 минут.
Маркетплейсы остаются ключевым каналом продаж категории «Красота». Согласно исследованию Easy Commerce, технологического партнера Okkam, основанному на данных аналитического инструмента Commerce Analytics Tool, Wildberries — лидер по объему продаж в категории среди маркетплейсов.
По итогам 2025 года продажи категории «Красота» на Wildberries выросли на 11%, до 445 млрд рублей, а в первом полугодии 2026-го — еще на 37% по сравнению с предыдущим периодом.
Ozon в 2025 году нарастил категорию на 75%, до 230 млрд рублей, а в первом полугодии 2026-го рост составил 70%.
У Яндекс Маркета объем категории по итогам 2025 года составил около 22 млрд рублей, снизившись на 8%. В первом полугодии 2026-го снижение составило еще 6%.
По прогнозу Easy Commerce, в 2026 году основной вклад в рост категории внесут инфляция, расширение аудитории маркетплейсов и развитие логистической инфраструктуры. Дополнительным драйвером станет рост потребления косметики среди мужчин.
Ожидается, что продажи:
- на Ozon вырастут на 55%, до 357 млрд рублей;
- на Wildberries — на 30%, до 578 млрд рублей;
- на Яндекс Маркете снизятся на 3%, до 21 млрд рублей.
Сдерживающим фактором для селлеров становится рост комиссий: для косметики средний размер удержания маркетплейсами за год вырос с 20% до 40% (5). Геополитика и ситуация со складами также оказывают заметное негативное влияние на рост e-commerce в рамках отдельных площадок.
Женская уходовая косметика — главный объем категории
Конкуренция в категории «Красота» на Ozon и Wildberries продолжает усиливаться. Товары без продаж постепенно исчезают с онлайн-полок, а доля продаваемых SKU концентрируется у брендов, которые активно работают с ассортиментом и контентом карточек.
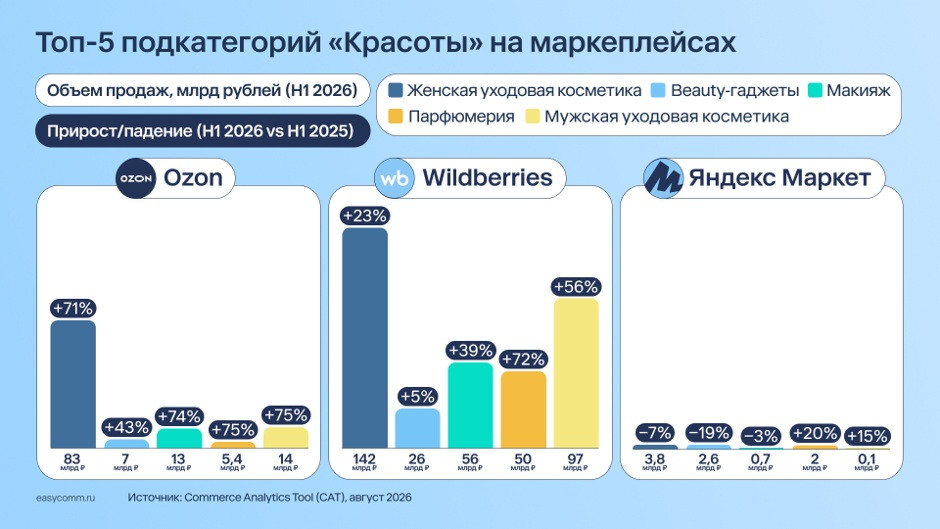
Чтобы определить точки роста внутри категории, аналитики выделили пять подкатегорий и сравнили их динамику на трех маркетплейсах.
На всех трех площадках наибольший объем продаж приходится на женскую уходовую косметику. Одновременно это подкатегория с самой высокой конкуренцией.
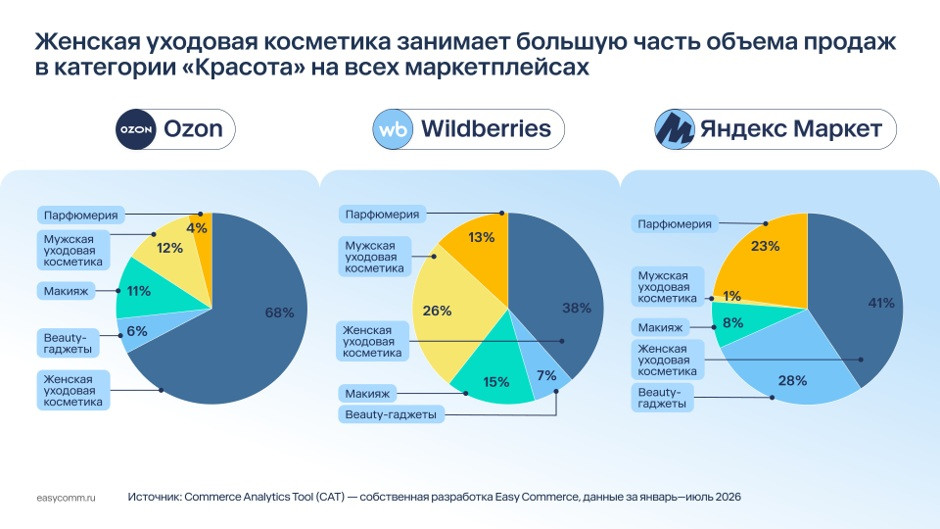
На Ozon она занимает 68% всей категории «Красота» и быстро растет в объемах. На Wildberries на нее приходится 38%, при этом площадка лидирует по объему продаж. На Яндекс Маркете женская уходовая косметика занимает 41% категории.
Пять подкатегорий: где искать рост
1. Женская уходовая косметика
Главная подкатегория по объему продаж.
- Ozon: 83 млрд рублей в первом полугодии 2026 года, рост +71%.
- Wildberries: 142 млрд рублей, рост +23%.
- Яндекс Маркет: 3,8 млрд рублей, снижение на 7%.
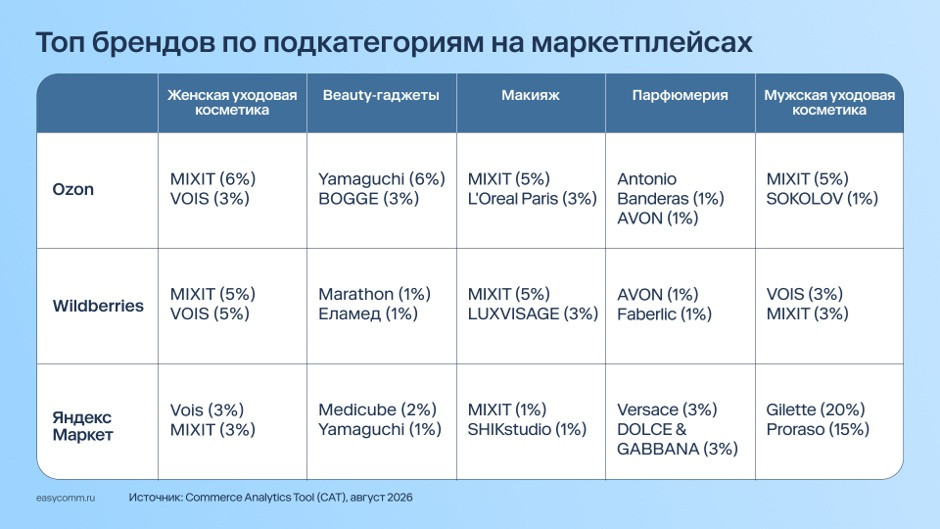
Бренды-лидеры: Mixit и VOIS.
2. Макияж
- Ozon: 13 млрд рублей, рост +74%.
- Wildberries: 56 млрд рублей, рост +39%.
- Яндекс Маркет: 0,7 млрд рублей, снижение на 3%.
Бренды-лидеры: Mixit, Luxvisage, L’Oreal Paris.
3. Beauty-гаджеты
Главным драйвером подкатегории является Ozon.
- Ozon: 7 млрд рублей, рост +43%.
- Wildberries: 26 млрд рублей, рост +5%.
- Яндекс Маркет: 2,6 млрд рублей, снижение на 19%.
На Яндекс Маркете Beauty-гаджеты занимают вторую по величине долю категории после женской уходовой косметики — 30%.
Бренды-лидеры: Yamaguchi, Medicube, BOGGE.
4. Парфюмерия
- Ozon: 5,4 млрд рублей, рост +75%.
- Wildberries: почти 50 млрд рублей, рост +72%.
- Яндекс Маркет: 2 млрд рублей, рост +20%.
Бренды-лидеры: AVON, Faberlic, Antonio Banderas, Versace.
5. Мужская уходовая косметика
Пока небольшая, но перспективная подкатегория.
- Ozon: 14 млрд рублей, рост +75%.
- Wildberries: 97 млрд рублей, рост +56%.
- Яндекс Маркет: 0,1 млрд рублей, рост +15%.
Бренды-лидеры: MIXIT, VOIS, Gillette, Proraso.
Покупательский путь: как принимаются решения на e-commerce-площадках
Чтобы строить эффективные стратегии продаж, недостаточно знать, сколько и где покупают. Важно понимать, как именно покупают.
В рамках исследования было изучено поведение более 300 регулярных покупателей категории «Красота» на e-commerce-площадках и восстановлена полная воронка покупательского пути — от первого касания до повторной покупки.
1. Онлайн и офлайн: четкое разделение по категориям
Покупатели распределяют предпочтения в зависимости от типа товара:
- уходовую косметику онлайн предпочитают покупать 78%;
- макияж — 54%;
- парфюмерию 65% покупателей предпочитают покупать офлайн.
Вывод: строить стратегию только на онлайне или только на офлайне неэффективно.
Парфюм и макияж требуют гибридного подхода. Контент на площадках работает как верх воронки, даже если финальная покупка происходит в рознице.
Больше половины покупателей предпочитают приобретать парфюмерию офлайн, но e-commerce остается важным каналом построения знания: люди изучают ароматы на площадках, читают отзывы, а затем идут знакомиться с продуктом в магазин.
2. Топ-3 площадки: где потребители совершают покупки чаще всего
Чаще всего товары категории «Красота» покупают:
- в «Золотом Яблоке» — 86%;
- на Wildberries — 65%;
- на Ozon — 38%.
Эти три площадки закрывают и верх воронки — формирование знания, и ее нижнюю часть — продажи.
Среди других каналов — ЛЭТУАЛЬ, Рив Гош, HollyShop и «Подружка».
Товары категории также активно покупают в аптеках: Apteka.ru, ЕАПТЕКА, «Планета Здоровья».
Lamoda остается заметным каналом для Beauty-товаров, хотя площадка специализируется прежде всего на одежде. Это указывает на кросс-категорийное поведение аудитории.
3. Возрастные паттерны: кто какими площадками пользуется
Распределение предпочтений по возрастным группам:
- 18–25 лет: представлены на всех площадках, включая нишевые — HollyShop, ЛЭТУАЛЬ, Рив Гош, «Подружка».
- 26–35 лет: специализированные магазины и маркетплейсы, особенно Ozon.
- 36–45 лет: кроме топ-3, чаще используют Яндекс Маркет, Lamoda и Рив Гош.
- 45–60 лет: специализированные магазины и крупные маркетплейсы; из аптек — преимущественно Apteka.ru.
Что это значит для селлеров и брендов: листинг и рекламная поддержка должны учитывать возрастную структуру каждой площадки.
Молодежь нужно охватывать на маркетплейсах, специализированных и нишевых площадках. Взрослую аудиторию — на крупнейших площадках и через внешний трафик.
4. Полная карта покупательского пути
По итогам исследования выделено семь этапов пути покупателя.
1. Поиск.
До 68% начинают с поиска по конкретному бренду, еще 59% используют поисковую строку по ключевым словам.
2. Изучение.
31% выходят за пределы площадки для дополнительной проверки информации — в блоги, YouTube и социальные сети. 51% возвращаются к списку карточек, если товар не понравился.
3. Решение.
Решающую роль играют отзывы, рейтинг и визуальное оформление.
4. Откладывание.
59% добавляют товар в корзину, 51% — в «Избранное». Мгновенно оплачивают покупку только 31%.
5. Оплата.
Финальная транзакция нередко происходит через несколько дней или недель.
6. Отзывы.
Только 5% респондентов ответили, что часто оставляют отзывы. Брендам необходимо дополнительно стимулировать обратную связь.
7. Повторная покупка.
54% совершают повторные покупки.
Вывод: инвестируйте в программы лояльности, напоминания о повторных заказах, кросс-продажи и персонализированные рекомендации. Удержать существующего клиента дешевле, чем привлечь нового.
5. Роль контента и отзывов в принятии решения
66% респондентов готовы сделать выбор в пользу незнакомого бренда, если в его карточке есть хорошие отзывы и привлекательные фотографии.
Вывод: качественный контент и управление репутацией становятся точкой входа для новых брендов.
Если отзывов нет, а визуальное оформление выглядит слабым, бренд теряет значительную часть потенциальной аудитории, которая готова пробовать новые товары, но не готова рисковать без дополнительных подтверждений.
6. Поводы к покупке: для себя и в подарок
Большинство покупателей приобретает Beauty-товары для себя. Однако подарки остаются отдельным и важным сценарием.
- Чаще всего дарят уходовую косметику и парфюмерию.
- Основные поводы — день рождения, 8 Марта и Новый год.
- Мужчины в 2 раза чаще женщин покупают парфюмерию в подарок.
- Мужчины в 3 раза чаще женщин покупают товары категории «Макияж» в подарок.
Вывод: к праздникам имеет смысл запускать отдельные кампании с акцентом на мужскую аудиторию и учитывать этот сценарий при планировании продвижения, креативов и рекламных настроек.
Реклама в e-commerce: кто видит, кто игнорирует и как это использовать
По данным опроса Easy Commerce:
- 94% респондентов замечают рекламу на e-commerce-площадках;
- 80% относятся к ней положительно или нейтрально;
- 47% считают, что реклама помогает выбрать товар;
- 33% обращают на нее внимание, но не учитывают при покупке;
- 14% реклама раздражает;
- только 6% полностью ее игнорируют.
Возраст аудитории заметно влияет на эффективность каналов.
18–35 лет.
Наиболее восприимчивы к рекламе в e-commerce — 61%. Для них это один из двух главных источников знания о новых брендах наряду с социальными сетями.
36–45 лет.
Примерно одинаковую роль играют три канала: социальные сети, e-commerce и внешние размещения.
46–60 лет.
19% игнорируют рекламу в e-commerce. Одновременно резко возрастает влияние телевидения и наружной рекламы. В этом случае имеет смысл привлекать внешний трафик на маркетплейсы.
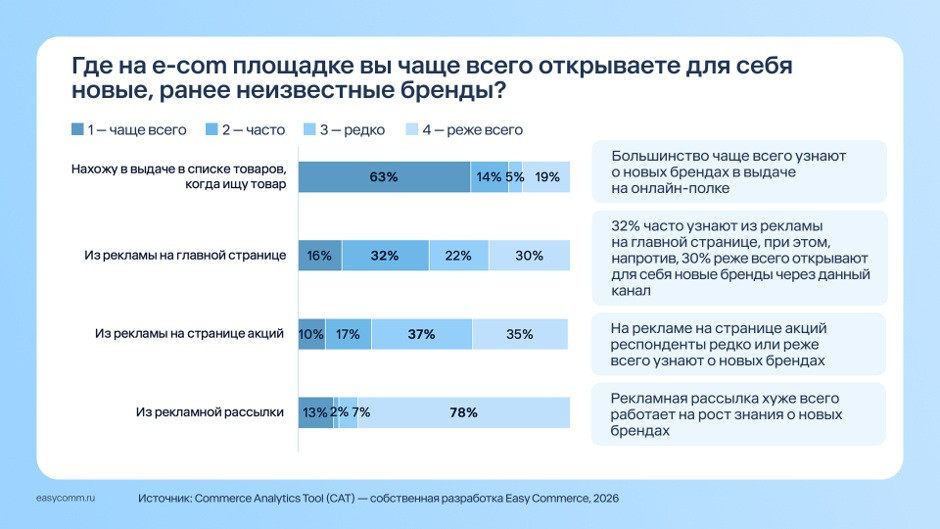
Реклама в результатах поиска имеет наибольшее значение для построения знания о бренде. Главная страница и раздел акций также входят в топ-3 точек, где покупатели чаще всего узнают о новых брендах.
Как выиграть на онлайн-полке в 2026 году
Брендам и селлерам необходимо учитывать пять факторов.
1. Сценарии поиска
Большинство покупателей ищут товары по бренду. Поэтому работа с узнаваемостью становится критически важной.
2. Отложенное потребление
59% кладут товар в корзину, но не покупают сразу. Нужны повторные коммуникации и напоминания.
3. Контент и отзывы
66% покупателей готовы попробовать новый бренд при качественном оформлении карточки и наличии хороших отзывов.
4. Возрастные особенности площадок
Не стоит распределять один рекламный бюджет одинаково на всю аудиторию. Молодежь активнее пользуется маркетплейсами, специализированными и нишевыми площадками, взрослая аудитория — крупнейшими маркетплейсами.
5. Повторные покупки
54% покупателей возвращаются за повторной покупкой. Поэтому удержание аудитории становится одним из ключевых факторов роста.
Источники
- АКИТ, 2026 год
- Ozon, финансовые результаты за 1-й квартал 2026 года
- Пресс-релиз RWB
- Mediascope, февраль 2026 года
- «Коммерсантъ»


