
РОМИР: покупатель 2026: экономия становится нормой, лояльность к традиционной рознице снижается, а онлайн отбирает долю у магазинов
🛒 82% покупателей выбирают рациональность: онлайн отбирает долю у традиционной розницы
⠀
Российский покупатель в 2026 году стал осторожнее, рациональнее и заметно менее привязан к одному формату торговли.
По исследованию РОМИР:
82% выделяют рациональность как важную ценность;
75% ценят экономию времени;
69% — удовольствие;
65% — здоровье;
средний покупатель использует уже около 10 торговых каналов.
⠀
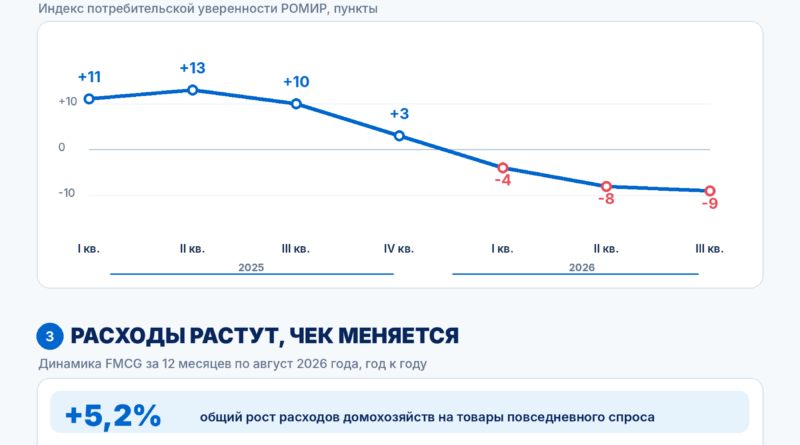
👉 Потребительская уверенность резко снизилась
Индекс РОМИР опустился:
с +11 в I квартале 2025 года
до -9 в III квартале 2026-го.
Самые низкие показатели у людей 35-44 лет — -15, и 45-59 лет — -16.
При этом 41% россиян сообщают, что испытывают стресс.
⠀
👉 Экономия не означает отказ от покупок
Расходы домохозяйств на товары повседневного спроса за год выросли на 5,2%.
По продуктам питания:
расходы +7,6%;
частота покупок +4,8%;
средний чек +2,8%.
По непродовольственным товарам:
расходы +2,6%;
частота +7,1%;
средний чек -4,5%.
То есть люди могут покупать чаще, но более мелкими и дешёвыми покупками.
⠀
👉 При этом покупатель готов платить за удобство
Быстрее рынка растут:
готовая еда +22%;
индейка +20%;
корм для собак +18%;
безалкогольное пиво +17%.
Рациональность всё меньше означает поиск минимальной цены. Покупатель оценивает, насколько товар экономит время, соответствует его потребностям и даёт понятную пользу.
⠀
👉 80% уже покупают собственные марки сетей
При этом:
50% делают это время от времени;
17% выбирают их при отсутствии нужной альтернативы;
13% покупают регулярно.
Для производителей это усиливает давление: если покупатель не видит явной разницы между брендом и собственной маркой сети, платить премию за известное название становится сложнее.
⠀
👉 Онлайн быстрее всех наращивает лояльность
Доля лояльных покупателей по каналам:
магазины у дома — 28,8%, -2 п. п.;
онлайн — 20,9%, +8 п. п.;
хард-дискаунтеры — 8,7%, +2 п. п.;
гипермаркеты — 8,4%, -18 п. п.;
супермаркеты — 5,4%, -8 п. п.
Это не доли рынка, а показатели лояльности по методике РОМИР.
⠀
👉 Онлайн-продажи продуктов почти удвоили долю расходов
В структуре денежных расходов на продукты их доля выросла:
с 6,1% в I полугодии 2024 года
до 11,6% в I полугодии 2026-го.
За те же два года гипермаркеты снизились с 11,4% до 9,5%, супермаркеты — с 13,2% до 12,3%.
Магазины у дома при этом остаются крупнейшим каналом среди показанных — 35,1% расходов.
⠀
Получается, рынок всё меньше строится вокруг одного «любимого магазина».
Покупатель распределяет бюджет между магазинами у дома, дискаунтерами, доставкой, маркетплейсами и специализированными точками, выбирая отдельный канал под конкретную задачу.
И конкурировать ритейлерам приходится уже не только ценой, но и временем, удобством, качеством и соответствием конкретному сценарию покупки.
Подробнее
Покупатель 2026: экономия становится нормой, лояльность к традиционной рознице снижается, а онлайн отбирает долю у магазинов
Развёрнутый аналитический экстракт исследования РОМИР «Тренды покупательского поведения и розничного рынка 2026».
Анастасия Сидорина, директор по работе с клиентами РОМИР. Презентация, 47 слайдов. Данные преимущественно за январь–сентябрь 2026 года.
Главные результаты исследования
Российский потребительский рынок входит в период, когда рациональность перестаёт быть временной реакцией на экономическую неопределённость и становится устойчивой моделью поведения. Покупатели внимательнее распределяют бюджет, чаще совершают покупки, переключаются между форматами розницы и всё меньше привязываются к одной торговой сети.
При этом стремление экономить не означает повсеместного отказа от расходов. Покупатели продолжают тратить деньги на здоровье, удобство, качественное питание, заботу о близких и небольшие повседневные удовольствия. Экономия становится избирательной: человек может сократить расходы в одной категории, чтобы сохранить потребление в другой.
Исследование показывает и структурный сдвиг розничного рынка. Традиционные магазины продолжают играть важную роль в продовольственных покупках, однако онлайн, доставка и дискаунтеры перераспределяют покупательские расходы. Конкуренция всё больше разворачивается не только между сетями, но и между способами удовлетворения конкретной потребности.
Ключевые показатели
| Показатель | Значение |
|---|---|
| Покупатели, выделяющие ценность рациональности | 82% |
| Ценность времени | 75% |
| Ценность удовольствия | 69% |
| Ценность здоровья | 65% |
| Ценность социальности | 48% |
| Покупатели товаров собственных торговых марок | 80% |
| Индекс потребительской уверенности, III квартал 2026 года | −9 |
| Россияне, испытывающие стресс | 41% |
| Рост расходов домохозяйств на FMCG, год к августу 2026 года | +5,2% |
| Лояльные онлайн-каналу покупатели FMCG | 20,9% |
| Среднее количество торговых каналов в портфеле покупателя | 10 |
Важнейший вывод РОМИР состоит в том, что российский покупатель в 2026 году одновременно стал осторожнее в оценке экономики, рациональнее в расходах и требовательнее к качеству повседневной жизни.
1. Потребительская уверенность: от оптимизма 2025 года к пессимизму 2026-го
В течение 2025 года индекс потребительской уверенности РОМИР оставался положительным, однако последовательно снижался к концу года. В 2026 году показатель перешёл в отрицательную область и продолжил ухудшаться.
Динамика индекса потребительской уверенности
| Период | Значение индекса |
|---|---|
| I квартал 2025 | +11 |
| II квартал 2025 | +13 |
| III квартал 2025 | +10 |
| IV квартал 2025 | +3 |
| I квартал 2026 | −4 |
| II квартал 2026 | −8 |
| III квартал 2026 | −9 |
За полтора года индекс снизился с +11 в начале 2025 года до −9 в III квартале 2026 года, то есть на 20 пунктов. От максимума II квартала 2025 года снижение составило 22 пункта.
Переход в отрицательную область означает, что в совокупной оценке экономических условий и перспектив пессимистические ответы стали преобладать над оптимистическими. Это не показатель фактического изменения доходов или потребления, а индикатор отношения населения к экономической ситуации.
По месячным данным спад оказался неравномерным. После положительных значений весной и летом 2025 года индекс приблизился к нулю в конце года. В 2026 году он достиг −13 в мае и −15 в июне, затем восстановился до −7 в августе и −6 в сентябре. Таким образом, квартальный показатель за III квартал оставался отрицательным, хотя в последние месяцы наблюдалось некоторое улучшение.
Различия по возрасту
Наиболее пессимистично экономическую ситуацию оценивали люди среднего возраста.
| Возраст | Индекс, III квартал 2026 |
|---|---|
| 18–24 года | +2 |
| 25–34 года | −11 |
| 35–44 года | −15 |
| 45–59 лет | −16 |
| 60–69 лет | −2 |
Молодые покупатели 18–24 лет оказались единственной из перечисленных групп с положительным индексом. Самый низкий результат зафиксирован среди людей 45–59 лет.
Экономически активные возрастные группы, на которых часто приходятся расходы на содержание семьи, детей, жильё и долговые обязательства, демонстрируют особенно высокую осторожность. Это возможное объяснение возрастных различий, но не установленная исследованием причинно-следственная связь.
Региональные различия
Настроения заметно различаются и по территории.
| Федеральный округ | Индекс |
|---|---|
| Дальневосточный | −3 |
| Приволжский | −10 |
| Северо-Западный | −14 |
| Сибирский | −6 |
Это означает, что единая общероссийская коммуникационная и ценовая стратегия может не учитывать региональные различия в уверенности покупателей.
2. Стресс и психологическое состояние потребителей
По данным РОМИР за III квартал 2026 года, 41% россиян испытывают стресс. При этом региональная картина неоднородна.
Уровень стресса по регионам
| Регион | Доля людей, испытывающих стресс |
|---|---|
| Россия в целом | 41% |
| Центральная Россия | 39% |
| Северо-Запад | 42% |
| Юг | 46% |
| Поволжье | 45% |
| Урал | 37% |
| Сибирь | 41% |
| Дальний Восток | 32% |
Максимальные значения отмечены на Юге — 46% и в Поволжье — 45%. Минимальное среди представленных регионов — на Дальнем Востоке, 32%.
Основные способы борьбы со стрессом
| Способ | Доля респондентов |
|---|---|
| Сон и отдых | 48% |
| Прогулки | 40% |
| Время с друзьями | 32% |
| Вкусная еда | 29% |
| Витамины и БАДы | 23% |
Эти результаты помогают объяснить, почему в условиях экономической неопределённости сохраняется спрос на товары и услуги, связанные с отдыхом, здоровьем и небольшими удовольствиями.
Аналитический вывод. В потребительской модели 2026 года экономическая осторожность сочетается со стремлением компенсировать эмоциональные нагрузки. Для производителей и ритейлеров это создаёт возможности в категориях доступных удовольствий, повседневного комфорта и заботы о здоровье, но не гарантирует роста каждой из этих категорий.
3. Расходы на FMCG продолжают расти, но структура покупок меняется
FMCG (товары повседневного спроса) остаётся одним из ключевых направлений расходов домашних хозяйств. За двенадцать месяцев по август 2026 года расходы на эту категорию увеличились на 5,2% относительно аналогичного предшествующего периода.
Однако продовольственные и непродовольственные товары показывают существенно различающуюся динамику.
Динамика расходов и покупательской активности
| Показатель | Продукты питания | Непродовольственные товары |
|---|---|---|
| Динамика расходов | +7,6% | +2,6% |
| Частота покупок | +4,8% | +7,1% |
| Средний чек | +2,8% | −4,5% |
| Среднемесячные траты на домохозяйство | 20 908 ₽ | 19 664 ₽ |
Данные отражают изменение покупательской модели: увеличение частоты посещений или заказов не обязательно сопровождается ростом размера каждой покупки.
В продовольствии расходы растут как за счёт более частых покупок, так и за счёт увеличения среднего чека. В непродовольственных товарах ситуация иная: частота покупок увеличивается, но средний чек сокращается.
Снижение среднего чека может быть связано с изменением состава покупок, переходом к менее дорогим товарам или дроблением покупок на небольшие заказы. Без дополнительных данных нельзя установить вклад каждого фактора.
Отдельный итоговый слайд презентации показывает рост совокупных расходов FMCG на 5,2% при снижении среднего чека в натуральном выражении на 16%. Это разные показатели: изменение натурального объёма среднего чека нельзя приравнивать к изменению его денежной стоимости.
Главный экономический смысл заключается в том, что рост денежных расходов не равнозначен увеличению физического потребления. Для оценки состояния рынка необходимо отдельно анализировать частоту покупок, денежный чек, количество товаров и цены.
4. Рациональность больше не временная антикризисная реакция
Один из центральных тезисов презентации сформулирован непосредственно РОМИР: рациональность перестала быть антикризисной тактикой и превратилась в новую модель поведения.
Покупатели не обязательно выбирают самые дешёвые товары. Они стремятся более обоснованно распределять расходы между обязательными покупками, качеством продукции и личными предпочтениями.
На уровне продуктовых категорий это проявляется в неодинаковой динамике.
Категории, растущие быстрее рынка FMCG
| Категория | Рост расходов в деньгах | Основной драйвер |
|---|---|---|
| Готовая еда | +22% | Частота покупок +18% |
| Грудка индейки | +20% | Проникновение категории +15% |
| Корм для собак | +18% | Частота покупок +10% |
| Безалкогольное пиво | +17% | Средний чек +19% |
Рост готовой еды демонстрирует ценность удобства и экономии времени. Увеличение расходов на индейку может соответствовать интересу к определённым моделям питания. Спрос на корма отражает значимость заботы о домашних животных.
Однако представленные категории растут по различным причинам. Поэтому нельзя объяснять все изменения исключительно популярностью здорового образа жизни или стремлением к удобству.
Важный принцип, который иллюстрируют данные: рациональная покупка необязательно является дешёвой покупкой. Покупатель может считать оправданной дополнительную плату за экономию времени, подходящий продукт или качество.
5. Пять главных потребительских ценностей 2026 года
РОМИР выделяет пять ценностей, определяющих покупательское поведение. Они характеризуют не столько социально-демографические группы, сколько мотивацию потребителей при выборе товаров, услуг и торговых каналов.
| Потребительская ценность | Доля покупателей |
|---|---|
| Рациональность | 82% |
| Время | 75% |
| Удовольствие | 69% |
| Здоровье | 65% |
| Социальность | 48% |
Показатели не складываются до 100%, поскольку один покупатель может одновременно разделять несколько ценностей.
Рациональность — 82%
Покупатель ориентируется на соотношение затрат и получаемой пользы. При этом рациональность включает не только поиск минимальной цены, но и оценку качества, размера упаковки, удобства покупки, расхода времени и соответствия товара конкретной потребности.
Одно из наиболее ярких проявлений — распространение собственных торговых марок (СТМ).
По данным РОМИР, 80% покупателей приобретают СТМ. Однако интенсивность использования различается.
| Характер покупок СТМ | Доля покупателей |
|---|---|
| Время от времени покупают СТМ в отдельных категориях | 50% |
| Обращаются к СТМ при отсутствии альтернативы необходимому товару | 17% |
| Регулярно покупают СТМ | 13% |
| Всего приобретают СТМ | 80% |
Наиболее распространённые категории собственных торговых марок включают молочную и кисломолочную продукцию, средства гигиены, бакалею, средства для уборки, колбасные изделия и мясные деликатесы, овощные консервы.
Распространение СТМ меняет конкурентную структуру FMCG. Ритейлер становится не только каналом продаж, но и владельцем товарного предложения, которое конкурирует с продукцией независимых производителей.
Для брендов это означает необходимость отчётливее объяснять преимущества своей продукции. Если покупатель не видит значимой разницы между брендом производителя и СТМ, ценовая премия становится менее устойчивой.
Однако 80% покупателей СТМ — показатель охвата аудитории, а не доли собственных торговых марок в обороте рынка. Эти величины нельзя смешивать.
Ценность времени — 75%
Для трёх четвертей покупателей время становится одним из важных факторов потребления.
Исследование использования суточного фонда времени, приведённое в презентации, показывает, что 74% времени приходится на четыре основных вида деятельности: сон, работу, уход за собой и домашний труд.
| Деятельность | Доля суточного времени |
|---|---|
| Сон | 36,8% |
| Работа | 16,3% |
| Уход за собой | 12,7% |
| Домашний труд | Около 8,2% |
| Остальные виды деятельности | 26% |
Отдельно отмечается, что около пяти часов в день россияне совмещают разные активности. Например, социальное взаимодействие с просмотром медиаресурсов, работу с общением или уход за собой с другими занятиями.
Эта картина объясняет экономическую ценность сервисов, позволяющих сократить время на рутинные действия. Доставка, готовая еда, удобный интерфейс заказа, сохранённые корзины и быстрое повторение покупки могут восприниматься как полезные услуги, а не просто дополнительные удобства.
В результате конкуренция между продавцами выходит за пределы цены товара. Значение приобретают количество действий, необходимых для покупки, предсказуемость получения заказа и затраты времени на решение возникающих проблем.
Ценность удовольствия — 69%
Потребители стремятся сохранить возможность получать удовольствие даже в условиях сдержанного бюджета.
Важную роль играют вкусная еда, небольшие покупки для себя, семейные события, отдых и доступные развлечения.
Это помогает объяснить, почему часть необязательных категорий продолжает расти, несмотря на снижение экономической уверенности.
Вместе с тем удовольствие становится более тесно связано с рациональностью. Покупатель может отказаться от крупной покупки, но сохранить небольшие регулярные расходы, которые дают положительные эмоции.
Для FMCG это создаёт пространство для продуктовых предложений с понятной эмоциональной ценностью: качественных готовых блюд, интересных вкусов, небольших форматов и товаров для особых случаев.
Ценность здоровья — 65%
Здоровье становится значимым элементом повседневного потребления.
РОМИР выделяет следующие практики поддержания здорового образа жизни.
| Практика | Доля |
|---|---|
| Прогулки на свежем воздухе | 34% |
| Минимизация вредных продуктов | 32% |
| Добавление полезных продуктов в рацион | 30% |
| Отказ от вредных привычек | 29% |
| Соблюдение режима питания | 29% |
| Здоровый режим сна | 26% |
| Приём витаминов и БАДов | 26% |
| Занятия спортом | 17% |
| Функциональные напитки и продукты для здоровья | 9% |
Характерная особенность заключается в том, что здоровье воспринимается прежде всего через повседневные привычки, питание и режим, а не исключительно через занятия спортом.
Для продуктового рынка это означает потенциальную значимость состава, пищевой ценности, свежести, понятности информации на упаковке и соответствия товара конкретным потребностям.
При этом популярность отдельных практик сама по себе не доказывает медицинскую эффективность товаров, связанных с ними.
Ценность социальности — 48%
Почти половина покупателей выделяет важность социальных связей.
Согласно использованным в презентации данным о распределении времени, человек в среднем проводит около 5,6 часа в день один. На взаимодействие с членами семьи приходится около трёх часов, с другими знакомыми людьми — около полутора часов.
Социальные отношения формируют отдельные сценарии потребления: покупки для семьи, угощения, подарки, совместные поездки и мероприятия.
Это означает, что товар может приобретаться не только ради функциональной пользы для покупателя, но и для поддержания отношений с другими людьми.
6. Как меняется структура потребительской корзины
Важный результат исследования — формирование нового представления о базовых расходах.
РОМИР предложил респондентам расположить товарные категории по готовности отказаться от них при необходимости перераспределить бюджет.
Наименее защищёнными оказались крупные и необязательные приобретения: ювелирные изделия, автомобили, недвижимость, часть электроники и бытовой техники.
В более устойчивой части потребительской корзины находятся продукты питания, лекарства, фрукты, средства личной гигиены, одежда, корма для животных, обувь, детское питание и другие категории повседневной необходимости.
Категории по готовности к сокращению расходов
| Более высокая готовность сократить или отложить расходы | Более низкая готовность сократить расходы |
|---|---|
| Ювелирные изделия | Продукты питания |
| Автомобили | Лекарства |
| Недвижимость | Фрукты |
| Смартфоны и планшеты | Средства личной гигиены |
| Крупная бытовая техника | Непродовольственные товары повседневного спроса |
| Развлечения | Одежда |
| Питание вне дома | Корма для животных |
| Доставка готовой еды | Обувь |
| Деликатесы | Детское питание |
| Салоны красоты | Витамины и БАДы |
Таблица группирует отдельные позиции из ранжирования РОМИР, а не воспроизводит все 34 категории.
Показательно, что в устойчивую часть потребления попадают не только продукты первой необходимости, но и товары, связанные с заботой о себе и близких.
Это важное изменение традиционного представления о потребительской экономии. Расходы на домашних животных, например, могут восприниматься не как второстепенные, а как часть обязательного семейного бюджета.
Однако результаты представляют собой заявленную готовность сокращать расходы, а не фактические изменения продаж каждой категории. Реальное поведение может отличаться от ответов респондентов.
7. Розница: покупатели используют всё больше каналов
Следующий крупный блок исследования посвящён трансформации розничной торговли.
По данным РОМИР, среднее количество каналов в покупательском портфеле достигает десяти. Потребитель распределяет расходы между магазинами у дома, супермаркетами, дискаунтерами, гипермаркетами, специализированными магазинами и онлайн-площадками.
Это означает снижение зависимости от одного формата торговли.
Лояльность к каналам
| Канал FMCG | Доля лояльных покупателей | Динамика |
|---|---|---|
| Магазины у дома | 28,8% | −2 п. п. |
| Онлайн | 20,9% | +8 п. п. |
| Хард-дискаунтеры | 8,7% | +2 п. п. |
| Гипермаркеты | 8,4% | −18 п. п. |
| Супермаркеты | 5,4% | −8 п. п. |
| Специализированные магазины | 1,7% | −3 п. п. |
| Алкомаркеты | 1,0% | −3 п. п. |
Показатель лояльности здесь не равен рыночной доле канала в продажах. Он отражает классификацию покупателей по методике РОМИР.
Наиболее существенный рост демонстрирует онлайн — плюс 8 процентных пунктов. Одновременно заметно сокращается лояльность к гипермаркетам и супермаркетам.
Традиционные крупные торговые форматы теряют часть своей способности концентрировать покупки потребителя. Вместо единственного основного магазина покупатель формирует собственную комбинацию каналов.
Структура денежных расходов на продукты
| Канал | I полугодие 2024 | I полугодие 2025 | I полугодие 2026 | Изменение за два года |
|---|---|---|---|---|
| Магазины у дома | 36,8% | 33,0% | 35,1% | −1,7 п. п. |
| Супермаркеты | 13,2% | 13,3% | 12,3% | −0,9 п. п. |
| E-grocery | 6,1% | 9,1% | 11,6% | +5,5 п. п. |
| Гипермаркеты | 11,4% | 11,5% | 9,5% | −1,9 п. п. |
Самый заметный рост за два года показывает e-grocery (онлайн-продажи продуктов питания): с 6,1% до 11,6% денежных расходов в рассматриваемой структуре, или на 5,5 процентного пункта.
Гипермаркеты за тот же период снизили долю с 11,4% до 9,5%, супермаркеты — с 13,2% до 12,3%.
Магазины у дома сохранили крупнейшую долю, хотя она сократилась с 36,8% до 35,1%.
Важно, что после снижения в 2025 году магазины у дома восстановили часть доли в 2026-м. Следовательно, речь не о линейном вытеснении небольших магазинов онлайном, а о сложном перераспределении расходов.
Онлайн растёт, но физическая близость остаётся важным конкурентным преимуществом.
8. E-grocery и маркетплейсы выполняют разные потребительские задачи
РОМИР показывает, что различия между торговыми каналами определяются не только ценой и способом получения товара. Каждый канал формирует собственную категорийную специализацию.
Характерные товарные категории разных каналов
| Торговый формат | Характерные категории |
|---|---|
| Магазины у дома | Молочная гастрономия, фрукты и овощи, бакалея |
| Хард-дискаунтеры | Бакалея, кондитерские изделия, целлюлозная и ватная продукция |
| Гипермаркеты | Фрукты и овощи, мясо, рыба |
| Алкомаркеты | Алкоголь, табачные изделия и аксессуары |
| E-grocery | Молочная гастрономия, фрукты и овощи, бакалея |
| Маркетплейсы | Красота и здоровье, средства для волос, корма для кошек |
Категорийная специализация маркетплейсов особенно показательна. Для них характерны непродовольственные товары повседневного спроса, включая косметику и средства ухода, а также товары для животных.
Онлайн-продажи продуктов питания, напротив, конкурируют с традиционной продовольственной розницей по регулярным покупкам.
Это две разные модели онлайн-потребления.
Маркетплейсы концентрируют широкий ассортимент и позволяют выбирать товары из множества предложений. E-grocery ориентируется на продовольственную корзину, повторяемость покупок и удобство получения продуктов.
Аналитический вывод. В дальнейшем границы между этими моделями могут сокращаться, но данные РОМИР за 2026 год пока показывают различия в категориях, наиболее характерных для каждого канала.
Поэтому производителям и продавцам недостаточно просто присутствовать в интернете. Необходимо учитывать, какие товары покупатель предпочитает приобретать на конкретной площадке и какую задачу эта площадка решает.
9. Конкуренция розничных сетей: лояльность концентрируется у лидеров
Отдельный блок презентации посвящён лояльности к торговым сетям.
Продовольственная розница
| Сеть | Доля лояльных покупателей |
|---|---|
| Пятёрочка | 27% |
| Магнит у дома | 21% |
| Гипер Лента | 4% |
| Чижик | 4% |
| Перекрёсток | 3% |
| Дикси | 3% |
Наиболее заметные позиции удерживают магазины шаговой доступности крупных федеральных сетей.
Непродовольственная розница
| Сеть | Доля лояльных покупателей |
|---|---|
| Первая сеть на слайде, подпись неразборчива | 37% |
| Wildberries | 19% |
| Пятёрочка | 4% |
| Магнит у дома | 3% |
| Fix Price | 2% |
| Яндекс Маркет | 1% |
| Магнит Косметик | 1% |
На исходном слайде первый показатель составляет 37%, однако подпись соответствующей сети в предоставленном изображении не читается достаточно уверенно, поэтому приписывать его конкретной компании некорректно.
Эти данные следует трактовать именно как показатели лояльности по методике РОМИР, а не как доли компаний в обороте продовольственного или непродовольственного рынка.
Исследование отражает конкурентное преимущество крупных сетей, обладающих плотным покрытием торговых точек, узнаваемостью и широкими возможностями работы с ассортиментом и ценами.
Для более небольших игроков становится важнее специализация: локальный ассортимент, удобство, скорость и обслуживание отдельных категорий покупателей.
10. Покупатели становятся требовательнее к магазинам
РОМИР сравнивает потребительские ожидания от розничной торговли в 2015 и 2026 годах.
В 2015 году исследование выделяло семь базовых требований: наличие необходимого ассортимента, низкие и приемлемые цены, уверенность в качестве и свежести товаров, возможность оплаты картой, акции и удобное расположение.
К 2026 году перечень базовых требований расширился до десяти.
Как менялись ожидания покупателей
| Базовые требования 2015 года | Дополнительные базовые требования 2026 года |
|---|---|
| Необходимый ассортимент | Наличие свежих овощей и фруктов |
| Цены ниже, чем в других магазинах | Удобство размещения товаров на полках |
| Приемлемые цены | Чистота торгового зала |
| Качество и свежесть товаров | |
| Возможность оплаты картой | |
| Наличие акций | |
| Удобное расположение магазина |
Появляются и дополнительные ожидания, которые выходят за пределы необходимого минимума: экспресс-кассы, комфортная температура в магазине, понятные ценники, возможность купить горячий кофе, качественная свежая выпечка, вежливый и квалифицированный персонал.
Таким образом, для покупателя важна уже не только сама возможность приобрести необходимый товар по приемлемой цене. Возрастает роль общего качества покупки.
Это создаёт новую конкурентную задачу для ритейлеров: обеспечивать базовую ценовую привлекательность и одновременно сокращать неудобства.
Повышение качества клиентского опыта не обязательно требует крупных технологических инвестиций. Часть перечисленных требований связана с организацией торгового пространства, точностью ценников и обслуживанием.
Но по мере того как базовые требования становятся стандартом, их выполнение перестаёт быть преимуществом и превращается в условие сохранения покупателя.
11. Демография: старение населения и изменение структуры домохозяйств
РОМИР рассматривает демографическую трансформацию как один из основных долгосрочных факторов изменения потребительского рынка.
В презентации выделяются три крупные возрастные группы.
| Возраст | Представленная доля | Среднемесячные траты |
|---|---|---|
| До 35 лет | 25% | 21 834 ₽ |
| 35–54 года | 38% | 31 281 ₽ |
| 55 лет и старше | 36% | 18 754 ₽ |
Доли округлены, поэтому их сумма не обязательно составляет ровно 100%.
Самые высокие среднемесячные расходы приходятся на группу 35–54 лет. У молодых и старших покупателей расходы заметно ниже.
Для производителей и ритейлеров это означает, что группы покупателей отличаются одновременно численностью, экономической активностью и структурой потребностей.
РОМИР также ожидает увеличение доли старших возрастов и числа домохозяйств из одного-двух человек.
Это может поддерживать спрос на меньшие упаковки, товары для повседневного здоровья, доставку и сервисы, ориентированные на самостоятельное проживание.
Однако демографические изменения не следует напрямую переносить на прогноз продаж: для этого необходимо учитывать доходы, структуру расходов и частоту покупок соответствующих групп.
12. Новая сегментация домохозяйств
Один из наиболее содержательных разделов исследования посвящён сегментации покупателей.
РОМИР предлагает рассматривать не только пол, возраст и доход, но и жизненный цикл домохозяйства, экономическое положение, активность, здоровье и антропометрические характеристики.
Используются пять пространств признаков, 80 содержательных характеристик и 1350 возможных сочетаний.
В результате выделяются группы, существенно различающиеся потребительскими потребностями.
Структура домохозяйств
| Сегмент | Доля |
|---|---|
| Серебряные | 32,3% |
| Молодые гнёзда | 27,0% |
| Зрелые гнёзда | 23,4% |
| Гнёзда без детей | 10,3% |
| Один в гнезде | 6,9% |
Серебряные — 32,3%
Крупнейший сегмент, включающий активных (12,9%) и неактивных (19,4%) представителей старших возрастов.
Внутри него существуют значительные различия в образе жизни и потреблении. Активные представители старших возрастов могут ориентироваться на здоровье, услуги, аптеки и товары, поддерживающие самостоятельность.
Для этого сегмента РОМИР выделяет тренд активного долголетия. Среди характерных каналов — услуги, аптеки, магазины парфюмерии и специализированные магазины товаров для животных.
Молодые гнёзда — 27%
Сегмент включает семьи различного состава и уровня достатка.
В презентации выделяются, в частности, экономные домохозяйства, полные семьи со средним достатком и неполные семьи.
Для семей с детьми значимы магазины у дома, маркетплейсы, супермаркеты и различные форматы продовольственных покупок.
Покупательские сценарии включают покупки для ребёнка, семейный отдых, походы в гости и потребление вне дома.
Зрелые гнёзда — 23,4%
Это домохозяйства, находящиеся на более поздних этапах семейного жизненного цикла.
В презентации выделены семьи со взрослыми детьми, учащимися и более сложной структурой домохозяйства.
Для этих покупателей характерны регулярные семейные покупки, приобретения для отдыха и семейных событий.
Среди значимых каналов — магазины у дома, развивающиеся хард-дискаунтеры, специализированные магазины и открытые рынки.
Гнёзда без детей — 10,3%
Для этого сегмента РОМИР подчёркивает важность экономии времени, удалённой занятости и доставки.
Среди характерных каналов — гипермаркеты, супермаркеты и специализированные магазины.
Покупательские сценарии включают перекусы и экономию времени.
Один в гнезде — 6,9%
Отдельно проживающие покупатели представляют интерес с точки зрения индивидуального потребления.
Для них среди характерных каналов выделены маркетплейсы, рестораны, магазины парфюмерии, специализированные магазины лекарственных товаров и быстрая доставка.
Важные сценарии: повседневные покупки, покупки для себя, особые случаи и экстренное приобретение необходимых товаров.
Для бизнеса это означает перспективность индивидуальных упаковок, персональных рекомендаций и сервисов быстрой покупки. Но оценивать коммерческий потенциал необходимо с учётом фактического размера и платёжеспособности сегмента.
13. Регионы становятся самостоятельными направлениями развития спроса
РОМИР отмечает, что отдельные сочетания категорий и каналов демонстрируют в регионах высокую динамику расходов.
На слайде о регионах как новой зоне роста представлены следующие примеры.
| Регион | Категория и канал | Рост расходов |
|---|---|---|
| Центральный ФО | Продукты питания на маркетплейсах | +15% |
| Северо-Западный ФО | Непродовольственные товары, быстрая доставка | +18% |
| Приволжский ФО | Непродовольственные товары, развивающиеся хард-дискаунтеры | +17% |
| Уральский ФО | Продукты питания, развивающиеся хард-дискаунтеры | +28% |
| Сибирский и Южный ФО | Продукты питания, доставка из различных сетей | +14% |
| Сибирский и Дальневосточный ФО | Непродовольственные товары, магазины у дома | +30% |
Эти цифры не характеризуют общую динамику розничного рынка перечисленных регионов. Речь идёт об отдельных сочетаниях товарной категории и канала.
Тем не менее они демонстрируют важную закономерность: новые возможности роста могут находиться не только в крупнейших городах и наиболее распространённых торговых форматах.
В некоторых регионах ускоренно растёт доставка, в других — дискаунтеры или непродовольственные продажи в магазинах у дома.
Для федеральных сетей и производителей это аргумент в пользу дифференцированной региональной стратегии вместо механического распространения единого ассортимента на всю страну.
14. Что результаты означают для производителей, ритейлеров и электронной коммерции
Ниже — аналитические следствия из представленных данных, а не количественные прогнозы самого РОМИР.
Для производителей FMCG
На первый план выходит адаптация продукта под конкретную потребность и сценарий покупки.
Возможные направления развития: более удобные упаковки, ассортимент для небольших домохозяйств, товары с понятной функциональной ценностью, специальные предложения для старших возрастов и продукты, позволяющие экономить время.
Рост СТМ усиливает необходимость защищать дифференциацию брендов. Компании потребуется объяснять, за что покупатель платит дополнительно, и подтверждать эту ценность продуктом.
Для продовольственного ритейла
Главная задача — сочетание доступной цены, качества повседневного ассортимента и удобства.
Магазины у дома сохраняют крупнейшую долю расходов среди показанных продовольственных каналов. Однако рост e-grocery заставляет совершенствовать и физические магазины, и цифровое взаимодействие с покупателями.
Конкурировать придётся не только ассортиментом и акциями, но и общими затратами времени на покупку.
Для маркетплейсов
Значимыми остаются повседневные непродовольственные категории — косметика, средства ухода и товары для животных.
Покупатели уже привыкли использовать несколько каналов, поэтому маркетплейсам важно не просто привлекать аудиторию, а увеличивать частоту повторных покупок и удобство регулярного заказа.
Возможности для роста могут быть связаны с качеством поиска, рекомендаций, подписками на регулярно приобретаемые товары и предсказуемостью доставки.
Для e-grocery
Рост доли расходов показывает укрепление онлайн-канала в продовольственной корзине.
Однако традиционная розница продолжает обладать преимуществами близости и немедленной доступности товаров.
Поэтому экономическая эффективность доставки, плотность заказов, повторяемость покупок и стоимость обслуживания клиента становятся особенно важными.
Для логистики и фулфилмента
Фрагментация потребительских каналов создаёт операционные сложности для продавцов.
Один производитель или торговая компания может одновременно поставлять товары в федеральные сети, продавать через маркетплейсы и обслуживать заказы прямой доставки.
Это повышает значение точности запасов, синхронизации товарных остатков, своевременной комплектации, управления возвратами и интеграции между системами.
Но рост онлайн-каналов сам по себе не гарантирует сопоставимого роста прибыли логистических операторов: экономический результат зависит от тарифов, плотности заказов, загрузки складов и стоимости операций.
15. Методологические ограничения исследования
Презентация объединяет несколько источников и временных периодов: Потребительскую панель РОМИР, М-Пульс и данные выборочного наблюдения использования суточного фонда времени.
Поэтому при использовании результатов необходимо учитывать несколько ограничений.
Во-первых, данные представлены за разные периоды. Индекс потребительской уверенности относится к отдельным месяцам или кварталам 2026 года, часть показателей FMCG рассчитана за скользящие двенадцать месяцев, а структура каналов — за январь–июнь.
Во-вторых, показатели покупательской лояльности, денежной доли канала, проникновения категории, среднего чека и частоты покупок измеряют разные явления. Их нельзя непосредственно сопоставлять как равнозначные показатели рынка.
В-третьих, не все слайды содержат подробную информацию о размере выборки, доверительных интервалах, весовых коэффициентах и методах расчёта показателей. Поэтому приведённые результаты корректнее использовать как данные исследования РОМИР, не приписывая им статистическую точность, которая в презентации отдельно не раскрывается.
В-четвёртых, презентация показывает состояние потребительского рынка в 2026 году, но не является полноценным прогнозом на 2027–2030 годы. Долгосрочные выводы требуют дополнительных экономических и демографических предпосылок.
Итог: российский потребитель меняет правила розничного рынка
Исследование РОМИР позволяет выделить три фундаментальных сдвига.
Первый — изменение логики расходов. Покупатель не просто сокращает потребление, а перераспределяет бюджет в пользу товаров и услуг, которые считает необходимыми или особенно ценными. Рациональность сочетается с заботой о здоровье, экономией времени и стремлением сохранить привычное качество жизни.
Второй — изменение структуры торговли. Потребитель перестаёт зависеть от одного формата розницы. Онлайн, магазины у дома, дискаунтеры и специализированные торговые точки конкурируют за отдельные покупательские сценарии. Рост e-grocery подтверждает, что цифровые каналы продолжают увеличивать присутствие в повседневном потреблении.
Третий — изменение самого покупателя. Старение населения, сокращение размеров домохозяйств и различия в жизненном цикле делают традиционное сегментирование исключительно по возрасту и доходу недостаточным. Для понимания спроса необходимо анализировать ценности, потребности, контекст и мотив покупки.
Именно поэтому один из заключительных тезисов РОМИР — необходимость перехода от социально-демографического портрета к ценностному профилю клиента.
Для рынка это означает постепенное смещение конкуренции от борьбы за универсального массового потребителя к борьбе за конкретный сценарий потребления.
Преимущество смогут получать компании, которые точнее понимают, зачем, когда и каким способом человек хочет совершить покупку, и способны предложить ему соответствующий товар, сервис и канал продаж.
Источник


