
Как Сергей Шишкарёв потерял контроль над группой «Дело»: семилетнее партнёрство с «Росатомом», корпоративный конфликт, сорванные сделки, «русская рулетка» и продажа бизнеса за 77 млрд рублей
7 октября 2026 года завершилась одна из самых продолжительных и необычных корпоративных историй российского транспортно-логистического рынка. Государственная корпорация «Росатом» выкупила у предпринимателя Сергея Шишкарёва 51% группы компаний «Дело» и стала единственным владельцем бизнеса, который Шишкарёв создавал с 1993 года. Стоимость пакета составила около 77 млрд рублей. Это не просто крупная сделка: российская госкорпорация получила полный контроль над одним из ключевых частных логистических холдингов страны.
Но за объявлением о завершении сделки скрывается история, начавшаяся задолго до октября. История партнёрства, которое первоначально представлялось стратегическим союзом частного бизнеса и государства, а закончилось конфликтом вокруг управления, стоимости активов и будущего всей транспортной отрасли.
На разных этапах Шишкарёв пытался сохранить контроль над компанией, привлекал «Трансмашхолдинг», обсуждал участие «Ростеха», инициировал выкуп доли «Росатома», а затем отказался от этой идеи. «Росатом» применил редкий для российской корпоративной практики механизм взаимного выкупа долей — так называемую «русскую рулетку». Когда казалось, что вопрос решён, закрытие сделки 28 августа сорвалось: Шишкарёв не пришёл к нотариусу, а стороны публично разошлись в трактовке условий договора.
Только в октябре стороны смогли завершить расчёты. При этом после продажи бизнеса возник не менее важный вопрос: что «Росатом» собирается делать с «Делом», объединит ли его с FESCO и какие последствия это будет иметь для рынка контейнерных перевозок.
Сам Шишкарёв в большом интервью «Коммерсанту» 7 октября впервые подробно рассказал о жизни после продажи: о том, куда направит полученные деньги, новых проектах в логистике и искусственном интеллекте, портовых активах на Сахалине, международных транспортных коридорах, спорте и инвестициях в Новороссийск.
Главное: чем закончился конфликт
Стоимость 51% группы
≈77 млрд ₽
Оценка по условиям процедуры выкупа
Доля «Росатома» после сделки
100%
Полный контроль с 7 октября 2026 года
Заявленная синергия
До 100 млрд ₽
Экономия за десять лет по оценке «Росатома»
Сколько лет Шишкарёв развивал бизнес
33 года
С основания компании в 1993 году
Размер пакета, цена и планы консолидации подтверждаются сообщениями «Росатома», Шишкарёва, «Интерфакса» и «Ведомостей» от 7 октября.
Отдельно важно подчеркнуть: Шишкарёв не просто продал миноритарный инвестиционный пакет. Он вышел из компании, в которой ещё недавно определял стратегию, формировал команду руководителей, распоряжался инвестициями и лично участвовал в решениях о крупных приобретениях.
«Росатом», напротив, получил возможность объединять бизнес без необходимости согласовывать стратегические решения с независимым крупным акционером.
Это принципиально меняет модель управления одной из наиболее значимых российских транспортно-логистических групп.
1. Предыстория. Как Шишкарёв создал «Дело» и почему компания стала стратегическим активом
История группы начинается в Новороссийске в 1993 году. Именно там Сергей Шишкарёв создал бизнес, который впоследствии превратился из региональной транспортно-экспедиторской компании в федеральный логистический холдинг.
Для понимания дальнейшего конфликта важно представить масштаб бизнеса, которым он владел.
ГК «Дело» развивалась вокруг нескольких ключевых направлений: морские контейнерные терминалы, железнодорожные контейнерные перевозки, транспортно-логистические услуги, зерновая перевалка, портовая инфраструктура и международные маршруты.
Ключевыми активами стали контейнерные терминалы Global Ports, транспортная компания «Трансконтейнер», логистический оператор «Рускон», зерновой терминал КСК и другие предприятия. Группа формировала интегрированную логистическую модель, способную обслуживать груз от морского порта до конечного получателя.
Бизнес отличался от обычного экспедиторского оператора наличием собственной инфраструктуры. Терминалы давали доступ к портовой перевалке, железнодорожные платформы — к перевозке контейнеров внутри страны, а логистические компании обеспечивали обслуживание грузов и взаимодействие с клиентами.
Именно сочетание этих активов делало группу привлекательной для государства. Контейнерная логистика — стратегическая часть транспортной системы, связанная с внешней торговлей, промышленностью, импортом, экспортом и международными транспортными коридорами.
Особое значение имело приобретение «Трансконтейнера» в 2019 году. Победа группы «Дело» на аукционе по продаже контроля над крупнейшим железнодорожным контейнерным оператором стала одним из переломных моментов истории компании. Группа получила возможность объединить железнодорожную и морскую инфраструктуру в единую логистическую цепочку.
Однако расширение бизнеса требовало капитала, партнёров и поддержки масштабных инфраструктурных проектов. К этому моменту «Дело» уже представляло интерес не только как коммерческий холдинг, но и как потенциальная платформа развития российских транспортных коридоров.
Здесь и появился «Росатом».
2. Декабрь 2019 года. «Росатом» входит в капитал группы за 29,9 млрд рублей
В декабре 2019 года структура «Росатома» — «Атомэнергопром» — приобрела 30% в управляющей компании «Дело» за 29,9 млрд рублей.
Сделка предполагала оценку всей компании примерно в 100 млрд рублей.
Первоначально партнёрство имело понятную стратегическую логику. Для «Росатома» транспортно-логистическое направление было связано с развитием Северного морского пути, за инфраструктуру которого госкорпорация отвечала на государственном уровне. Для «Дела» участие крупного государственного партнёра открывало дополнительные возможности финансирования, расширения инфраструктуры и выхода на международные маршруты.
Стороны собирались развивать мультимодальные перевозки, объединяющие морской, железнодорожный и автомобильный транспорт. Идея заключалась в том, чтобы использовать уже существующую коммерческую инфраструктуру «Дела» вместе с ресурсами «Росатома».
На этом этапе о публичном корпоративном конфликте речи не шло. Внешне всё выглядело как формирование сильного государственно-частного логистического альянса.
Для Шишкарёва сделка означала привлечение стратегического партнёра без утраты контроля. У него оставалось 70% компании.
Для «Росатома» это был вход в крупный коммерческий транспортный бизнес с возможностью последующего расширения участия.
3. Август 2022 года. Доля «Росатома» увеличивается до 49%
В 2022 году «Росатом» воспользовался предусмотренным соглашением опционом и увеличил долю в группе до 49%.
У Шишкарёва осталось 51%.
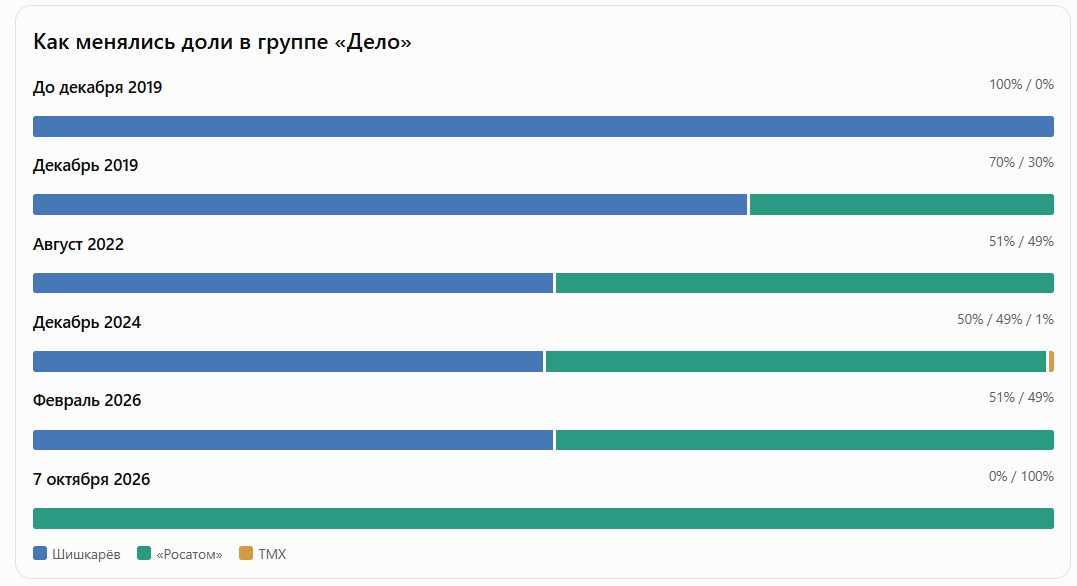
Формально Шишкарёв сохранил контрольный пакет. Однако соотношение 51% к 49% означало, что обе стороны теперь были крайне зависимы друг от друга по вопросам, требующим согласования.
В корпоративном управлении это принципиально важный момент. Контрольный пакет не всегда означает возможность единолично принимать абсолютно любые решения. Устав, корпоративный договор и особые права акционеров могут предусматривать дополнительные требования к назначениям, крупным сделкам, инвестициям и другим стратегическим вопросам.
В результате компания оказалась в положении, когда у неё были два сильных собственника с практически равным экономическим участием, но потенциально разными представлениями о будущем бизнеса.
По сведениям источников РБК, существенные разногласия между Шишкарёвым и «Росатомом» начали проявляться в первой половине 2024 года. Они касались дальнейшего развития бизнеса и корпоративного взаимодействия.
4. Первая половина 2024 года. Начало конфликта: разные представления о будущем компании
Первоначальная идея партнёрства заключалась в том, что частная компания и государственная корпорация будут усиливать друг друга. Но по мере расширения инфраструктурного бизнеса возникло принципиальное противоречие: какой должна быть конечная модель собственности и управления?
Шишкарёв рассматривал «Дело» как созданный им коммерческий холдинг с собственной командой, инвестиционной стратегией и предпринимательской логикой принятия решений.
«Росатом» всё активнее развивал собственное логистическое направление. К тому времени у него появились активы FESCO — одного из крупнейших транспортно-логистических операторов с морским, железнодорожным и портовым бизнесом.
Наличие двух крупных логистических групп внутри сферы влияния «Росатома» неизбежно поставило вопросы координации, конкуренции и инвестиций.
У «Дела» и FESCO были пересекающиеся интересы: контейнерные перевозки, Дальний Восток, железнодорожная логистика и международные маршруты.
С точки зрения госкорпорации, консолидация могла дать снижение затрат, устранение дублирующих расходов и более эффективное управление активами.
С точки зрения независимого собственника, такая консолидация потенциально могла привести к потере самостоятельности бизнеса.
Важно: это объяснение экономических противоречий, а не подтверждённый текст переговоров между двумя собственниками. Публично стороны не раскрыли полный перечень разногласий и содержания корпоративного договора. Поэтому нельзя утверждать, что каждая из перечисленных проблем становилась непосредственным предметом конкретной встречи.
Тем не менее дальнейшие события показывают: конфликт был достаточно глубоким, чтобы стороны начали искать способ изменить структуру собственности.
5. Декабрь 2024 года. Появление «Трансмашхолдинга» и попытка развести партнёров
В конце 2024 года появился третий участник — «Трансмашхолдинг» (ТМХ), крупный российский производитель железнодорожной техники.
Предполагалось, что он поможет разрешить конфликт между владельцами «Дела».
Конструкция была относительно сложной. Связанная с ТМХ структура «Р-альянс» приобрела 1% управляющей компании «Дело» у Шишкарёва.
После этого доли распределились следующим образом: Шишкарёв — 50%, «Росатом» — 49%, структура ТМХ — 1%.
Значение этого одного процента было значительно больше, чем размер пакета.
Соглашение предусматривало для нового участника управленческие права, включая возможность назначить генерального директора управляющей компании. В январе 2025 года этот пост занял Алексей Лебедев, представлявший ТМХ.
Предполагалось, что в дальнейшем ТМХ выкупит у «Росатома» его 49% в «Деле», а госкорпорация получит взамен участие в капитале ТМХ.
Это было логичным способом разойтись без прямой продажи доли Шишкарёва.
Если бы схема состоялась, «Росатом» смог бы поменять транспортно-логистический актив на участие в промышленном холдинге. Шишкарёв сохранил бы участие в «Деле», получив нового партнёра вместо «Росатома».
Но реализация требовала согласовать стоимость компаний и размер обмениваемых пакетов.
Именно оценка активов в конечном счёте стала препятствием. К концу 2025 года стало известно, что договориться о цене пакетов сторонам не удалось. Сделка была отменена.

6. Вторая половина 2025 года. Срыв сделки с ТМХ и возвращение к первоначальному конфликту
Срыв сделки с ТМХ означал возвращение практически в исходное положение.
Два основных собственника по-прежнему не могли договориться, а приглашённый для разрешения разногласий третий участник не выполнил первоначальную задачу.
Вдобавок возник вопрос о том, кто должен руководить управляющей компанией.
Временная конструкция с назначением Алексея Лебедева затянулась. Как впоследствии сообщали «Ведомости», его первоначально предусмотренные полномочия истекли ещё 30 июня 2025 года, но вопрос смены гендиректора оставался неурегулированным.
В ноябре 2025 года Шишкарёв начал действия по обратному выкупу 1% у структуры ТМХ. Ходатайство в ФАС было подано 20 ноября.
В декабре он официально подтвердил, что схема обмена активами между ТМХ и «Росатомом» не будет реализована.
При этом «Росатом» публично заявлял, что не намеревался продавать свою долю Шишкарёву и рассматривает развитие национального логистического лидера как стратегический приоритет.
Получалось, что у собственников нет согласия не только по вопросу текущего управления, но и по будущему составу акционеров.
Параллельно «Росатом» всё заметнее обозначал собственную стратегию создания крупного государственного логистического объединения.
7. Январь 2026 года. Корпоративный тупик становится публичным
В январе 2026 года противоречия обострились вокруг генерального директора УК «Дело».
Шишкарёв предлагал кандидатов на смену Алексею Лебедеву, однако «Росатом» заблокировал изменение руководства.
Позиция предпринимателя состояла в том, что существующая ситуация нарушает прежние договорённости и не отвечает интересам дальнейшего развития компании.
Этот эпизод особенно показателен.
Шишкарёв фактически являлся создателем всей группы. Но владение большинством капитала само по себе не позволило ему сменить руководителя управляющей компании.
Именно здесь различие между юридическим владением и фактическим объёмом корпоративных прав стало очевидным для внешних наблюдателей.
Компания продолжала работать, но конфликт уже нельзя было считать обычным спором о цене актива или очередной инвестиционной сделке.
Он стал конфликтом двух моделей управления.
Шишкарёв стремился вернуть возможность самостоятельно определять судьбу группы либо изменить состав партнёров. «Росатом» не собирался уходить из стратегической логистики и защищал свои корпоративные позиции.
В этой ситуации стороны перешли к механизму, который оказался решающим для всей последующей истории.
8. Февраль 2026 года. «Росатом» запускает «русскую рулетку»
17 февраля 2026 года стратегический совет «Росатома» принял решение начать процедуру прекращения партнёрства с Сергеем Шишкарёвым.
18 февраля об этом стало известно публично.
20 февраля представители сторон встретились, и предпринимателю были переданы предложения о взаимном выкупе долей. Позднее Шишкарёв уточнил, что 25 февраля получил два юридически оформленных предложения — на покупку и продажу.
Сам предприниматель счёл предложенную оценку бизнеса рыночной. Более того, в октябрьском интервью он рассказал, что в своё время лично предложил включить механизм «русской рулетки» в корпоративные договорённости и использовать его для разрешения конфликта.
Это существенная деталь. Механизм не был неожиданно придуман «Росатомом» в феврале 2026 года. Он уже был предусмотрен договором, заключённым сторонами ранее.
Как устроена «русская рулетка»
В корпоративном праве этот механизм называют Russian roulette (механизмом взаимного выкупа долей при конфликте собственников).
Его назначение — разорвать корпоративный тупик, когда владельцы больше не могут совместно управлять бизнесом.
Один партнёр предлагает оценку бизнеса. Второй получает возможность либо продать свой пакет по соответствующей цене, либо выкупить пакет инициатора на сопоставимых условиях.
Предполагается, что такой механизм стимулирует объективную оценку: инициатор рискует оказаться как продавцом, так и покупателем.
В случае «Дела» цена пакетов была установлена следующим образом.
| Предмет сделки | Условия |
|---|---|
| Выкуп Шишкарёвым 49% «Росатома» | 74 млрд ₽ |
| Выкуп «Росатомом» 51% Шишкарёва | 77 млрд ₽ |
| Оценка всей группы на основе этих цен | Около 151 млрд ₽ |
| Срок на закрытие сделки после выбора Шишкарёва | 120 дней |
| Срок для последующего выкупа «Росатомом» | 120 дней |
Таким образом, Шишкарёв получил право приобрести долю партнёра за 74 млрд рублей и стать единственным владельцем группы.
Если он не воспользуется этим правом в установленный срок, возможность выкупить пакет самого предпринимателя перейдёт к «Росатому».
В феврале могло казаться, что обе стороны получили справедливый способ завершить конфликт.
Но на практике выяснилось, что цена пакета — лишь одна часть сделки. Не меньшее значение имели долговая нагрузка бизнеса, условия банковского финансирования, финансовые показатели железнодорожного оператора и необходимость обеспечивать новые кредиты.
9. Конец февраля — март 2026 года. Шишкарёв решает сохранить компанию и выкупить «Росатом»
25 февраля Шишкарёв завершил обратный выкуп 1% у структуры ТМХ. Таким образом, он вновь стал владельцем 51% «Дела».
А 2 марта сообщил «Росатому», что намерен воспользоваться своим правом на покупку оставшихся 49%.
Это один из главных поворотов всей истории: Шишкарёв первоначально собирался не выходить из «Дела», а стать его единственным владельцем.
Публично такой вариант выглядел вполне реализуемым.
Предприниматель считал оценку бизнеса адекватной. Его команда начала прорабатывать финансирование. Потенциально покупка 49% позволяла полностью устранить корпоративный конфликт, вернуть управленческую самостоятельность и самостоятельно определять развитие группы.
Но спустя семь месяцев Шишкарёв рассказал «Коммерсанту» дополнительную подробность: решение от 2 марта было связано не только с желанием сохранить актив.
Он хотел как можно быстрее заменить действующий менеджмент группы.
По его словам, положение компании ухудшалось, а он не мог управлять бизнесом непосредственно в текущем режиме.
Ключевые проблемы, которые Шишкарёв перечислил задним числом: ухудшение финансовых результатов, убыток по итогам года, неблагоприятный прогноз бюджета и дальнейшее увеличение кредитной нагрузки.
Следовательно, между мартом и июнем сделка из способа восстановить контроль постепенно превращалась в финансово рискованную операцию.
Почему 74 млрд рублей оказались намного более сложной задачей, чем казалось
В октябрьском интервью Шишкарёв подробно объяснил, что происходило во время переговоров с банками.
Первоначально предприниматель почти не сомневался в возможности организовать финансирование. Однако параллельно ухудшалось финансовое положение самой группы.
Основной кредитор потребовал предоставить гарантии на дополнительные 40 млрд рублей, учитывая финансовые результаты железнодорожного оператора.
Эти гарантии становились критическим условием сделки.
Если к стоимости пакета в 74 млрд рублей прибавить необходимость обеспечить столь значительные дополнительные обязательства, экономическая конструкция уже радикально отличается от простой покупки доли.
Бизнесмену пришлось бы не только привлекать средства на приобретение акций, но и брать на себя дополнительный финансовый риск.
По его объяснению, в какой-то момент требования кредитора означали, что предпринимателю фактически необходимо заложить почти всё своё имущественное положение ради сохранения компании.
Даже продажа отдельных активов не могла полностью решить проблему.
Это важное уточнение к распространённому объяснению, будто Шишкарёву просто не удалось найти 74 млрд рублей.
Проблема заключалась не только в сумме покупки, но и в стоимости финансирования, гарантиях, долговой нагрузке группы и дополнительных рисках для покупателя.
В такой ситуации сохранение контроля могло означать чрезмерную концентрацию личных финансовых рисков в одном активе.
10. Весна 2026 года. В переговоры входит «Ростех»
Параллельно Шишкарёв пытался найти альтернативную конфигурацию сделки.
После неудачи с ТМХ появилась возможность участия другой государственной корпорации — «Ростеха».
В апреле 2026 года предприниматель заявил о принципиальных договорённостях, предполагающих участие «Ростеха» в капитале «Дела».
В июне, на Петербургском международном экономическом форуме, глава «Ростеха» Сергей Чемезов сообщил журналистам о готовности приобрести 25% группы.
Это был ещё один потенциальный вариант выхода из корпоративного конфликта.
Вместо полного выкупа пакета «Росатома» самим Шишкарёвым можно было привлечь нового стратегического инвестора, который обеспечил бы часть средств.
Однако принципиальная готовность инвестировать и юридически завершённая сделка — не одно и то же.
Участникам нужно было согласовать структуру собственности, цену, источники финансирования и управление новым объединением.
В итоге «Ростех» не стал владельцем доли в рамках этой истории.
Здесь важно различать два этапа: «Трансмашхолдинг» в 2024–2025 годах должен был помочь заменить одного партнёра другим через обмен активами; «Ростех» в 2026 году рассматривался как возможный участник новой структуры финансирования.
Обе конфигурации так и не были реализованы.
11. Весна — июнь 2026 года. Попытка продать зерновой терминал КСК
Ещё одним способом облегчить финансирование могла стать продажа зернового терминала КСК в Новороссийске.
КСК — один из наиболее важных активов группы. Его деятельность связана с перевалкой зерна, то есть с экспортными грузопотоками через Черноморский бассейн.
Для Шишкарёва этот актив имел не только финансовое значение. Группа исторически формировалась именно в Новороссийске, а зерновая логистика представляла важную часть её бизнеса.
Тем не менее во время переговоров предприниматель рассматривал возможность продажи терминала и даже достиг договорённости с одним из потенциальных покупателей.
Сам Шишкарёв подтвердил это только в интервью «Коммерсанту» 7 октября.
Однако предполагаемых поступлений оказалось недостаточно для удовлетворения требований основного кредитора.
Кроме того, продажа КСК лишала бы группу актива с высокой способностью генерировать выручку и операционную прибыль.
Таким образом, ради покупки доли «Росатома» Шишкарёв рисковал ослабить финансовую основу собственного бизнеса.
Получался своеобразный замкнутый круг: для сохранения группы в собственности нужно было продать один из её наиболее ценных активов, а после этого оставшаяся структура всё равно могла оказаться перегруженной долгами.
На решение дополнительно влияла ситуация в Черноморском регионе, осложнявшая работу экспортной инфраструктуры.
В октябрьском интервью Шишкарёв фактически признал, что попытка продать КСК не только не решала финансовую проблему, но и означала отказ от одного из самых привлекательных элементов бизнеса.
12. 26 июня 2026 года. Шишкарёв отказывается от выкупа: «Переход хода»
26 июня предприниматель публично объявил о решении отказаться от приобретения 49% «Росатома».
На его официальном сайте появилось заявление под заголовком «Сделка. Переход хода».
Шишкарёв объяснил, что команда изучила разные варианты финансирования, но не нашла экономически приемлемой конструкции, которая позволила бы сохранить финансовую устойчивость группы.
Смысл заявления состоял в следующем: предприниматель не считает возможным совершить покупку ценой чрезмерного долгового и инвестиционного риска.
Он прямо сообщил, что не будет выкупать пакет «Росатома».
Это означало переход инициативы ко второму участнику «русской рулетки».
Теперь «Росатом» мог приобрести контрольный пакет Шишкарёва примерно за 77 млрд рублей.
Для сторон это был переломный момент.
На протяжении первых месяцев 2026 года Шишкарёв стремился стать единоличным владельцем компании. После июньского решения он фактически признал, что такая цель при сложившихся финансовых условиях неосуществима.
При этом он не объявлял об отказе от дальнейшего участия в транспортной отрасли и не исключал заинтересованности в судьбе «Дела».
Различие между продажей конкретного актива и уходом из отрасли имеет принципиальное значение для понимания всей последующей стратегии предпринимателя.
13. 6 июля 2026 года. «Росатом» принимает решение выкупить контроль
В начале июля госкорпорация официально перешла ко второй фазе процедуры.
6 июля стало известно о решении «Росатома» приобрести 51% «Дела».
К этому моменту стратегические задачи госкорпорации выглядели вполне определённо: она намеревалась консолидировать контроль над существующими транспортно-логистическими активами и создать крупнейшую национальную логистическую компанию.
Но между решением выкупить долю и фактическим завершением сделки оставалось несколько важных условий.
Необходимо было согласовать юридическую процедуру, обеспечить наличие средств, выполнить требования корпоративного соглашения и оформить переход доли.
Формально положение «Росатома» стало значительно сильнее: механизм взаимного выкупа предоставлял ему договорное право завершить сделку после отказа Шишкарёва от собственной покупки.
Однако предприниматель сохранял возможность требовать строгого соблюдения условий договора.
Именно вокруг этих требований в августе произошёл новый конфликт.
14. Август 2026 года. Сделка неожиданно срывается
25 августа «Росатом» публично сообщил, что намерен завершить приобретение контрольного пакета 28 августа.
Представитель госкорпорации утверждал, что необходимые документы подготовлены, переданы нотариусу, стороны уведомлены, а денежные средства будут доступны Шишкарёву в назначенный день.
Со стороны «Росатома» ситуация представлялась почти завершённой.
Но 26 августа предприниматель выступил с возражениями.
Он заявил, что не все условия корпоративного договора выполнены надлежащим образом. В частности, претензии касались порядка уведомления о дате, времени и месте совершения сделки.
Поэтому Шишкарёв не соглашался с возможностью нотариального оформления в предложенном порядке.
Это принципиально отличается от простого отказа продавать пакет.
Предприниматель оспаривал корректность процедуры, а не отрицал существование механизма взаимного выкупа.
Одновременно представитель Шишкарёва сообщил о предложении докапитализировать группу. На этом этапе вопрос о финансовой устойчивости бизнеса оставался важной частью его публичной позиции.
28 августа. Представители «Росатома» приходят к нотариусу, Шишкарёв — нет
28 августа произошёл один из самых драматичных эпизодов всей истории.
Представители «Росатома» прибыли к нотариусу для завершения сделки. Согласно сообщению госкорпорации, они были готовы подписать и удостоверить документы.
Но ни Шишкарёв, ни его представители не явились.
Предприниматель заранее предупредил о своей позиции. РБК сообщал, что в эти дни он находился в Новороссийске, где занимался вопросами безопасности критической инфраструктуры.
В результате сделка в намеченный день не состоялась.
Со стороны «Росатома» это выглядело как неисполнение Шишкарёвым предусмотренных договором действий.
Со стороны предпринимателя — как отказ участвовать в процедуре, пока не будут соблюдены все договорные требования.
Публичные материалы не позволяют утверждать, что Шишкарёв приходил на несколько последовательных встреч и каждый раз произносил фразу о том, что ни при каких обстоятельствах не согласится на сделку. Подтверждён другой эпизод: 28 августа он не явился на закрытие сделки, заранее заявив возражения против предложенного порядка оформления.
Была и отдельная встреча 20 февраля, на которой представители сторон обменялись ценовыми предложениями. Тогда позиция Шишкарёва, напротив, заключалась в признании оценки бизнеса адекватной.
Поэтому эти два эпизода не следует объединять в одну историю о непрерывном отказе предпринимателя от продажи. Его позиция менялась в зависимости от стадии переговоров.
15. Почему августовская неявка могла закончиться судом
После срыва процедуры 28 августа возник вопрос: может ли «Росатом» завершить сделку без физического присутствия Шишкарёва?
Юристы, опрошенные РБК, объясняли, что подобные корпоративные соглашения могут предусматривать безотзывные оферты — предложения заключить сделку, которые при выполнении условий не требуют нового согласия продавца.
В таком случае покупатель может акцептовать оферту нотариально, а присутствие второй стороны не обязательно.
Однако существует важное условие: должны быть выполнены все требования договора.
Нотариус обязан убедиться, что условия для совершения сделки действительно наступили.
Именно поэтому возражения Шишкарёва имели значение.
Предприниматель не просто отказывался приходить на встречу. Он заранее уведомил о несогласии с проведением нотариальной процедуры при, по его мнению, невыполненных условиях.
Если бы нотариус признал эти возражения существенными, одностороннее оформление сделки могло стать невозможным без судебного разбирательства.
Таким образом, конфликт потенциально переходил из области корпоративных переговоров в область судебного спора об исполнении обязательств.
Но до затяжного публичного судебного противостояния стороны не дошли.
В последующие недели они смогли согласовать порядок завершения операции.
16. 7 октября 2026 года. Продажа завершена: Шишкарёв получает деньги, «Росатом» — весь бизнес
7 октября обе стороны подтвердили завершение сделки.
«Росатом» стал владельцем 100% группы компаний «Дело».
Генеральный директор госкорпорации Алексей Лихачёв сообщил о начале окончательной консолидации логистических активов и планах создания крупнейшей российской компании в этом секторе.
Шишкарёв также официально подтвердил продажу своего контрольного пакета.
В заявлении предпринимателя было сказано, что за семь лет партнёрства сторонам удалось реализовать много совместных проектов, но непреодолимые расхождения относительно будущего группы сделали продолжение сотрудничества невозможным.
Он поблагодарил коллектив за работу и выразил надежду, что новый собственник сохранит созданную инфраструктуру и управленческую команду.
Как в итоге прошли расчёты
В интервью «Коммерсанту» Шишкарёв сообщил ранее неизвестные детали финальной процедуры.
Стороны согласовали практически одновременное выполнение двух действий: банковского перевода средств и нотариального оформления перехода доли.
Сначала деньги поступали на счёт предпринимателя. Ответственный сотрудник получал платёжный документ с подтверждением исполнения операции. После этого нотариус оформлял акцепт.
Шишкарёв подчеркнул, что процедура уже не требовала его личного участия, однако он всё же участвовал.
По его словам, финальное оформление прошло спокойно, на основании согласованного порядка.
Эта деталь объясняет, почему октябрьская сделка состоялась после августовского конфликта: стороны устранили разногласия относительно порядка её исполнения.
Из каких средств «Росатом» оплатил покупку
По сообщениям «Интерфакса» и «Ведомостей», для приобретения доли использовались заёмные средства.
«Росатом» рассчитывает впоследствии заместить часть привлечённого финансирования партнёрскими деньгами.
При этом госкорпорация подтвердила, что цена выкупа не изменилась относительно условий, установленных при запуске «русской рулетки».
Следовательно, августовское противостояние не привело к публично объявленному пересмотру стоимости контрольного пакета.
Сделка завершилась на условиях примерно 77 млрд рублей за 51%.
Это позволяет говорить о завершении формального корпоративного разделения собственников. Но не означает, что исчезли все спорные вопросы относительно будущей структуры группы и судьбы отдельных активов.
17. Главная причина разрыва, о которой Шишкарёв рассказал только после сделки: судьба FESCO и «Дела»
Один из самых содержательных фрагментов интервью Шишкарёва от 7 октября касается не денег, а будущей структуры логистического бизнеса.
Предприниматель прямо признал, что одним из ключевых источников разногласий была модель сосуществования и возможного объединения активов FESCO и ГК «Дело».
Это позволяет иначе посмотреть на весь корпоративный конфликт.
В публичном пространстве в 2024–2026 годах значительное внимание уделялось стоимости долей, вариантам финансирования, назначению генерального директора, переговорам с ТМХ и «Ростехом».
Однако конечный источник конфликта, согласно позднейшему объяснению Шишкарёва, находился на уровне стратегии развития.
Обе стороны понимали необходимость определённой интеграции транспортных активов, но не смогли договориться о её формате.
Для «Росатома» объединение FESCO и «Дела» в рамках единого логистического контура представлялось способом повысить управляемость транспортной инфраструктуры и снизить дублирование затрат.
Шишкарёв также не отрицал потенциальной пользы интеграции. Напротив, после выхода из бизнеса он обозначил несколько направлений, где объединение считает необходимым.
Но он хотел сохранить целостность созданной им группы и, вероятно, большую самостоятельность её управленческой модели. При этом точная первоначальная схема, которую он предлагал «Росатому», публично не раскрыта.
Как Шишкарёв предлагает объединять активы
В интервью предприниматель выделил три направления.
Первое — морские терминалы. По его мнению, стивидорные активы FESCO и «Дела» рационально объединить. Это позволит координировать портовую инфраструктуру и повысить эффективность её использования.
Второе — железнодорожные перевозки. Возможное объединение железнодорожных активов позволит создать значительно более мощного контейнерного оператора.
Третье — коммерческая функция. Здесь речь идёт не столько о физическом объединении активов, сколько об управлении клиентскими контрактами, продажами, тарифами, маршрутами и сервисами.
Шишкарёв отметил, что, по его впечатлению, у FESCO коммерческая функция выстроена лучше, чем у «Дела».
Вместе с тем он предложил не назначать заранее победителя, а предоставить командам обеих компаний возможность подготовить собственные модели интеграции. Наиболее удачная модель могла бы стать основой будущей коммерческой структуры.
Это существенный нюанс: после продажи Шишкарёв не стал выступать против объединения как такового. Он фактически предложил собственный вариант организации консолидации.
Однако теперь эти предложения носят рекомендательный характер. Решения будет принимать «Росатом».
18. Что «Росатом» собирается сделать с группой «Дело»
7 октября Алексей Лихачёв объявил о начале окончательной консолидации всех логистических активов госкорпорации.
Цель — создание крупнейшей национальной транспортно-логистической компании.
«Росатом» заявил, что объединение позволит устранить дублирование инвестиций и получить экономию до 100 млрд рублей за десять лет.
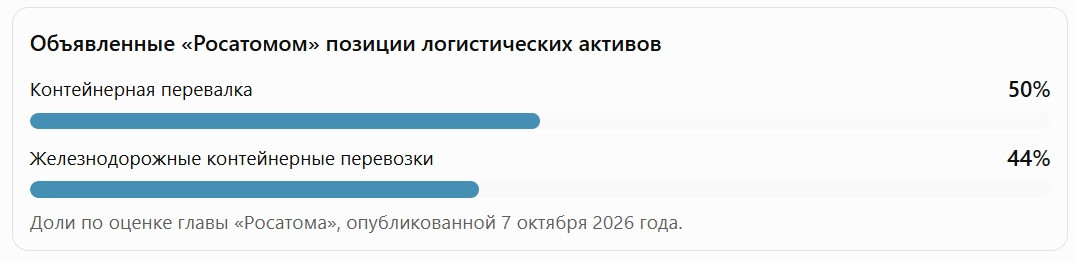
Госкорпорация также привела оценки совокупных позиций своих логистических активов: около 50% российского рынка контейнерной перевалки и 44% железнодорожных контейнерных перевозок.
Эти показатели демонстрируют масштабы будущего объединения, но требуют осторожной интерпретации: это оценки «Росатома», а не опубликованные результаты отдельного антимонопольного исследования.
Что означает реорганизация на практике
Здесь нужно разделить официально объявленную стратегию и ещё не опубликованные организационные решения.
Уже объявлено: «Росатом» намерен консолидировать свои логистические активы, включая FESCO и «Дело», добиваясь экономии инвестиций и создания единой крупной транспортной структуры.
Пока нельзя считать окончательно подтверждённым: конкретную юридическую схему реорганизации, точный перечень объединяемых юридических лиц, будущую структуру управляющих компаний, кадровые назначения, порядок объединения брендов и график интеграции.
Возможны различные организационные конструкции: единый холдинг над существующими предприятиями, объединение отдельных операционных направлений или поэтапное перераспределение активов между компаниями. Но без утверждённой структуры нельзя представлять какой-либо вариант как уже принятое решение.
С экономической точки зрения можно выделить несколько основных направлений будущих изменений.
Морские терминалы
У группы «Дело» есть терминальные активы Global Ports и инфраструктура в Новороссийске. У FESCO — важные позиции в дальневосточных морских перевозках и портовом бизнесе.
Единое управление способно уменьшить внутреннюю конкуренцию за инвестиции и клиентов. Однако одновременно оно усилит концентрацию рынка.
Ключевые вопросы — распределение грузопотоков, капитальные вложения, тарифная политика и доступ независимых перевозчиков к терминалам.
Железнодорожная логистика
Вторая задача — объединение возможностей «Трансконтейнера» и железнодорожных структур FESCO.
Это может создать оператора с особенно сильными позициями в перевозках контейнеров по железной дороге.
Экономический эффект потенциально достигается за счёт лучшего управления вагонным парком, снижения порожних пробегов, консолидации клиентских маршрутов и повышения загрузки инфраструктуры.
Но для рынка возникает риск чрезмерной концентрации коммерческих решений. Если один оператор контролирует существенную долю железнодорожных контейнерных мощностей, его тарифная и инвестиционная политика влияет на большое количество грузоотправителей.
Морские линии и международные маршруты
Третье направление — создание полноценного логистического оператора, способного обеспечивать международную цепочку доставки.
Здесь возникают потенциальные синергии между морским бизнесом FESCO, терминалами группы «Дело», железнодорожными перевозками и проектами «Росатома» на Северном морском пути.
Объединение позволит согласовывать морские расписания, распределение контейнеров, использование терминалов и взаимодействие с железнодорожной инфраструктурой.
При этом не следует автоматически считать, что все маршруты или перевозчики будут объединены в одну юридическую структуру.
Общая коммерческая система
Наконец, четвёртая задача — создание единой модели продаж и обслуживания клиентов.
Именно здесь Шишкарёв усматривал одну из слабых сторон прежней системы управления «Делом».
Объединение коммерческих функций могло бы дать возможность предлагать крупным клиентам сквозные транспортные услуги, связывающие морскую линию, терминал, железнодорожную перевозку и доставку получателю.
Однако успешность такой модели будет зависеть не столько от юридической реорганизации, сколько от качества информационных систем, тарифного управления, интеграции клиентских контрактов и корпоративной культуры.
19. Остаётся ли группа «Дело» самостоятельной? Позиции Шишкарёва и «Росатома»
После сделки юридический контроль над группой принадлежит «Росатому». Но само существование группы «Дело» как единого хозяйственного комплекса остаётся отдельным вопросом.
Шишкарёв неоднократно подчёркивал, что хотел бы сохранить целостность бизнеса.
Это понятно с учётом его истории: на протяжении трёх десятилетий предприниматель собирал взаимодополняющие активы в единую логистическую модель.
Разделение этой структуры на отдельные терминалы, железнодорожные и экспедиторские предприятия могло бы разрушить часть преимуществ, ради которых группа создавалась.
В то же время новая стратегия «Росатома» предполагает не сохранение прежней корпоративной конструкции любой ценой, а интеграцию всех логистических активов госкорпорации.
Поэтому нельзя исключать изменение роли управляющей компании «Дело», объединение управленческих функций с FESCO или перераспределение активов внутри нового холдинга.
По состоянию на 8 октября 2026 года окончательная модель реорганизации публично не представлена.
Нельзя утверждать, что «Дело» уже расформировано или что его предприятия в обязательном порядке будут переданы FESCO. Пока достоверно известно о смене собственника и объявлении стратегической консолидации.
20. Судьба команды Шишкарёва: кого он может забрать и кто останется в группе
Ещё одна важная часть интервью касается кадров.
Предприниматель признал, что после продажи судьбу руководителей и сотрудников будет определять новый собственник.
В договорённостях о завершении сделки ему предоставили возможность предложить некоторым сотрудникам продолжить работу вместе с ним в новых проектах.
Шишкарёв сообщил, что таких людей будет немного.
Это говорит о том, что он не собирается массово переводить команду из «Дела» в новую организацию.
Вместе с тем предприниматель выразил надежду, что «Росатом» сохранит профессиональный коллектив группы. Он отметил уникальность сформированной команды и важность преемственности управления.
Здесь есть ещё одна существенная деталь: Шишкарёв не сообщил о каких-либо публично закреплённых условиях сделки, гарантирующих сохранение конкретных руководителей.
Следовательно, кадровая политика после приобретения 100% остаётся в компетенции «Росатома».
Для будущей интеграции FESCO и «Дела» это может стать одной из наиболее сложных практических задач. Предстоит определить, какие функции будут централизованы, кто станет руководить объединёнными направлениями и как сохранить накопленную компетенцию.
Что Шишкарёв собирается делать после продажи «Дела»
21. Почти 77 млрд рублей: куда предприниматель намерен направить деньги
7 октября Шишкарёв дал большое интервью Наталье Скорлыгиной для «Коммерсанта». Это наиболее содержательное из опубликованных на данный момент свидетельств о его дальнейших планах.
В интервью он подтвердил, что деньги от продажи поступили на его счёт.
Однако точную структуру будущих инвестиций, суммы по отдельным направлениям и сроки вложений предприниматель не раскрыл.
Он указал, что не намерен торопиться с размещением капитала, а собирается сформировать сбалансированный инвестиционный портфель.
Из его ответов можно выделить следующие направления.
| Направление | Заявленные намерения |
|---|---|
| Финансовые инвестиции | Формирование диверсифицированного портфеля |
| Транспорт и логистика | Новые инфраструктурные проекты и транспортные коридоры |
| Информационные технологии | Инвестиции в цифровые продукты для управления логистикой |
| Национальная безопасность | Направление части средств на соответствующие нужды |
| Спортивная инфраструктура | Строительство гандбольных объектов |
| Социальные инициативы | Поддержка спорта, адаптивных программ и демографии |
| Новороссийск | Морской центр и другие городские проекты |
Важно, что здесь нет официальной разбивки почти 77 млрд рублей по направлениям. Например, невозможно обоснованно утверждать, что определённый процент средств будет вложен в искусственный интеллект, порты или благотворительность.
Предприниматель не назвал и сумму, которая после налоговых обязательств останется для инвестиций.
Налоги после продажи
В интервью Шишкарёв заявил, что рассчитывает уплатить налог по ставке 15% в следующем году.
Эту цифру следует воспринимать как его собственное описание предполагаемых налоговых обязательств, а не как готовый бухгалтерский расчёт.
Налоговая база и фактическая сумма налога зависят от юридической структуры сделки, подтверждённых расходов, применимых норм и других обстоятельств.
Нельзя просто автоматически умножить полную стоимость пакета на 15% и объявить результат окончательной суммой налога.
22. Искусственный интеллект и российский аналог Palantir
Одно из наиболее интересных направлений будущей деятельности Шишкарёва связано с цифровыми технологиями.
В интервью он сообщил, что рассматривает проекты по созданию программных продуктов для транспортной логистики.
Особенно предпринимателя заинтересовали разработчики, пытающиеся создать функциональный аналог Palantir Technologies.
Здесь важно понимать, что речь идёт не о простом цифровом сервисе для перевозчиков.
Palantir известна решениями, которые объединяют большие массивы данных из разных источников, помогают анализировать сложные процессы, моделировать ситуации и поддерживать принятие решений.
Шишкарёв описал систему, которая должна не только собирать и обрабатывать информацию, но и предлагать управленческие решения, а затем анализировать результаты их исполнения.
Это существенно более амбициозная задача, чем классическая транспортная система управления.
Какой продукт он фактически описывает
Возможная логика будущей платформы на основании интервью
Источники данных
Транспортные потоки, стоимость перевозок, маршруты, политические и экономические риски
Единая аналитическая модель
Сопоставление данных, оценка рисков, анализ доли логистики в стоимости товара
Модуль поддержки решений с ИИ
Предложение вариантов маршрутов, затрат, сроков и управленческих действий
Контроль исполнения
Проверка принятых решений, отклонений и фактического результата
Это аналитическая реконструкция заявленной концепции, а не опубликованное техническое задание будущего продукта.
Предполагается, что такая система сможет учитывать транспортные потоки и связанные с ними затраты, анализировать стоимость логистики в конечной цене товара, отслеживать геополитические риски и предлагать оптимальные решения.
В интервью предприниматель упомянул Ормузский пролив, Балтийское и Чёрное моря как примеры регионов, где политические и экономические факторы существенно влияют на логистику.
Речь может идти о программной платформе, объединяющей управление перевозками, прогнозирование рисков и интеллектуальную поддержку решений.
Для такого проекта потребуются данные о грузопотоках, транспортных мощностях, расписаниях, тарифах, пропускной способности инфраструктуры, внешнеторговых ограничениях и международных событиях.
Но пока неизвестны конкретные разработчики, объём инвестиций, технологический стек, способ организации доступа к данным и сроки создания продукта.
Поэтому корректнее говорить о намерении инвестировать в интеллектуальную цифровую логистическую платформу, а не о запуске уже готового российского аналога Palantir.
23. Новый аналитический центр по международной логистике
Кроме коммерческих ИТ-проектов, Шишкарёв намерен создать аналитическую структуру, объединяющую специалистов по логистике и транспортным коридорам.
Он описал её как своеобразный мозговой центр.
Задачи такой организации могут включать оценку перспективных международных маршрутов, анализ транспортной инфраструктуры, проработку новых логистических инициатив и разработку предложений для бизнеса и государственных органов.
Особую актуальность приобретают направления, связанные с транспортным суверенитетом и перестройкой международных цепочек поставок.
При этом пока неясно, будет ли эта структура самостоятельной компанией, исследовательским институтом, экспертным объединением или частью будущего инвестиционного холдинга Шишкарёва.
Не раскрыт и её бюджет.
Тем не менее направление соответствует предыдущему профессиональному опыту предпринимателя: он намерен использовать накопленные знания о морских портах, железнодорожных перевозках и внешней торговле уже без непосредственного управления всей группой «Дело».
24. Китай: переговоры в Шанхае и Пекине сразу после продажи
Шишкарёв сообщил, что уже вечером 7 октября отправляется в Китай вместе с Николаем Патрушевым, помощником президента России, в составе делегации Морской коллегии.
Планировались встречи высокого уровня, посещение порта Шанхай и переговоры в Пекине.
Предприниматель специально выделил значение китайской портовой инфраструктуры и масштабов контейнерных перевозок.
В ходе интервью он сравнил недельный объём контейнерной перевалки Китая с годовыми объёмами России.
Это сравнение показывает, насколько значительно различаются масштабы транспортных систем двух стран и почему Шишкарёв считает международную кооперацию более перспективной, чем попытки прямого соревнования.
Что именно он собирается обсуждать
Предприниматель сообщил о существующих наработках с китайскими партнёрами, включая крупную торговую компанию из Сямэня.
Содержание будущих переговоров охватывает информационные технологии, торговые операции и транспортно-логистические проекты.
То есть продажа «Дела» не означает прекращения международной деятельности Шишкарёва.
Он рассчитывает участвовать в проектах, связанных с торговлей и логистикой между Россией и Китаем, уже в новом статусе.
Пока не раскрыто, какие договорённости будут коммерческими, а какие относятся к экспертному взаимодействию в рамках Морской коллегии.
25. Зерновой гуманитарный коридор через Чёрное море
Ещё одна инициатива Шишкарёва касается международной зерновой торговли.
Предприниматель намерен развивать концепцию «Зернового гуманитарного коридора» — механизма безопасного и контролируемого вывоза зерна из Черноморского региона.
Это направление тесно связано с Новороссийском и прежним опытом работы группы «Дело» в зерновой логистике.
Шишкарёв отмечает, что ситуация в Чёрном море осложняет экспортные операции и требует комплексного решения.
По его словам, инициатива ещё прорабатывается и зависит от большого количества политических и организационных факторов.
Здесь важно отличать существующий проектный замысел от уже согласованного международного соглашения.
По состоянию на 8 октября нет оснований считать, что предложенный Шишкарёвым механизм получил окончательное международное одобрение или уже начал работать.
Пока это инициатива, дальнейшая судьба которой зависит от переговоров и обстановки в регионе.
26. Шишкарёв не уходит полностью из морского бизнеса: Сахалин, SASCO и Корсаков
После продажи «Дела» у предпринимателя остаются транспортные интересы на Дальнем Востоке.
Шишкарёв подтвердил, что некоторые активы изначально находились за пределами проданной группы.
Речь идёт прежде всего о Корсаковском порте на Сахалине и пакете акций Сахалинского морского пароходства — SASCO.
По его словам, более 30% SASCO принадлежит связанной с ним компании.
При этом 58,67% пароходства находятся у группы «Дело».
Предприниматель сообщил, что направил предложение приобрести этот пакет.
Почему Шишкарёву интересна SASCO
SASCO и FESCO работают на Дальнем Востоке, где морские перевозки имеют важное значение для снабжения отдалённых территорий и организации международных транспортных связей.
После консолидации «Дела» внутри «Росатома» возникает вопрос: следует ли госкорпорации сохранять отдельный бизнес SASCO или эффективнее объединять его с FESCO?
Шишкарёв считает возможным развитие SASCO вне группы «Дело» под его контролем.
Он уже направил предложение о выкупе принадлежащих «Делу» 58,67%.
Однако продажа пока не подтверждена.
Таким образом, возможная новая сделка может привести к появлению самостоятельной транспортной группы, ориентированной на Сахалин и дальневосточные морские перевозки.
Что будет с Корсаковским портом
Кроме SASCO, Шишкарёв обсуждает возможность привлечения партнёра в Корсаковский порт.
В интервью он сообщил о переговорах с инженерной компанией, работающей на шельфе.
Пока неизвестно, какой пакет потенциальный инвестор может приобрести, сколько будут стоить инвестиции и какие направления модернизации инфраструктуры предполагаются.
Но уже можно выделить общую идею: Шишкарёв намерен сохранить присутствие в транспортном бизнесе, сосредоточившись на отдельных проектах, где он сможет формировать собственную стратегию.
27. Гандбол и спортивная инфраструктура: новые обязательства после выхода из «Дела»
Помимо логистики, значительное место в планах предпринимателя занимает спорт.
Шишкарёв давно связан с российским гандболом и продолжает заниматься его развитием.
В октябрьском интервью он сообщил, что до конца 2026 года согласовано сохранение финансирования действующих спонсорских и благотворительных проектов из бюджета группы «Дело».
С 2027 года он намерен взять соответствующие обязательства на себя.
Это важное условие переходного периода.
После продажи бизнеса Шишкарёв не сможет бесконечно использовать корпоративные средства «Дела» для финансирования спортивных проектов.
Поэтому он планирует обеспечить их поддержку за счёт собственных ресурсов.
Дворец гандбола в Москве
Один из наиболее крупных задуманных проектов — строительство дворца гандбола на Большой Филёвской улице.
Шишкарёв сообщил о предварительных договорённостях с мэром Москвы Сергеем Собяниным и намерении продолжить обсуждение проекта.
При этом окончательный бюджет, проектные параметры и сроки строительства в интервью не названы.
Зал для «Черноморочки» в Новороссийске
Ещё одна спортивная инициатива связана с Новороссийском.
Предприниматель собирается построить спортивный зал для гандбольной команды «Черноморочка».
Этот проект одновременно входит в его спортивную и региональную повестку.
Международный гандбол
Шишкарёв рассказал о планах посетить Марокко, где должен пройти юниорский чемпионат мира, и провести переговоры с руководством Международной федерации гандбола.
Одна из задач — обсуждение возможностей участия российской женской сборной в чемпионате мира 2027 года, который связан с дальнейшим олимпийским отбором.
Он также упомянул предстоящие мероприятия по вопросам развития спорта в России.
Отдельно предприниматель сообщил, что пока не собирается финансировать футбольные проекты.
28. Новороссийск: Южный морской центр и развитие родного города
Несмотря на продажу группы, Шишкарёв не намерен сокращать своё участие в жизни Новороссийска.
В интервью он подробно говорил о личной связи с городом, где основал бизнес и с которым продолжает связывать свою общественную деятельность.
Одним из будущих проектов может стать Южный филиал Морского центра России.
Шишкарёв предложил разместить его в Новороссийске на базе Государственного морского университета имени адмирала Ф. Ф. Ушакова.
Предприниматель выразил готовность финансировать проект и предоставить необходимую инфраструктуру.
Это потенциально важное направление, поскольку такой центр может объединить экспертную работу, подготовку кадров, научные разработки и развитие морской отрасли.
Однако формальный статус инициативы, бюджет и организационная модель пока не раскрыты.
29. Демография и социальные проекты
В интервью Шишкарёв также подтвердил, что сохранит внимание к демографической повестке.
Во время руководства группой «Дело» он активно продвигал социальные инициативы, связанные с поддержкой работников и семей.
Теперь предприниматель намерен продолжать соответствующую деятельность независимо от проданного бизнеса.
Вместе с тем нельзя пока утверждать, что все прежние корпоративные социальные программы автоматически перейдут под его личное финансирование.
По его словам, переходный период предполагает сохранение согласованных проектов до конца 2026 года, а с 2027 года он планирует самостоятельно обеспечивать дальнейшую поддержку своих инициатив.
Конкретные программы, суммы и организационные механизмы ещё предстоит определить.
30. Деньги на национальную безопасность
Отдельного внимания заслуживает заявление о направлении части вырученных средств на нужды национальной безопасности.
Шишкарёв подтвердил соответствующее намерение и в официальном сообщении о завершении сделки, и в интервью.
Это одно из наиболее заметных политически значимых заявлений предпринимателя после продажи бизнеса.
При этом он не раскрыл точную сумму, получателей финансирования, сроки перечисления и конкретные направления расходования средств.
Поэтому невозможно достоверно распределить эту часть капитала между оборонными, инфраструктурными или иными проектами.
Можно констатировать лишь публично заявленное намерение направить часть средств на соответствующие нужды.
31. Что в результате выиграл и потерял Шишкарёв
Если оценивать эту историю с финансовой точки зрения, Шишкарёв продал контрольный пакет за значительную сумму, получив возможность диверсифицировать капитал и сосредоточиться на новых инвестициях.
Однако сводить результат исключительно к продаже 51% за 77 млрд рублей было бы неправильно.
Предприниматель расстался с бизнесом, который создавал более тридцати лет, и утратил возможность определять стратегию одного из крупнейших транспортных холдингов России.
При этом характер его ухода существенно отличался от добровольной продажи зрелого бизнеса по заранее согласованному плану.
Сначала возник конфликт по вопросам управления и развития. Затем последовали попытки привлечения третьих участников, неудавшийся обмен с ТМХ, переговоры с «Ростехом», попытка самостоятельно выкупить партнёра и отказ от этой покупки из-за финансовых условий.
После этого продажа пакета «Росатому» стала результатом предусмотренного корпоративным договором механизма разрешения конфликта.
Следовательно, Шишкарёв сумел монетизировать свою долю, но не реализовал первоначальное намерение сохранить контроль над компанией.
С другой стороны, он получил возможность продолжить предпринимательскую деятельность, не принимая на себя дополнительные обязательства, которые потребовались бы для покупки пакета «Росатома».
Что получил «Росатом»
Для госкорпорации главным результатом стал полный корпоративный контроль.
Теперь она может реализовывать собственную стратегию объединения «Дела» и FESCO без необходимости согласовывать принципиальные решения с Шишкарёвым как равнозначным стратегическим партнёром.
Однако вместе с контрольным пакетом она получила и ответственность за дальнейшее финансовое положение группы, инвестиционную программу и результаты интеграции.
Заявленная экономия в 100 млрд рублей за десять лет пока является прогнозом, а не достигнутым результатом.
Впереди — необходимость объединения крупных инфраструктурных активов, согласования коммерческой политики, решения кадровых вопросов и оптимизации долговой нагрузки.
Почему конфликт имеет значение для всего рынка
Эта история не ограничивается отношениями двух собственников.
На российском транспортном рынке формируется структура с чрезвычайно сильными позициями в контейнерной логистике.
Вопрос заключается в том, какую экономическую модель выберет «Росатом».
Если консолидация действительно позволит снизить издержки, повысить эффективность использования инфраструктуры и расширить международные маршруты, результат может оказаться положительным для грузоотправителей.
Если же усиление концентрации приведёт к ограничению конкуренции, менее гибкой тарифной политике или снижению доступности инфраструктуры для независимых операторов, последствия будут существенно сложнее.
Поэтому дальнейшая реорганизация «Дела» и FESCO потребует внимания не только со стороны участников отрасли, но и со стороны антимонопольных органов.
32. Какие вопросы остаются открытыми на 8 октября 2026 года
Хотя сделка завершена, ряд вопросов ещё не получил публичного ответа.
Первый — судьба единой группы «Дело». Сохранится ли прежняя структура холдинга или часть предприятий будет передана в другие компании логистического контура «Росатома»?
Второй — новая структура управления. Кто возглавит объединённый бизнес, как распределятся полномочия между руководителями «Дела» и FESCO и какие функции будут централизованы?
Третий — финансовые последствия консолидации. Как «Росатом» будет обслуживать заёмное финансирование покупки и какие средства потребуются для дальнейшей интеграции?
Четвёртый — судьба отдельных активов. Согласится ли новый собственник продать Шишкарёву пакет SASCO? Будут ли реализованы ранее обсуждавшиеся сделки с инфраструктурными объектами?
Пятый — новые инвестиции предпринимателя. Какие проекты получат финансирование первыми: цифровая логистическая платформа, транспортные активы на Сахалине, международные коридоры или финансовые инвестиции?
Шестой — влияние на конкуренцию. Какие условия будут установлены для независимых операторов контейнерных перевозок и портовых терминалов в случае дальнейшего объединения активов?
Седьмой — судьба управленческой команды. Сохранит ли «Росатом» коллектив и корпоративную экспертизу, сформированные при Шишкарёве, или создаст принципиально новую систему управления?
33. Итоговая хронология конфликта
| Дата | Событие |
|---|---|
| 1993 | Шишкарёв создаёт транспортный бизнес в Новороссийске |
| Декабрь 2019 | «Росатом» приобретает 30% «Дела» за 29,9 млрд ₽ |
| Август 2022 | Доля «Росатома» увеличивается до 49% |
| Первая половина 2024 | Появляются серьёзные разногласия собственников |
| Декабрь 2024 | В капитал входит структура ТМХ с пакетом 1% |
| Январь 2025 | Генеральным директором УК «Дело» становится Алексей Лебедев |
| Ноябрь — декабрь 2025 | Становится известно о провале сделки ТМХ и «Росатома» |
| Январь 2026 | Обостряется конфликт вокруг смены гендиректора |
| 5 февраля 2026 | Шишкарёв подаёт ходатайство в ФАС о покупке 49% «Росатома» |
| 17–20 февраля | «Росатом» запускает механизм взаимного выкупа |
| 25 февраля | Шишкарёв получает предложения и возвращает себе 51% |
| 2 марта | Предприниматель заявляет о намерении выкупить 49% партнёра |
| Апрель — июнь | Обсуждаются участие «Ростеха», банковское финансирование, возможная продажа КСК |
| 26 июня | Шишкарёв отказывается от покупки пакета «Росатома» |
| 6 июля | «Росатом» принимает решение выкупить долю Шишкарёва |
| 25 августа | «Росатом» объявляет о планируемом закрытии 28 августа |
| 26 августа | Шишкарёв заявляет о несоблюдении условий договора |
| 28 августа | Предприниматель не является к нотариусу, сделка не закрыта |
| Сентябрь — начало октября | Стороны согласуют порядок окончательного оформления |
| 7 октября | «Росатом» приобретает 51% за приблизительно 77 млрд ₽ |
| 7 октября | Шишкарёв раскрывает планы в интервью «Коммерсанту» |
| 8 октября | Опубликована газетная версия интервью; дальнейшая реорганизация остаётся открытым вопросом |
Заключение. Конец партнёрства и начало новой транспортной структуры
История выхода Сергея Шишкарёва из группы «Дело» показывает, насколько сложным может стать партнёрство крупного частного предпринимателя и государственной корпорации, когда их стратегические интересы перестают совпадать.
В 2019 году стороны объединялись ради развития транспортной инфраструктуры. В 2022 году углубили партнёрство. Но уже к 2024 году разногласия стали настолько серьёзными, что возникла необходимость искать способ разделения бизнеса.
В течение следующих двух лет были опробованы практически все основные варианты: смена партнёра, обмен долями, привлечение нового инвестора, самостоятельный выкуп, продажа активов для финансирования сделки и, наконец, договорный механизм «русской рулетки».
В конечном счёте финансовые условия не позволили Шишкарёву сохранить компанию под своим контролем.
«Росатом» приобрёл весь бизнес, но вместе с ним получил необходимость решить именно те стратегические проблемы, которые и привели к конфликту.
Для предпринимателя эта сделка закрывает тридцатитрёхлетний этап развития собственного логистического холдинга.
Однако из опубликованного интервью очевидно, что он не рассматривает продажу как завершение деловой карьеры. Напротив, намерен развивать новые транспортные активы, инвестировать в интеллектуальные системы управления логистикой, участвовать в международных проектах и поддерживать социальные инициативы.
Вместо единого крупного холдинга под его непосредственным контролем может появиться инвестиционная модель с несколькими относительно самостоятельными направлениями.
А для «Росатома» только начинается следующий этап: превращение приобретённого за 77 млрд рублей контрольного пакета в часть единой национальной логистической платформы.
Таким образом, 7 октября 2026 года завершился конфликт собственников, но началась значительно более масштабная история реорганизации российского транспортного рынка.
Источники
Ниже — публикации, на которых основана хронология. Сначала первичные заявления сторон и последнее интервью, затем основные сообщения СМИ. Адреса приводятся открытым текстом.
1. «Коммерсантъ». «Все, что от меня может зависеть, я всегда для «Дела» сделаю». Интервью Сергея Шишкарёва Наталье Скорлыгиной, 7 октября 2026 года. Главный источник о причинах провала выкупа, требованиях банка, 40 млрд рублей дополнительных гарантий, КСК, будущей реорганизации и планах предпринимателя.
https://www.kommersant.ru/doc/9008102
2. Официальный сайт Сергея Шишкарёва. «Заявление основателя ГК «Дело» Сергея Шишкарёва», 7 октября 2026 года. Подтверждение завершения сделки, оценка результатов семилетнего партнёрства.
https://www.shishkarev.ru/ru/news/zayavlenie-osnovatelya-gk-delo-sergeya-shishkaryeva/
3. «Ведомости». «Росатом» выкупил у Шишкарева 51% группы «Дело», 7 октября 2026 года. Стоимость сделки, финансирование, стратегические планы нового собственника, история конфликта и структура активов.
https://www.vedomosti.ru/business/articles/2026/10/07/1235090-rosatom-vikupil
4. «Интерфакс». «Выкуп «Росатомом» доли Шишкарева в ГК «Дело» завершен», 7 октября 2026 года. Подтверждение перехода 51% госкорпорации.
https://www.interfax.ru/business/1120826
5. «Интерфакс». «Росатом» выкупил долю Шишкарева в ГК «Дело» на заемные средства, 7 октября 2026 года. Информация об источниках финансирования и сохранении цены.
https://www.interfax.ru/russia/1120839
6. Reuters. «Rosatom takes full control of Delo to create Russia’s biggest logistics group», 7 октября 2026 года. Международное освещение сделки и значение консолидации российских логистических активов.
https://www.reuters.com/business/rosatom-takes-full-control-delo-create-russias-biggest-logistics-group-2026-10-07/
7. РБК. «Выкуп «Росатомом» доли Шишкарева в «Деле» не состоялся: что будет дальше», 28 августа 2026 года. Подробности августовского конфликта, юридические оценки и возможные сценарии судебного спора.
https://www.rbc.ru/business/28/08/2026/6a91ce2b9a79470dc8cc8a02
8. «Коммерсантъ». «Росатом» заявил о неявке Сергея Шишкарева на закрытие сделки, 28 августа 2026 года. Подробности неявки предпринимателя к нотариусу.
https://www.kommersant.ru/doc/8920961
9. РБК. «Росатом» заявил, что Шишкарев не пришел на сделку по выкупу его доли, 28 августа 2026 года. Позиция госкорпорации относительно срыва нотариального оформления.
https://www.rbc.ru/business/28/08/2026/6a919b1c9a7947d0e1d8c83a
10. РБК. «Сергей Шишкарев опроверг продажу «Росатому» доли в ГК «Дело» 28 августа», 26 августа 2026 года. Позиция предпринимателя о несоблюдении условий корпоративного договора и предложении докапитализации группы.
https://www.rbc.ru/business/26/08/2026/6a8f03769a794770eec05d93
11. «Интерфакс». «Шишкарев заявил, что требует «точного соблюдения» договора с «Росатомом» о выкупе «Дела»», 26 августа 2026 года. Непосредственное изложение юридических возражений.
https://www.interfax.ru/amp/1111432
12. РБК. «Росатом» 28 августа завершит выкуп доли Сергея Шишкарева в группе «Дело», 25 августа 2026 года. Объявление первоначальной даты завершения сделки.
https://www.rbc.ru/business/25/08/2026/6a8d912b9a7947d7aafb2b00
13. «Ведомости». «Росатом» принял решение выкупить долю Шишкарева в ГК «Дело», 6 июля 2026 года. Переход права покупки от предпринимателя к госкорпорации.
https://www.vedomosti.ru/business/news/2026/07/06/1211556-vikupit-dolyu
14. Официальный сайт Сергея Шишкарёва. «Заявление председателя Совета директоров ГК «Дело» Сергея Шишкарёва», 26 июня 2026 года. Первичное заявление об отказе от приобретения пакета «Росатома».
https://www.shishkarev.ru/ru/news/zayavlenie-predsedatelya-soveta-direktorov-gk-delo-sergeya-shishkaryeva/
15. РБК. «Сергей Шишкарев отказался выкупать долю «Росатома» в группе «Дело»», 26 июня 2026 года. Обстоятельства отказа, «Ростех», варианты финансирования, условия корпоративной процедуры.
https://www.rbc.ru/business/26/06/2026/6a3e526b9a794772d6025132
16. «Ведомости». «Шишкарев не будет выкупать 49% ГК «Дело» у «Росатома»», 26 июня 2026 года. Объяснение сроков перехода права выкупа и позиции госкорпорации.
https://www.vedomosti.ru/business/news/2026/06/26/1209179-shishkarev-ne-budet-vikupat
17. «Интерфакс». «Росатом» после одобрения ФАС ходатайства о приобретении доли Шишкарева в УК «Дело» не видит помех для завершения выкупа, 4 мая 2026 года. Антимонопольное согласование в ходе корпоративного конфликта.
https://www.interfax.ru/business/1087635
18. РБК. «Сергей Шишкарев сообщил «Росатому» о намерении выкупить долю в «Деле»», 2 марта 2026 года. Первоначальное решение предпринимателя приобрести пакет партнёра.
https://www.rbc.ru/business/02/03/2026/69a571fd9a79478d84d2e02c
19. «Коммерсантъ». «Сергей Шишкарев считает ценовое предложение «Росатома» адекватным», 20 февраля 2026 года. Встреча сторон и первоначальная оценка предложенных условий.
https://www.kommersant.ru/doc/8459416
20. «Коммерсантъ». «Дело» о рулетке, 18 февраля 2026 года. Начало процедуры взаимного выкупа, разногласия партнёров, механизм урегулирования конфликта.
https://www.kommersant.ru/doc/8441997
21. РБК. «Совладелец «Дела» Сергей Шишкарев объяснил отказ от сделки с «Трансмашем» и «Росатомом»», 3 декабря 2025 года. Причины провала соглашения с ТМХ и невозможность согласовать стоимость активов.
https://www.rbc.ru/business/03/12/2025/6930125d9a794719735c75bc
22. «Коммерсантъ». «Сергей Шишкарев о партнерах, кредитах и офертах», декабрь 2019 года. Историческое интервью о поиске стратегического инвестора, переговорах с DP World, АФК «Система» и «Росатомом», предыстории создания альянса.
https://www.kommersant.ru/doc/4207416
Примечание к источникам: оценки отдельных событий, особенно финансового положения группы и нарушений при августовском оформлении сделки, представлены в публичных заявлениях заинтересованных сторон. Полный корпоративный договор и условия банковского финансирования не опубликованы. Поэтому сведения о них следует отличать от независимо подтверждённых условий завершённой сделки.


