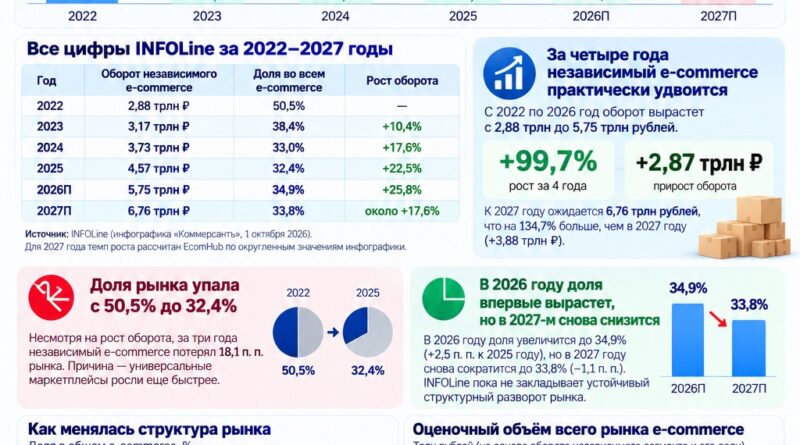
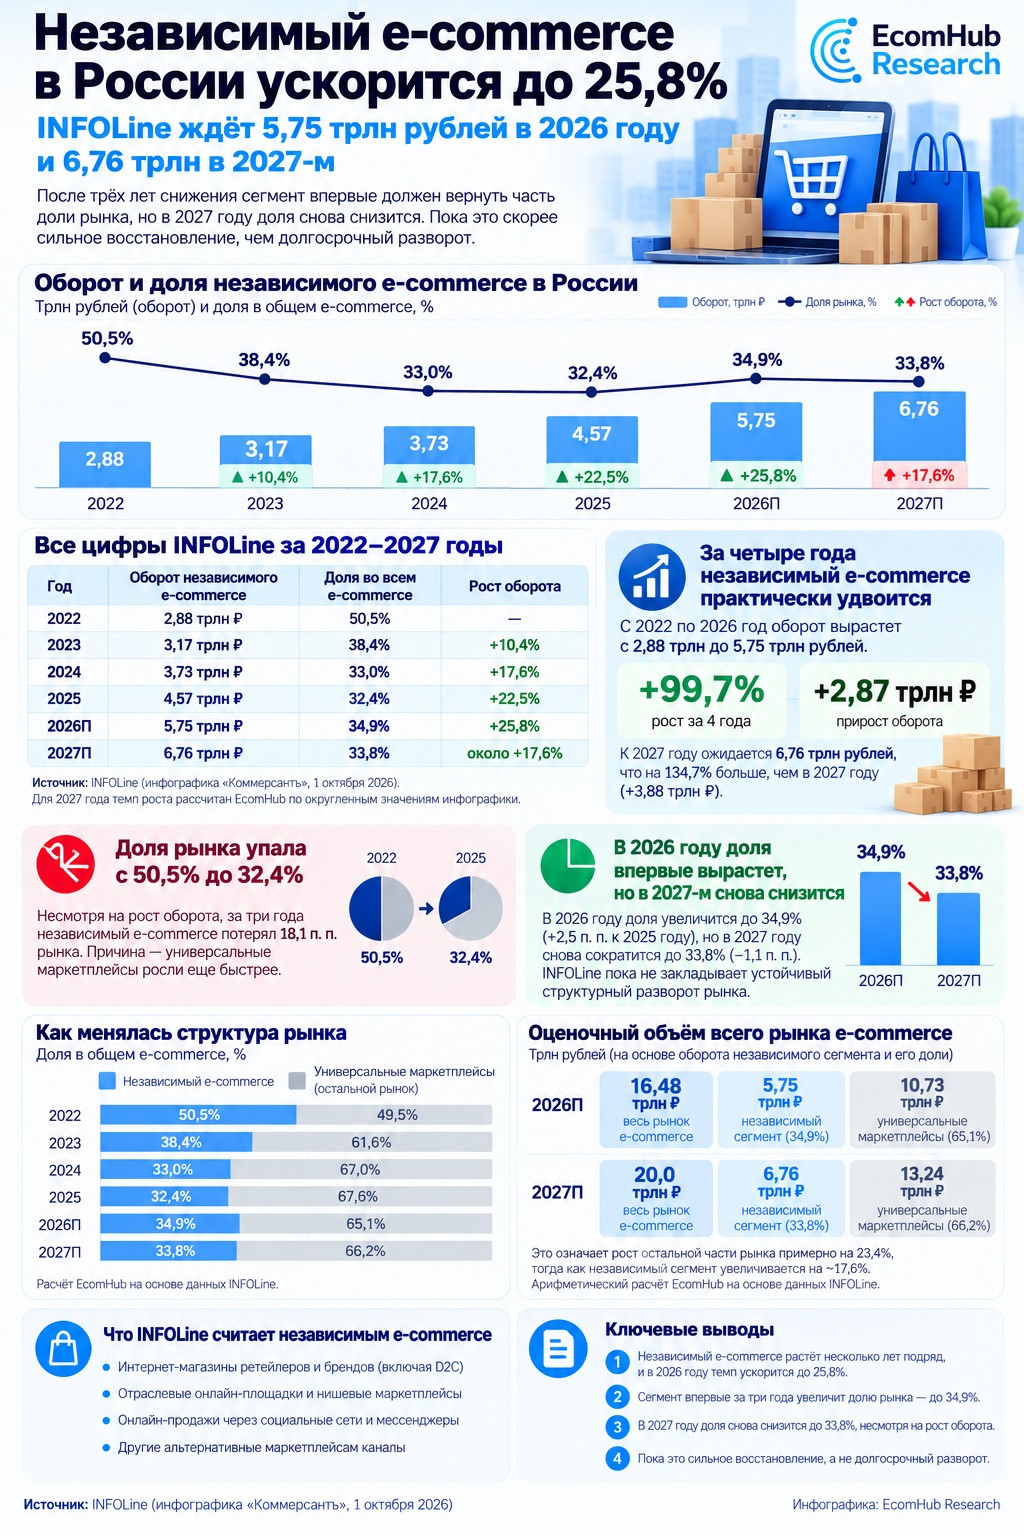
Независимый e-commerce в России ускорится до 25,8%: INFOLine ждёт 5,75 трлн рублей в 2026 году и 6,76 трлн в 2027-м
🛒 Независимый e-commerce впервые за три года начнет отыгрывать долю у маркетплейсов
⠀
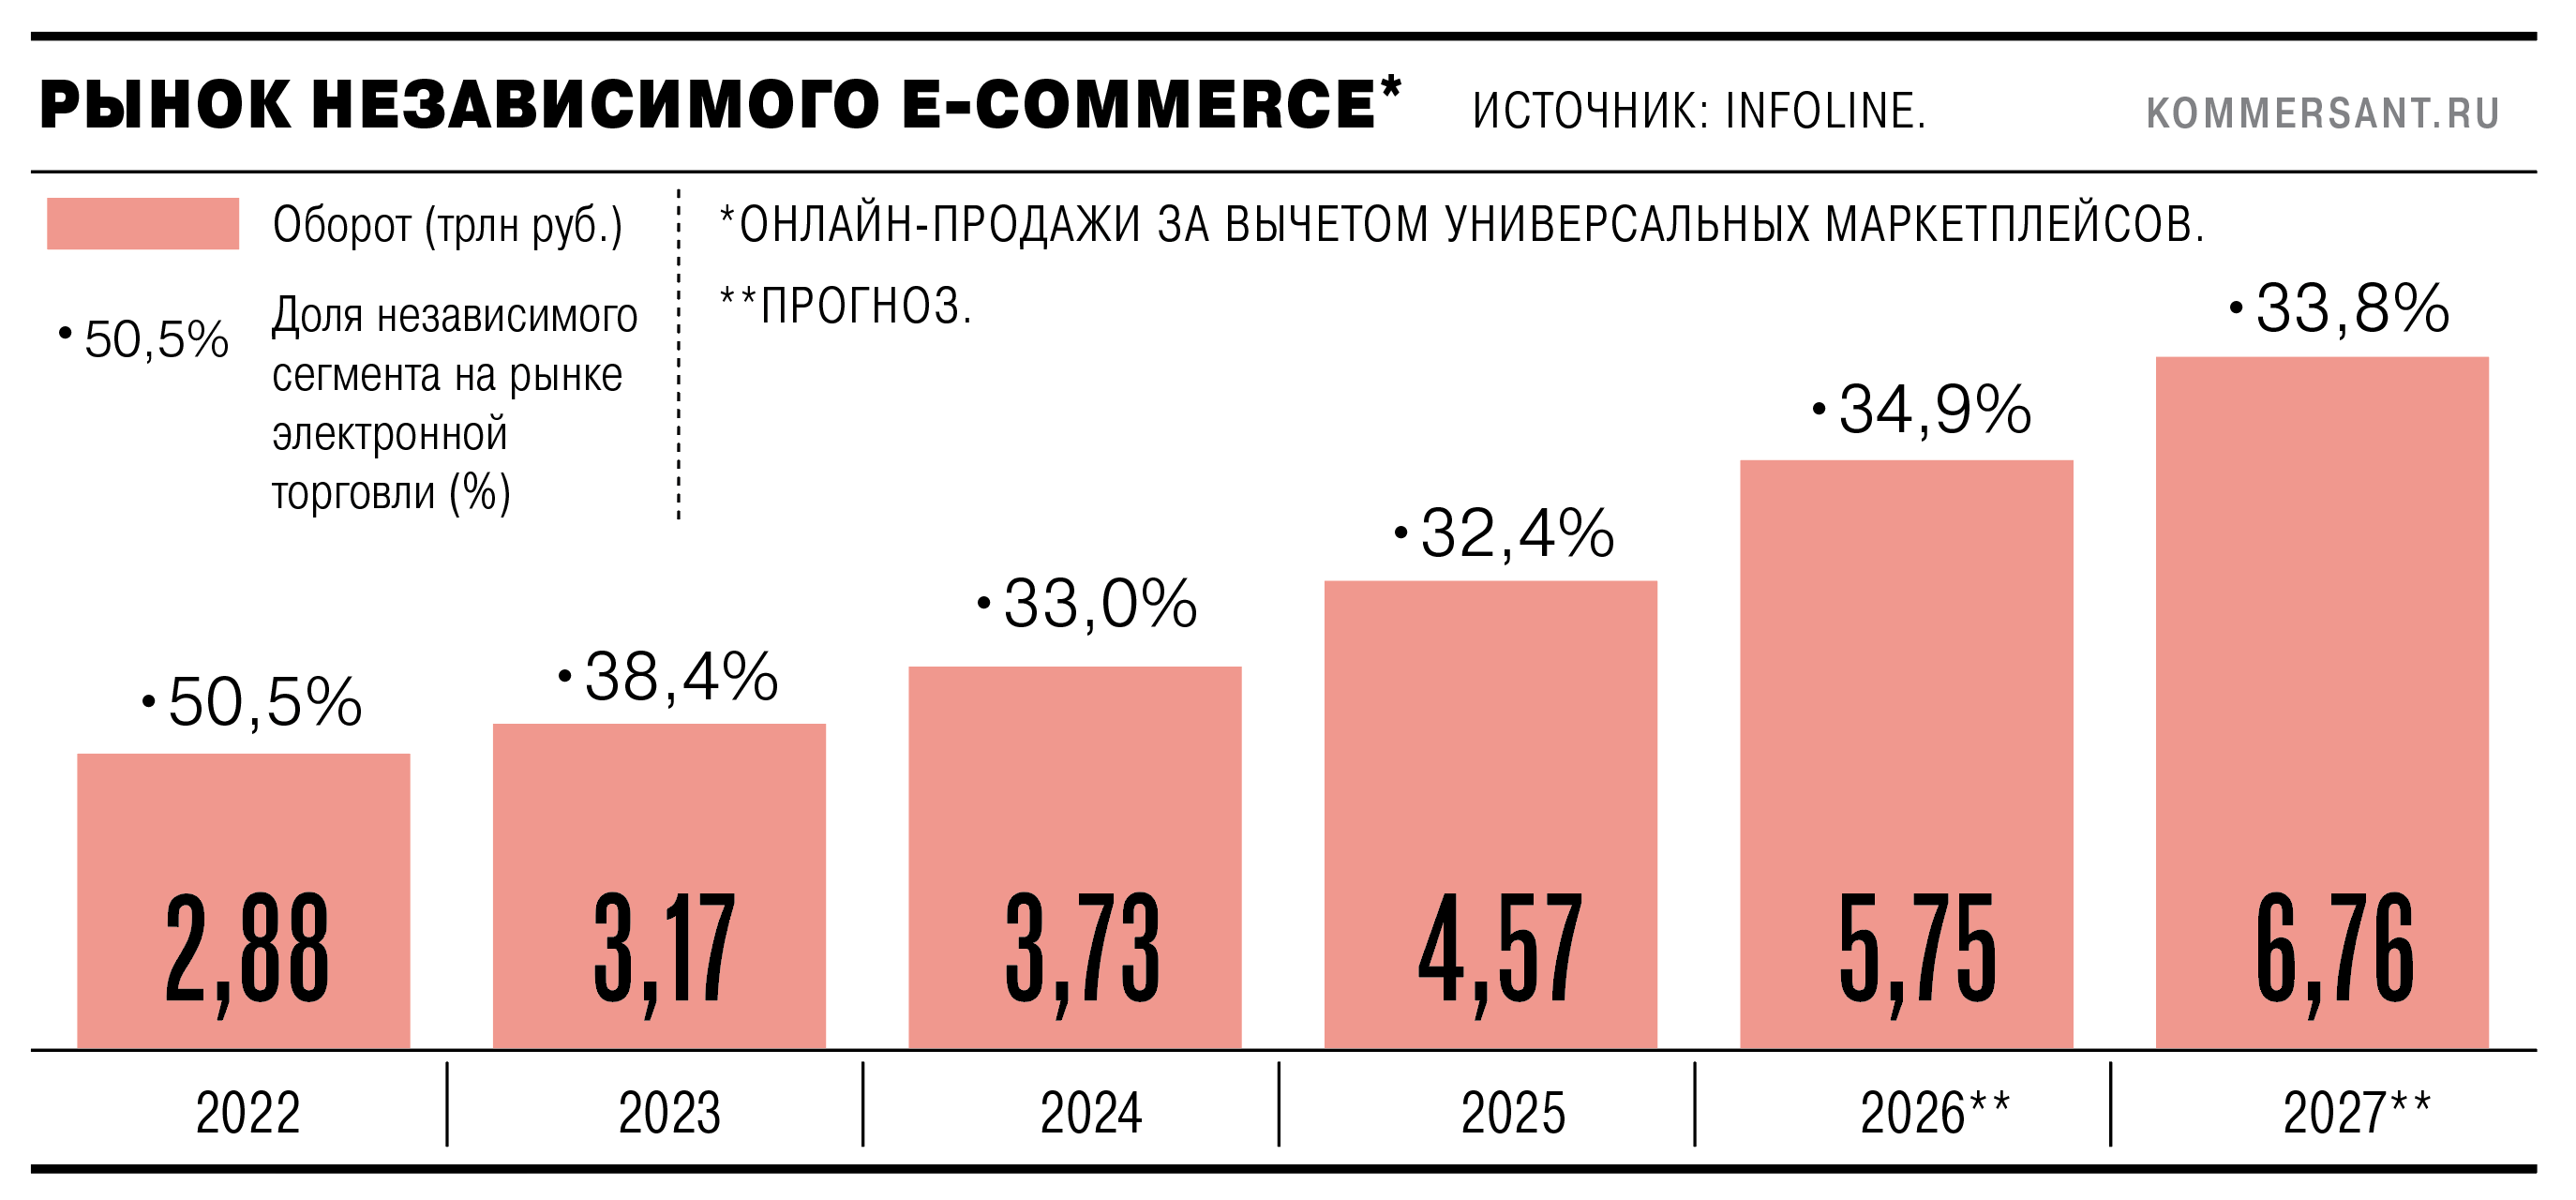
Российский независимый e-commerce в 2026 году может вырасти на 25,8%, до 5,75 трлн рублей, следует из прогноза INFOLine, опубликованного «Коммерсантом» 1 октября.
Но главное изменение даже не в обороте. После трех лет падения доля сегмента впервые должна вырасти — с 32,4% до 34,9% всего российского e-commerce.
⠀
👉 До этого независимый канал рос, но постоянно проигрывал маркетплейсам
Динамика INFOLine:
2022 — 2,88 трлн рублей и 50,5% рынка;
2023 — 3,17 трлн и 38,4%;
2024 — 3,73 трлн и 33%;
2025 — 4,57 трлн и 32,4%;
2026 — 5,75 трлн и 34,9%.
То есть за четыре года оборот практически удвоится, но универсальные маркетплейсы за это время забрали огромную часть рынка.
⠀
👉 Важно: независимый e-commerce — это не только сайты селлеров
INFOLine относит сюда все онлайн-продажи за пределами универсальных мультикатегорийных маркетплейсов.
Это собственные интернет-магазины брендов, омниканальные сети, специализированные площадки, e-grocery, e-pharma, fashion, beauty, DIY и нишевые маркетплейсы.
Например, в 2024 году 2,35 трлн рублей обеспечили омниканальные ритейлеры и еще 1,38 трлн — специализированные онлайн-игроки.
⠀
👉 Почему альтернативные каналы снова становятся интереснее
Одна из причин — растущая стоимость работы с универсальными маркетплейсами.
По отраслевым оценкам, которые приводит материал, совокупная комиссия и логистические услуги во II квартале 2026 года могли достигать 40-48% базовой стоимости товара у крупнейших площадок. Это не единый тариф для всех продавцов, но направление изменения экономики очевидно.
Одновременно продавцы диверсифицируют риски: собственный сайт, несколько маркетплейсов, нишевые площадки, CRM и альтернативная логистика.
То есть происходит не массовый уход с Wildberries и Ozon, а переход к мультиканальной модели.
⠀
👉 Но говорить о развороте рынка пока рано
INFOLine ожидает, что в 2027 году независимый e-commerce вырастет еще до 6,76 трлн рублей, однако его доля снова снизится — с 34,9% до 33,8%.
Значит, 2026 год пока выглядит скорее как сильное восстановление альтернативных каналов, а не начало конца доминирования универсальных маркетплейсов.
⠀
👉 Главное
По прогнозу INFOLine, только за 2026 год независимый e-commerce добавит около 1,18 трлн рублей оборота.
И модель крупного продавца все меньше выглядит как:
«все продажи через один маркетплейс».
Все чаще это:
маркетплейсы + собственный e-commerce + специализированные площадки + собственная клиентская база + независимая логистика.
Подробнее
Независимый e-commerce в России ускорится до 25,8%: INFOLine ждёт 5,75 трлн рублей в 2026 году и 6,76 трлн в 2027-м
Российский независимый e-commerce — онлайн-продажи за пределами универсальных мультикатегорийных маркетплейсов — в 2026 году может вырасти на 25,8%, до 5,75 трлн рублей, следует из прогноза INFOLine, опубликованного «Коммерсантом» 1 октября. Самое существенное изменение — не только ускорение оборота: после трех лет снижения сегмент впервые должен вернуть часть доли рынка, увеличив ее с 32,4% в 2025 году до 34,9% в 2026-м.
При этом инфографика INFOLine содержит еще один важный показатель: в 2027 году оборот независимого e-commerce продолжит расти — до 6,76 трлн рублей, однако доля сегмента снова снизится до 33,8%. Поэтому пока речь скорее идет о сильном восстановлении альтернативных каналов продаж, чем о долгосрочном развороте российского рынка от универсальных маркетплейсов.
Все цифры INFOLine за 2022–2027 годы
В инфографике «Коммерсанта» приведен полный временной ряд оборота независимого e-commerce и его доли в российской электронной торговле.
| Год | Оборот независимого e-commerce | Доля во всем e-commerce | Рост оборота |
|---|---|---|---|
| 2022 | 2,88 трлн ₽ | 50,5% | — |
| 2023 | 3,17 трлн ₽ | 38,4% | +10,4% |
| 2024 | 3,73 трлн ₽ | 33,0% | +17,6% |
| 2025 | 4,57 трлн ₽ | 32,4% | +22,5% |
| 2026П | 5,75 трлн ₽ | 34,9% | +25,8% |
| 2027П | 6,76 трлн ₽ | 33,8% | около +17,6% |
Для 2027 года темп роста рассчитан EcomHub по округленным значениям инфографики.
Есть небольшой, но важный нюанс. В тексте публикации говорится о росте доли независимого e-commerce примерно на 2 п. п. в 2026 году, однако сама инфографика показывает увеличение с 32,4% до 34,9%, то есть на 2,5 п. п. Для расчетов корректнее использовать значения, приведенные непосредственно в графике INFOLine.
За четыре года независимый e-commerce практически удвоится
Если сравнивать 2022 год с прогнозом на 2026-й:
2,88 трлн → 5,75 трлн рублей.
Прирост составляет 2,87 трлн рублей, или 99,7%.
Иными словами, всего за четыре года независимый сегмент электронной торговли практически удваивается.
К 2027 году INFOLine ожидает уже 6,76 трлн рублей. По сравнению с 2022 годом это рост на 3,88 трлн рублей, или примерно на 134,7%.
Расчет EcomHub на основе данных INFOLine.
При этом до 2026 года последовательно ускоряется и сам темп роста:
2023 — +10,4%;
2024 — +17,6%;
2025 — +22,5%;
2026 — +25,8%.
То есть независимый e-commerce не просто увеличивается в рублях: несколько лет подряд растет и скорость его расширения.
Но доля рынка упала с 50,5% до 32,4%
Абсолютный рост скрывает другой, не менее важный процесс.
В 2022 году независимый e-commerce формировал 50,5% всего российского рынка электронной торговли. Универсальные маркетплейсы, соответственно, занимали менее половины.
В 2023 году доля независимого сегмента снизилась до 38,4%.
В 2024 году — до 33%.
В 2025 году — до 32,4%.
Таким образом, за три года независимый e-commerce потерял 18,1 процентного пункта рынка, несмотря на то что его собственный оборот увеличился с 2,88 трлн до 4,57 трлн рублей.
Причина — универсальные маркетплейсы росли еще быстрее.
Если арифметически рассчитать остальную часть рынка, динамика выглядит так:
2022 — 49,5%;
2023 — 61,6%;
2024 — 67%;
2025 — 67,6%;
2026П — 65,1%;
2027П — 66,2%.
Расчет EcomHub на основе данных INFOLine.
Поэтому 2026 год действительно выглядит необычно: впервые за рассматриваемый период независимый сегмент не просто увеличивается в абсолютном выражении, но и начинает отыгрывать долю у универсальных площадок.
В 2027 году доля снова начнет снижаться
Это один из самых важных показателей инфографики.
В 2027 году оборот независимого e-commerce должен увеличиться еще на 1,01 трлн рублей:
5,75 трлн → 6,76 трлн рублей.
Но доля сегмента одновременно сократится:
34,9% → 33,8%.
Минус 1,1 процентного пункта.
Следовательно, INFOLine пока не закладывает устойчивый структурный разворот российского рынка в сторону независимого e-commerce.
Наоборот, в 2027 году весь рынок электронной торговли снова должен расти быстрее независимого сегмента.
Из опубликованных оборота и доли можно приблизительно восстановить общий объем рынка в рамках той же методики INFOLine.
2026:
5,75 трлн / 34,9% ≈ 16,48 трлн рублей.
2027:
6,76 трлн / 33,8% = 20,0 трлн рублей.
Соответственно, остальная часть рынка может составлять примерно:
2026 — 10,73 трлн рублей;
2027 — 13,24 трлн рублей.
Это означает рост примерно на 23,4%, тогда как независимый сегмент по округленным данным инфографики увеличивается примерно на 17,6%.
Арифметический расчет EcomHub на основе данных INFOLine. Это не отдельно опубликованный прогноз INFOLine по обороту универсальных маркетплейсов.
Что INFOLine считает независимым e-commerce
Независимый e-commerce нельзя сводить только к собственным интернет-магазинам селлеров.
INFOLine относит к нему онлайн-продажи за пределами универсальных мультикатегорийных маркетплейсов.
В сегмент входят как минимум две крупные группы:
омниканальные ритейлеры с собственными интернет-магазинами и приложениями;
специализированные интернет-магазины и нишевые маркетплейсы.
Ранее INFOLine относила к крупным омниканальным игрокам, например, Золотое Яблоко, ВсеИнструменты.ру, Петрович, М.Видео и Детский мир.
К специализированным игрокам относятся, в частности, Lamoda, Apteka.ru и другие вертикальные сервисы.
Поэтому формулировка «селлеры уходят с маркетплейсов в собственные интернет-магазины» описывает лишь часть процесса.
Рост независимого e-commerce одновременно обеспечивают:
собственные сайты брендов;
онлайн-продажи традиционных торговых сетей;
нишевые маркетплейсы;
специализированные интернет-магазины;
e-grocery;
e-pharma;
DIY;
fashion;
beauty и другие вертикали.
Из чего складывались 3,73 трлн рублей в 2024 году
INFOLine ранее подробно раскрывала структуру независимого e-commerce за 2024 год.
Омниканальные ритейлеры сформировали 2,35 трлн рублей и увеличили онлайн-продажи на 20,9%.
Их доля внутри независимого e-commerce выросла с 61,2% до 63%.
Специализированные маркетплейсы и онлайн-ритейлеры обеспечили еще 1,38 трлн рублей, прибавив 12,2%.
В сумме:
2,35 + 1,38 = 3,73 трлн рублей.
То есть практически весь показатель независимого e-commerce за 2024 год раскладывается на эти две группы.
Среди наиболее быстро растущих независимых онлайн-категорий INFOLine тогда выделяла:
косметику и парфюмерию — 315 млрд рублей, +52,4%;
ювелирные изделия — 92 млрд рублей, +43,6%.
Это показывает, что независимый канал особенно силен там, где покупателю важны специализация, бренд, экспертность, широкий вертикальный ассортимент или сложный выбор товара.
Новый прогноз стал выше прежнего
Еще в августе 2025 года INFOLine прогнозировала оборот независимого e-commerce по итогам 2025 года на уровне около 4,46 трлн рублей.
В новой инфографике за 2025 год указано уже 4,57 трлн рублей.
Разница составляет около 110 млрд рублей, или примерно 2,5%.
Кроме того, предыдущий прогноз предполагал, что сегмент превысит 6,2 трлн рублей к началу 2028 года.
Теперь INFOLine ожидает уже 6,76 трлн рублей непосредственно в 2027 году.
Следовательно, фактическая и прогнозируемая траектория независимого e-commerce оказалась несколько сильнее прежних ожиданий.
Почему собственный e-commerce снова становится интереснее
Одна из причин — изменение экономики универсальных маркетплейсов.
По оценкам Ассоциации представителей электронной торговли, которые ранее приводил «Коммерсантъ», во II квартале 2026 года совокупная комиссия и стоимость логистических сервисов могла достигать:
Ozon — 47,8% базовой стоимости товара;
Wildberries — 42,7%;
Яндекс Маркет — 40,1%.
Это оценки отраслевой ассоциации, а не единый тариф для всех продавцов. Реальная нагрузка зависит от категории, цены, схемы FBO/FBS/DBS, размеров товара, логистики, возвратов, рекламы и других параметров.
Однако направление изменения очевидно: стоимость доступа к огромной аудитории маркетплейсов растет.
В том же исследовании средняя рентабельность части продавцов оценивалась примерно в 5–8% против 12–15% несколькими годами ранее.
При такой экономике собственный интернет-магазин перестает быть только дополнительной витриной.
Он становится способом снизить зависимость от одного канала продаж.
Спрос на собственные интернет-магазины уже растет
INFOLine ранее прогнозировала, что к IV кварталу 2026 года количество новых проектов по запуску собственных интернет-магазинов может оказаться на 40–50% выше среднемесячного уровня первого полугодия.
На отдельных технологических платформах, растущих с низкой базы, количество запусков может приблизиться к двукратному росту.
Однако здесь необходимо разделять два показателя.
Запуск сайта — это еще не рост продаж.
Создать интернет-магазин технически относительно просто.
Значительно сложнее получить:
трафик;
приемлемую стоимость привлечения клиента;
высокую конверсию;
повторные покупки;
собственную логистику;
достаточный ассортимент;
работающую CRM и программу лояльности.
Поэтому увеличение количества сайтов нельзя автоматически переводить в аналогичный рост независимого GMV.
Повреждения складов добавили еще один мотив — распределение рисков
В 2026 году к росту стоимости работы с маркетплейсами добавился еще один фактор — повреждения логистической инфраструктуры.
После атак на склады продавцы стали активнее распределять товар между разными площадками и искать дополнительные каналы.
По оценке Альфа-Банка, которую ранее приводил «Коммерсантъ», средний селлер уже работает примерно на трех-четырех площадках.
Только маркетплейсы используют около 30% продавцов, преимущественно небольшие и средние компании.
Среди клиентов МоегоСклада спрос на подключение дополнительных каналов за год вырос примерно в 1,5 раза.
Помимо собственных магазинов продавцы подключают Lamoda, Авито, Детский мир и другие специализированные площадки.
Поэтому происходящее правильнее описывать не как массовый «уход с Wildberries и Ozon», а как переход к более сложной мультиканальной модели.
Селлер остается на крупных маркетплейсах ради аудитории и продаж, но одновременно развивает:
собственный сайт;
второй и третий маркетплейс;
нишевую платформу;
социальную коммерцию;
собственную CRM;
альтернативную логистику.
Омниканальный ритейл имеет отдельное преимущество
Еще одним крупным драйвером независимого e-commerce остаются традиционные торговые сети.
По данным АКОРТ, интернет-продажи крупных сетей в первом полугодии 2026 года увеличились более чем на 20%.
Их главное преимущество состоит в уже существующей физической инфраструктуре.
Магазин одновременно может быть:
торговой точкой;
мини-складом;
местом сборки онлайн-заказа;
пунктом самовывоза;
точкой Click & Collect;
базой для курьерской доставки.
Крупная сеть уже имеет закупочные отношения, товарные запасы, персонал, программу лояльности и огромную клиентскую базу.
Поэтому ей проще увеличивать собственные онлайн-продажи, чем небольшому селлеру строить весь e-commerce с нуля.
Не случайно омниканальные сети уже формировали 63% независимого e-commerce по итогам 2024 года.
Собственный канал не означает автоматически более высокую прибыль
Уход от комиссии маркетплейса не означает исчезновения расходов.
В независимом канале компании самостоятельно оплачивают:
IT;
разработку сайта и приложения;
маркетинг;
перформанс-рекламу;
CRM;
сборку;
фулфилмент;
последнюю милю;
возвраты;
службу поддержки;
эквайринг;
антифрод.
Маркетплейс берет высокую комиссию, но одновременно предоставляет готовый трафик, поиск, платежную инфраструктуру, логистику, возвраты и рекламную систему.
Поэтому независимый канал особенно эффективен для компаний, у которых уже есть:
известный бренд;
повторный спрос;
большая клиентская база;
собственные магазины;
устойчивая органическая посещаемость;
достаточная экономика повторной покупки.
Для неизвестного небольшого продавца самостоятельное привлечение клиента иногда может стоить дороже комиссии маркетплейса.
Оценки INFOLine и АКИТ различаются
В публикации «Коммерсанта» приводится и другая оценка российского e-commerce — АКИТ.
Ассоциация компаний интернет-торговли ожидает в 2026 году общий объем российского e-commerce примерно на уровне 15,8 трлн рублей, из которых около 5 трлн рублей приходится на независимый сегмент.
INFOLine оценивает независимый e-commerce в 5,75 трлн рублей и 34,9% рынка.
Из этих данных арифметически получается общий рынок около 16,48 трлн рублей.
Таким образом:
INFOLine — независимый e-commerce около 5,75 трлн рублей;
АКИТ — около 5 трлн рублей.
Эти значения не нужно усреднять.
Организации используют разные методологии и разные границы рынка.
Поэтому временной ряд INFOLine необходимо анализировать исключительно внутри методики INFOLine.
Что фактически происходит с рынком
Временной ряд хорошо показывает, почему тезис «независимый e-commerce возвращается» требует уточнения.
С 2022 по 2025 год его оборот вырос:
2,88 → 4,57 трлн рублей.
То есть на 58,7%.
Но доля одновременно рухнула:
50,5% → 32,4%.
Минус 18,1 процентного пункта.
В 2026 году ситуация впервые должна измениться.
INFOLine прогнозирует:
оборот — 5,75 трлн рублей;
рост — 25,8%;
доля — 34,9%.
То есть независимый e-commerce начинает расти быстрее всего рынка и отыгрывает около 2,5 процентного пункта.
Но уже в 2027 году:
оборот — 6,76 трлн рублей;
доля — 33,8%.
Поэтому говорить о начале конца доминирования универсальных маркетплейсов пока нельзя.
Даже в 2026 году, когда независимый e-commerce максимально отыгрывает позиции, его доля составляет около 35%, а на остальную часть электронной торговли приходится примерно 65%.
Главное изменение другое.
Собственный интернет-магазин, нишевый маркетплейс и омниканальный сайт снова начинают становиться полноценной второй опорой продаж.
Для крупного продавца или бренда оптимальная модель все меньше выглядит как:
«все продажи через маркетплейс».
Она постепенно превращается в:
«универсальные маркетплейсы + собственный e-commerce + специализированные площадки + собственная клиентская база + независимая логистика».
По прогнозу INFOLine, только за 2026 год независимый сегмент должен добавить около 1,18 трлн рублей оборота.
Это уже масштаб, при котором независимый e-commerce нельзя рассматривать как второстепенную часть российского онлайн-рынка.
Источники
- Коммерсантъ — «Селлер идет в обход. Оборот независимого e-commerce может вырасти на 25,8% в 2026 году», 1 октября 2026 года.
https://www.kommersant.ru/doc/8990807 - Коммерсантъ / INFOLine — инфографика «Рынок независимого e-commerce», данные за 2022–2027 годы.
https://im2.kommersant.ru/Issues.photo2/DAILY/2026/181/Ecom.png - INFOLine — структура независимого e-commerce, показатели омниканальных ритейлеров и специализированных онлайн-игроков за 2024 год.
https://www.infoline.spb.ru/news/?news=302121 - INFOLine — прогноз роста количества запусков собственных интернет-магазинов в 2026 году.
https://www.infoline.spb.ru/news/?news=308580 - Коммерсантъ — данные о росте совокупной нагрузки селлеров на крупнейших маркетплейсах и изменении рентабельности продавцов.
https://www.kommersant.ru/doc/8908235 - Коммерсантъ — диверсификация каналов продаж селлеров, развитие собственных интернет-магазинов и альтернативных площадок.
https://www.kommersant.ru/doc/8974520