
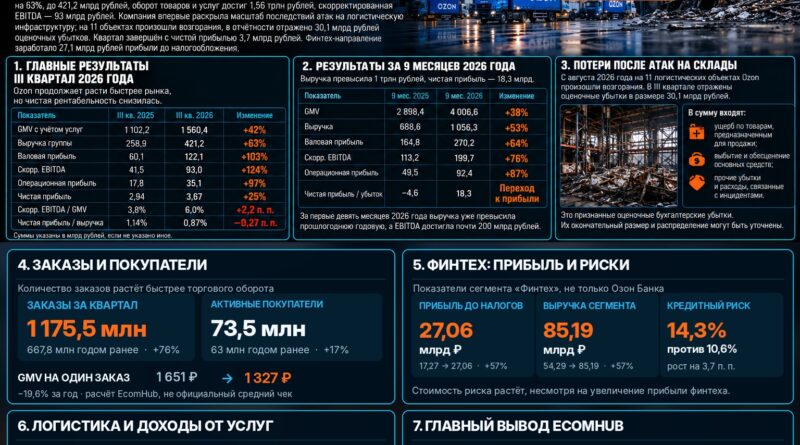
Ozon заработал 421 млрд рублей за квартал, признал 30 млрд потерь после атак на склады
Ozon признал 30 млрд рублей убытков после атак на склады, но остался прибыльным
Ozon опубликовал результаты III квартала 2026 года. Выручка выросла на 63%, до 421,2 млрд рублей, оборот товаров и услуг (GMV) — на 42%, до 1,56 трлн рублей. При этом компания признала 30,1 млрд рублей оценочных убытков после атак БПЛА на логистическую инфраструктуру. Несмотря на потери, квартал завершился с чистой прибылью 3,7 млрд рублей.
• Масштаб ущерба. С августа возгорания произошли на 11 логистических объектах Ozon. Признанные потери включают повреждённые товары, оборудование и другие расходы. По расчётам EcomHub Research, это в 8,2 раза больше квартальной чистой прибыли. Размер будущих страховых компенсаций пока неизвестен.
• Доходы от услуг растут быстрее оборота. Сервисная выручка увеличилась на 70%, до 275,7 млрд рублей. Её отношение к GMV выросло с 14,7% до 17,7%. Это не средняя комиссия селлеров, но показатель усиления монетизации торговой платформы.
• Заказов больше, стоимость каждого ниже. Количество заказов выросло на 76%, до 1,18 млрд. По расчётам EcomHub Research, средний GMV на заказ сократился примерно на 19,6%. При этом себестоимость обслуживания одного заказа снизилась на 13%, до 150 рублей.
• Финтех становится крупным источником прибыли. Финансовый сегмент Ozon получил 27,1 млрд рублей прибыли до налогообложения. Однако стоимость кредитного риска выросла с 10,6% до 14,3%, а расходы на резервы увеличились более чем вдвое.
Вывод EcomHub: Ozon стал прибыльнее, но его финансовая модель усложняется. Компания зарабатывает всё больше на услугах и финансовых продуктах, одновременно неся растущие инфраструктурные и кредитные риски. Для селлеров главный вопрос — какая часть роста доходов платформы обеспечивается увеличением их расходов на торговлю.
Подробнее
Ozon заработал 421 млрд рублей за квартал, признал 30 млрд потерь после атак на склады и увеличил прибыль финтеха до 27 млрд
Ozon опубликовал 28 октября 2026 года финансовые результаты за III квартал и девять месяцев. Выручка группы выросла на 63%, до 421,2 млрд рублей, оборот товаров и услуг достиг 1,56 трлн рублей, а скорректированная EBITDA — 93 млрд рублей. При этом компания впервые раскрыла масштаб финансовых последствий атак на логистическую инфраструктуру: на 11 объектах произошли возгорания, а в отчётности отражено 30,1 млрд рублей оценочных убытков. Несмотря на это, квартал завершён с чистой прибылью 3,7 млрд рублей. Один из главных источников финансовой устойчивости — финтех, заработавший 27,1 млрд рублей прибыли до налогообложения. Одновременно Ozon увеличивает доходы от услуг продавцам, рекламы и логистики, тогда как расходы на обслуживание заказов в абсолютном выражении продолжают расти.
1. Главные результаты: оборот вырос на 42%, выручка — на 63%, EBITDA более чем удвоилась
Ozon продолжает увеличивать масштаб бизнеса быстрее российского рынка розничной торговли в целом. Однако важно различать три показателя: оборот, выручку и прибыль.
GMV с учётом услуг отражает стоимость проданных через платформу товаров и связанных услуг в соответствии с методикой Ozon. Это не деньги, которые компания целиком получает в своё распоряжение.
Выручка группы включает доходы от услуг, продажи собственных товаров и процентные доходы финансового направления.
Прибыль представляет собой результат после учёта соответствующих расходов.
Основные финансовые показатели
| Показатель | III кв. 2025 | III кв. 2026 | Изменение |
|---|---|---|---|
| GMV с учётом услуг | 1 102,2 млрд ₽ | 1 560,4 млрд ₽ | +42% |
| Выручка группы | 258,9 млрд ₽ | 421,2 млрд ₽ | +63% |
| Валовая прибыль | 60,1 млрд ₽ | 122,1 млрд ₽ | +103% |
| Скорректированная EBITDA | 41,5 млрд ₽ | 93,0 млрд ₽ | +124% |
| Операционная прибыль | 17,8 млрд ₽ | 35,1 млрд ₽ | +97% |
| Чистая прибыль | 2,94 млрд ₽ | 3,67 млрд ₽ | +25% |
| Скорр. EBITDA / GMV | 3,8% | 6,0% | +2,2 п. п. |
| Чистая прибыль / выручка | 1,14% | 0,87% | −0,27 п. п. |
На первый взгляд отчётность показывает почти идеальную картину: оборот растёт, валовая прибыль удваивается, EBITDA увеличивается более чем в два раза.
Но чистая прибыль выросла лишь на 25%, а её отношение к выручке снизилось.
Расчёт EcomHub. При выручке 421,2 млрд рублей чистая рентабельность составила 0,87%. Годом ранее этот показатель составлял около 1,14%.
Следовательно, компания зарабатывает значительно больше на операционном уровне, но значительная часть результата поглощается другими расходами, включая финансовые затраты и последствия повреждения логистической инфраструктуры.
Поэтому рост EBITDA на 124% нельзя представлять как аналогичный рост денег, остающихся акционерам.
2. За девять месяцев Ozon получил более триллиона рублей выручки
Впервые за девять месяцев календарного года выручка Ozon превысила 1 трлн рублей.
| Показатель | 9 месяцев 2025 | 9 месяцев 2026 | Изменение |
|---|---|---|---|
| GMV | 2 898,4 млрд ₽ | 4 006,6 млрд ₽ | +38% |
| Выручка | 688,6 млрд ₽ | 1 056,3 млрд ₽ | +53% |
| Валовая прибыль | 164,8 млрд ₽ | 270,2 млрд ₽ | +64% |
| Скорректированная EBITDA | 113,2 млрд ₽ | 199,7 млрд ₽ | +76% |
| Операционная прибыль | 49,5 млрд ₽ | 92,4 млрд ₽ | +87% |
| Чистая прибыль / убыток | −4,6 млрд ₽ | +18,3 млрд ₽ | Переход к прибыли |
Для сравнения, за весь 2025 год Ozon получил 998 млрд рублей выручки и почти полностью сократил прежний чистый убыток.
За первые девять месяцев 2026 года компания уже превысила прошлогоднюю годовую выручку и заработала 18,3 млрд рублей чистой прибыли.
При этом девятимесячная EBITDA достигла почти 200 млрд рублей — уровня, который ранее назывался ориентиром на весь 2026 год.
Но превышение годового ориентира за девять месяцев не означает, что итоговый показатель автоматически будет пропорционально выше. Результаты IV квартала зависят от распродаж, расходов на логистику, рекламы, кредитных резервов и возможных новых инфраструктурных потерь.
3. Ozon признал 30,1 млрд рублей потерь после атак на склады
Это самая существенная новая информация квартальной отчётности.
Компания сообщила, что с августа 2026 года на 11 логистических объектах Ozon произошли возгорания разной степени в результате попаданий беспилотников.
По итогам III квартала группа отразила 30,062 млрд рублей оценочных убытков, связанных с этими инцидентами.
В эту сумму входят:
- ущерб по товарам, предназначенным для продажи;
- выбытие и обесценение основных средств;
- прочие убытки и расходы, связанные с инцидентами.
Это уже не сторонняя оценка стоимости складских площадей и не гипотетический размер ущерба. Сумма отражена самой компанией в финансовой отчётности.
Однако она также не равнозначна окончательным денежным потерям Ozon.
Речь идёт о признанных оценочных бухгалтерских убытках. Их фактическая структура и окончательное распределение между участниками могут уточняться.
Масштаб потерь относительно бизнеса
Расчёт EcomHub.
| Сопоставление | Результат |
|---|---|
| Потери / квартальная выручка | 7,1% |
| Потери / квартальная EBITDA | 32,3% |
| Потери / квартальная валовая прибыль | 24,6% |
| Потери / квартальная чистая прибыль | 8,2 раза |
| Потери / капитальные затраты квартала | 1,2 раза |
Сумма в 30,1 млрд рублей превышает квартальную чистую прибыль Ozon более чем в восемь раз.
Это позволяет оценить масштаб чрезвычайного события, но не означает, что без атак компания обязательно получила бы на 30,1 млрд рублей больше чистой прибыли.
Такой расчёт требует учитывать налоги, страховые возмещения, сопутствующие расходы и особенности признания убытков.
Какими были бы показатели без расходов на инциденты
В отчётности операционная прибыль группы за III квартал составила 35,063 млрд рублей.
Если исключительно арифметически прибавить обратно 30,062 млрд рублей отражённых расходов по инцидентам, получится:
35,063 + 30,062 = 65,125 млрд рублей.
Расчёт EcomHub: около 65,1 млрд рублей условной операционной прибыли без данной статьи расходов.
Это не официальный скорректированный показатель Ozon и не реконструкция полного альтернативного финансового результата.
Расчёт лишь показывает, насколько существенно признанные потери повлияли на операционную прибыль отчётного квартала.
Кто оплатит ущерб
Ozon сообщает, что часть рисков, связанных с товарами и другими активами на пострадавших объектах, была застрахована.
Компания ведёт переговоры со страховщиками.
При этом в отчётности содержится принципиально важная оговорка: возможные страховые выплаты могут оказаться несопоставимыми с понесёнными убытками.
Следовательно, Ozon не гарантирует полного возмещения ущерба.
Открыты вопросы о том, какая часть потерь относится к собственному оборудованию, какая — к товарным остаткам, кому юридически принадлежали уничтоженные товары и какие обязательства перед продавцами уже урегулированы.
Не раскрыт и размер потенциальных страховых компенсаций.
Особенно важно установить, какая доля ущерба будет в конечном счёте оплачена страховыми компаниями, самим Ozon и другими участниками договорных отношений.
Что ещё не вошло в оценку
Отчётность охватывает период до 30 сентября 2026 года.
В разделе рисков Ozon также упоминает инциденты августа–октября.
Следовательно, опубликованные 30,1 млрд рублей нельзя автоматически считать окончательным ущербом от всех событий, включая произошедшие после окончания квартала.
Для этого потребуется отчётность за IV квартал и дополнительные раскрытия компании.
Поэтому формулировка «Ozon потерял 30 млрд рублей после всех атак» была бы неточной.
Корректнее говорить: Ozon признал 30,1 млрд рублей оценочных убытков в III квартале в связи с повреждением логистической инфраструктуры.
4. Что происходит с продавцами, товары которых находились на повреждённых складах
Для селлеров последствия пожаров отличаются от ущерба собственному оборудованию маркетплейса.
Товар может находиться на складе Ozon, но принадлежать независимому продавцу.
При повреждении склада возникают вопросы о стоимости уничтоженных товаров, порядке компенсации, документальном подтверждении остатков и сроках расчётов.
В зависимости от договорной модели убытки могут учитываться у разных сторон.
Публичная финансовая отчётность Ozon не позволяет определить, сколько из 30,1 млрд рублей приходится именно на компенсации продавцам.
Отсутствует подробная таблица, которая разделяла бы:
| Категория потерь | Раскрыта ли отдельная сумма |
|---|---|
| Собственное складское оборудование | Нет |
| Повреждённые здания и инженерные системы | Нет |
| Товарные остатки независимых продавцов | Нет |
| Собственные товарные запасы Ozon | Нет |
| Компенсации продавцам | Нет |
| Расходы на восстановление и перенос операций | Нет |
| Страховые компенсации | Окончательный размер не указан |
Оценка EcomHub. Именно эта детализация необходима, чтобы понять, насколько быстро маркетплейс урегулирует последствия происшествий для продавцов.
Сумма убытка группы — важный финансовый показатель, но она не отвечает автоматически на вопрос о потерях каждого участника цепочки поставок.
5. Заказов стало на 76% больше, но средний размер заказа снизился
Количество заказов Ozon выросло с 667,8 млн до 1 175,5 млн за квартал.
В то же время GMV увеличился на 42%.
Таким образом, количество заказов растёт значительно быстрее их совокупной стоимости.
Операционные показатели
| Показатель | III кв. 2025 | III кв. 2026 |
|---|---|---|
| Количество заказов | 667,8 млн | 1 175,5 млн |
| GMV | 1 102,2 млрд ₽ | 1 560,4 млрд ₽ |
| Активные покупатели | 63,0 млн | 73,5 млн |
| Среднее число заказов на активного покупателя в год | Около 33,3 | 51 |
| Доля маркетплейса в GMV | 84,3% | 81,6% |
Расчёт EcomHub.
GMV на один заказ:
III квартал 2025 года: 1 102,2 млрд / 667,8 млн = около 1 651 рубля.
III квартал 2026 года: 1 560,4 млрд / 1 175,5 млн = около 1 327 рублей.
Средний GMV на заказ снизился приблизительно на 19,6%.
Этот показатель не следует отождествлять с официальным средним чеком: GMV Ozon включает услуги по методике компании.
Однако направление изменения очевидно.
Платформа обрабатывает значительно больше заказов при меньшей средней стоимости одного заказа.
Для логистики это существенная нагрузка: каждый заказ требует обработки, перемещения и доставки независимо от стоимости товара.
Увеличение частотности покупок помогает поддерживать рост оборота, но требует постоянного снижения расходов на одну операцию.
6. Логистика: стоимость обслуживания заказа снижается, совокупные затраты растут
В III квартале себестоимость услуг маркетплейса достигла 176 млрд рублей против 114,3 млрд рублей годом ранее.
Рост составил 54%.
При этом компания сообщает о снижении себестоимости услуг на заказ на 13%, до 150 рублей.
| Показатель | III кв. 2025 | III кв. 2026 |
|---|---|---|
| Себестоимость услуг маркетплейса | 114,3 млрд ₽ | 176,0 млрд ₽ |
| Изменение за год | — | +54% |
| Себестоимость на заказ | Около 172 ₽ | 150 ₽ |
| Доля себестоимости услуг в GMV | 10,4% | 11,3% |
Получается интересная ситуация.
Ozon обслуживает отдельный заказ дешевле, чем год назад, но доля себестоимости услуг маркетплейса в обороте выросла.
Причина в том числе в уменьшении среднего GMV на один заказ.
Оценка EcomHub. Для бизнеса становится всё важнее не просто увеличивать количество заказов, а обеспечивать достаточный доход на одну обработанную единицу.
Если стоимость заказа снижается, а физическая нагрузка на логистику растёт, маркетплейсу необходимо совершенствовать сортировку, маршрутизацию, обработку и доставку.
Часть такой эффективности достигается автоматизацией и масштабом инфраструктуры.
Но отдельный вопрос — насколько увеличивающиеся расходы маркетплейс компенсирует собственными средствами, а насколько за счёт тарифов продавцов.
Отчётность не позволяет напрямую установить среднюю фактическую комиссию селлеров по всем категориям.
7. Доходы от услуг растут быстрее оборота: что это означает для комиссий и рекламы
Выручка Ozon от оказания услуг увеличилась на 70%, до 275,7 млрд рублей.
Для сравнения, GMV вырос на 42%.
Это одна из наиболее существенных пропорций квартальной отчётности.
| Показатель | III кв. 2025 | III кв. 2026 | Рост |
|---|---|---|---|
| GMV | 1 102,2 млрд ₽ | 1 560,4 млрд ₽ | +42% |
| Выручка от услуг | 161,7 млрд ₽ | 275,7 млрд ₽ | +70% |
| Выручка от услуг / GMV | 14,7% | 17,7% | +3,0 п. п. |
Расчёт EcomHub. Отношение выручки от услуг к GMV выросло примерно на три процентных пункта.
Это не средняя комиссия Ozon.
В выручку от услуг входят разные направления, а методики признания дохода и формирования GMV отличаются.
Тем не менее рост такого отношения указывает, что выручка от сервисов увеличивается быстрее торгового оборота.
Компания связывает это с развитием логистических, информационных и маркетинговых услуг, ростом трафика и расширением платформы.
Важный вопрос для селлеров заключается в том, какая часть дополнительного дохода получена от роста использования услуг, а какая — от изменения тарифов.
Из агрегированной отчётности отделить эти причины невозможно.
Насколько увеличилась монетизация оборота
Разница между рассчитанными отношениями составляет примерно три процентных пункта.
Если применять её исключительно как иллюстрацию к нынешнему квартальному GMV, получится:
1,56 трлн рублей × 3% = около 46,8 млрд рублей.
Это арифметический масштаб изменения отношения выручки от услуг к GMV.
Он не означает, что Ozon дополнительно взыскал 46,8 млрд рублей комиссии с продавцов из-за повышения тарифов.
Величина может отражать изменение структуры услуг, модели торговли, объёма рекламы, логистических операций и других факторов.
Но она демонстрирует, почему структуру сервисных доходов Ozon необходимо раскрывать значительно подробнее.
8. Реклама: Ozon увеличивает доходы от продвижения, но не раскрывает отдельную сумму
Компания прямо называет рост популярности информационных и маркетинговых услуг среди факторов увеличения сервисной выручки.
Однако в представленной публичной отчётности отдельная строка рекламных доходов отсутствует.
Поэтому нет оснований писать, что рекламная выручка достигла определённого количества миллиардов рублей, если она не выделена в используемых материалах.
Что можно подтвердить:
- общая выручка от услуг выросла на 70%;
- рост информационных и маркетинговых услуг назван одним из факторов;
- трафик платформы увеличивается;
- расходы самого Ozon на продажи и маркетинг также растут.
Собственные расходы Ozon на продажи и маркетинг
| Показатель | III кв. 2025 | III кв. 2026 | Изменение |
|---|---|---|---|
| Расходы на продажи и маркетинг | 15,29 млрд ₽ | 22,37 млрд ₽ | +46% |
| Доля в GMV | 1,4% | 1,4% | Без изменений |
| Расходы за 9 месяцев | 41,95 млрд ₽ | 55,61 млрд ₽ | +33% |
Важно различать расходы Ozon на собственный маркетинг и доходы Ozon от рекламы продавцов.
Это противоположные потоки денежных средств.
Первый — затраты компании.
Второй — выручка от оказываемых услуг.
Их нельзя смешивать или определять одно через другое.
Почему реклама становится стратегически важной
Маркетплейс контролирует поиск, рекомендации, размещение товарных карточек и рекламный инвентарь внутри собственной платформы.
Продавец заинтересован получать показы и заказы.
В результате реклама становится не только инструментом продвижения, но и частью экономики продаж на площадке.
Для предпринимателя имеет значение полная стоимость реализации товара, включая комиссию, логистику, хранение и продвижение.
Оценка EcomHub. Рост сервисной выручки при меньших темпах роста GMV заставляет внимательно следить за увеличением общей нагрузки на продавцов.
При этом без отдельных данных о рекламных доходах невозможно установить, какую долю изменения обеспечили именно рекламные инструменты.
Поэтому Ozon целесообразно раскрывать структуру доходов от услуг подробнее: отдельно комиссионные, логистические, рекламные и информационные направления.
Это позволило бы участникам рынка точнее оценивать изменения экономической модели маркетплейса.
9. Ozon Банк: 27 млрд рублей прибыли до налогообложения за квартал
Финансовое направление становится одним из крупнейших центров прибыли группы.
В III квартале выручка финтеха увеличилась до 85,2 млрд рублей.
Прибыль до налогообложения достигла 27,1 млрд рублей.
| Показатель | III кв. 2025 | III кв. 2026 | Изменение |
|---|---|---|---|
| Выручка финтеха | 54,29 млрд ₽ | 85,19 млрд ₽ | +57% |
| Скорректированная EBITDA | 18,12 млрд ₽ | 27,54 млрд ₽ | +52% |
| Прибыль до налогообложения | 17,27 млрд ₽ | 27,06 млрд ₽ | +57% |
| Чистая процентная маржа | 11,3% | 9,9% | −1,4 п. п. |
| Маржа после кредитных резервов | 8,9% | 6,9% | −2,0 п. п. |
| Стоимость кредитного риска | 10,6% | 14,3% | +3,7 п. п. |
Прибыль до налогообложения финтеха составляет около 29,1% скорректированной EBITDA всей группы.
Но сравнивать прибыль финтеха до налогообложения с чистой прибылью группы как однородные показатели нельзя.
Это разные уровни финансового результата и разные периметры.
Кроме того, опубликованный сегмент «Финтех» шире одного юридического лица Озон Банка. С I квартала 2026 года в него также включён Ozon Travel. Следовательно, сегментную прибыль нельзя автоматически называть чистой прибылью самого банка.
Тем не менее финансовое направление обеспечивает значительный положительный результат.
10. Ozon привлёк почти 835 млрд рублей средств клиентов
По состоянию на 30 сентября 2026 года объём привлечённых средств клиентов финтеха составил 834,8 млрд рублей.
Тремя месяцами ранее показатель составлял 755,9 млрд рублей.
Рост за квартал — 78,9 млрд рублей.
| Показатель | 30 июня 2026 | 30 сентября 2026 | Изменение |
|---|---|---|---|
| Средства клиентов | 755,9 млрд ₽ | 834,8 млрд ₽ | +10% |
| Активы, приносящие процентный доход | 947,8 млрд ₽ | 1 076,5 млрд ₽ | +14% |
| Кредиты и займы клиентам | 175,7 млрд ₽ | 204,3 млрд ₽ | +16% |
За квартал объём кредитов и займов клиентам вырос примерно на 28,7 млрд рублей.
При этом объём процентных активов значительно превышает размер кредитного портфеля.
Это связано с тем, что финтех размещает средства не только в клиентские кредиты, но и в долговые ценные бумаги и на денежном рынке.
Такой состав активов позволяет получать процентный доход, но требует управления ликвидностью, процентным и кредитным риском.
Почему Ozon превращается в крупную финансовую экосистему
У маркетплейса есть важное преимущество перед финансовыми организациями, которые не обладают собственной массовой торговой платформой.
Покупатели регулярно взаимодействуют с приложением Ozon, оплачивают заказы и получают предложения финансовых продуктов.
Продавцы пользуются расчётами, финансированием и сервисами платформы.
Банк может расширять клиентскую базу без необходимости привлекать каждого пользователя исключительно через традиционные банковские каналы.
Но в результате растёт взаимосвязь торговой и финансовой деятельности.
Платформа становится одновременно местом покупки товаров, каналом продвижения финансовых продуктов и источником клиентских операций.
Это повышает значимость прозрачности условий предоставления скидок, банковских услуг и доступа к финансовым инструментам.
11. Кредитные риски Ozon быстро растут
На фоне сильных финансовых результатов есть и тревожный показатель.
Стоимость риска кредитного портфеля финтеха выросла с 10,6% до 14,3%.
Это увеличение на 3,7 процентного пункта.
Компания объясняет динамику ожидаемым ростом кредитных рисков на российском рынке.
Расходы группы на формирование резервов под ожидаемые кредитные убытки увеличились на 138%, до 7,79 млрд рублей за квартал.
| Показатель | III кв. 2025 | III кв. 2026 |
|---|---|---|
| Расходы на кредитные резервы | 3,27 млрд ₽ | 7,79 млрд ₽ |
| Рост | — | +138% |
| Стоимость риска | 10,6% | 14,3% |
| Покрытие неработающих кредитов резервами | Нет сопоставимого значения здесь | 1,45 раза на 30 сентября |
Текущие расходы на резервы более чем вдвое превышают прошлогодний уровень.
При этом прибыль финансового направления продолжает расти.
Такое сочетание возможно при увеличении доходов и эффективном управлении другими затратами, но рост резервов остаётся важным фактором риска.
Оценка EcomHub. Если качество кредитного портфеля продолжит ухудшаться, финансовому направлению придётся направлять большую часть доходов на покрытие потенциальных потерь.
Высокая текущая прибыль не отменяет необходимости оценивать устойчивость кредитного бизнеса при изменении процентных ставок, занятости, доходов населения и платёжеспособности заёмщиков.
12. Санкции против Озон Банка: ещё один риск финансовой модели
24 июля 2026 года Озон Банк был включён в блокирующий санкционный список Европейского союза.
Компания отдельно раскрывает это обстоятельство в квартальной отчётности.
Санкции предусматривают заморозку активов банка в ЕС и ограничения на проведение операций с участием европейских лиц и организаций.
Ozon сообщает, что банк не располагает активами и не ведёт операционной деятельности за пределами России.
Также компания указывает, что ограничения не распространяются на остальные структуры группы.
Таким образом, непосредственный эффект санкций для действующей деятельности банка может отличаться от ситуации финансовых организаций с крупным зарубежным бизнесом.
Однако санкционный статус остаётся фактором юридического и операционного риска при международных расчётах и отношениях с иностранными контрагентами.
Отдельной количественной оценки финансового ущерба от этих ограничений Ozon не приводит.
13. Денежные потоки: 275 млрд рублей от операционной деятельности — не свободная прибыль
Ozon сообщил о положительном денежном потоке от операционной деятельности в размере 275,1 млрд рублей за квартал.
Это крупная величина, но её нельзя считать свободными деньгами, заработанными исключительно электронной коммерцией.
Компания указывает, что на показатель повлияли:
- рост EBITDA;
- положительное изменение оборотного капитала маркетплейса;
- увеличение средств клиентов финтеха;
- другие операционные денежные потоки.
Средства, привлечённые от клиентов финансового направления, имеют иную экономическую природу, чем прибыль от продажи товаров или оказания услуг.
Они могут сопровождаться обязательствами перед клиентами.
Денежные потоки III квартала
| Показатель | III кв. 2026 |
|---|---|
| Денежный поток от операционной деятельности | +275,1 млрд ₽ |
| Денежный поток от инвестиционной деятельности | −140,9 млрд ₽ |
| Денежный поток от финансовой деятельности | +18,4 млрд ₽ |
| Капитальные затраты группы | 25,1 млрд ₽ |
Инвестиционный денежный поток включает значительные вложения финтеха в долговые ценные бумаги.
Поэтому отрицательный поток от инвестиционной деятельности не следует полностью трактовать как расходы на строительство складов.
Капитальные затраты группы за квартал составили 25,1 млрд рублей против примерно 14,6 млрд рублей годом ранее.
Увеличение — около 10,5 млрд рублей.
14. Складская инфраструктура становится одной из крупнейших статей расходов
Компания связывает рост капитальных затрат с дальнейшим развитием логистической инфраструктуры.
Одновременно увеличиваются финансовые расходы, связанные с арендными обязательствами.
Чистые финансовые расходы группы достигли 16,3 млрд рублей, увеличившись на 2,2 млрд рублей год к году.
Таким образом, расширение логистики влияет на отчётность сразу через несколько каналов:
- капитальные вложения;
- себестоимость обработки заказов;
- арендные обязательства;
- финансовые расходы;
- амортизацию оборудования;
- затраты на содержание объектов.
После атак к этим расходам добавились ущерб и восстановительные работы.
Оценка EcomHub. Ozon оказывается в ситуации, когда ему необходимо одновременно расширять логистическую инфраструктуру под растущее количество заказов и восстанавливать устойчивость уже действующих мощностей.
Это может стимулировать развитие арендной модели и привлечение независимых логистических операторов.
Однако сама отчётность не раскрывает, насколько изменится доля собственных, арендованных и партнёрских объектов в результате происшествий.
15. Главный экономический вопрос: кто обеспечивает рост прибыли Ozon
Результаты III квартала показывают несколько разных источников улучшения финансового положения.
Первый — увеличение количества заказов и покупательской активности.
Второй — рост выручки от услуг быстрее, чем торгового оборота.
Третий — улучшение операционной эффективности: компания снижает себестоимость обслуживания одного заказа.
Четвёртый — прибыль финансового направления, включая процентные доходы и транзакционный бизнес.
Но одновременно возникают встречные тенденции.
Средний GMV одного заказа уменьшается.
Совокупные логистические расходы увеличиваются.
Кредитные риски растут.
Атаки на склады привели к признанию 30,1 млрд рублей оценочных убытков.
Поэтому оценивать устойчивость Ozon исключительно по росту EBITDA неправильно.
Нужно анализировать структуру прибыли, расходы и чувствительность к новым рискам.
Что важно для селлеров
Для продавцов маркетплейса главным показателем является не прибыль всей группы, а экономика собственной торговли.
Условный селлер может видеть увеличение количества заказов, но одновременно сталкиваться с ростом комиссии, логистических расходов и рекламного бюджета.
В таком случае его прибыль может сокращаться даже на фоне быстрого роста финансовых результатов платформы.
Поэтому наиболее важный для рынка вопрос — насколько увеличивается совокупная стоимость продажи товара через Ozon.
Сама компания раскрывает сервисную выручку, но не предоставляет в рассмотренном отчёте полноценной публичной разбивки, позволяющей вычислить среднюю нагрузку на независимого селлера по всем категориям.
Для этого необходимы отдельные данные о комиссиях, рекламе, логистике, хранении, скидках и других удержаниях.
16. Острые вопросы к Ozon после публикации отчётности
Первый. Как распределены 30,1 млрд рублей убытков?
Сколько приходится на товарные остатки, оборудование, инфраструктуру и прочие расходы? Какую долю составляют обязательства перед продавцами?
Второй. Какие страховые компенсации ожидаются?
Какова предварительная сумма требований к страховщикам и какая часть убытков потенциально останется непокрытой?
Третий. Все ли убытки после атак уже отражены?
Компания признала расходы за III квартал, но в разделе рисков упомянула инциденты августа–октября. Будут ли дополнительные списания в IV квартале?
Четвёртый. Сколько складских мощностей реально выведено из эксплуатации?
Публичная отчётность содержит число пострадавших объектов, но не раскрывает суммарную недоступную площадь и потерянную пропускную способность.
Пятый. Почему выручка от услуг растёт быстрее GMV?
Какую роль сыграли комиссии, реклама, логистика, информационные сервисы и изменение структуры продаж?
Шестой. Сколько Ozon зарабатывает непосредственно на рекламе?
Почему в публичной квартальной разбивке не представлен самостоятельный показатель доходов от рекламных инструментов продавцов?
Седьмой. Как изменилась общая стоимость продажи для селлера?
Можно ли показать сопоставимую динамику совокупных удержаний по основным товарным категориям?
Восьмой. Какой вклад в прибыль электронной коммерции обеспечивают изменения тарифов?
Сколько роста связано с повышением эффективности, а сколько — с увеличением доходов от продавцов?
Девятый. Насколько устойчив рост прибыли финтеха?
Стоимость кредитного риска уже достигла 14,3%, а расходы на резервы выросли более чем вдвое.
Десятый. Что произойдёт с финансовыми результатами при новых масштабных инфраструктурных повреждениях?
Есть ли у группы достаточные резервные мощности и страховое покрытие, чтобы избежать повторения крупных списаний?
17. Оценка EcomHub: Ozon стал прибыльнее, но основные риски никуда не исчезли
Отчётность Ozon за III квартал 2026 года показывает значительный рост финансовых результатов.
Компания получила 421 млрд рублей выручки, 93 млрд рублей скорректированной EBITDA и 3,7 млрд рублей чистой прибыли.
За девять месяцев выручка превысила триллион рублей, а чистая прибыль достигла 18,3 млрд рублей.
Это существенное изменение по сравнению с прежней моделью развития, при которой компания годами демонстрировала масштабные чистые убытки.
Однако новый этап сопровождается другими проблемами.
Рост выручки от услуг значительно опережает увеличение GMV, что требует отдельного анализа нагрузки на продавцов.
Финтех обеспечивает крупную прибыль, но одновременно сталкивается с ухудшением показателей кредитного риска.
Логистическая инфраструктура становится всё более капиталоёмкой, а повреждение 11 объектов уже привело к признанию 30,1 млрд рублей оценочных убытков.
При этом сохраняется неопределённость со страховыми компенсациями.
Особого внимания заслуживает отношение прибыли финтеха и общего финансового результата.
Сегмент финансовых услуг получил 27,1 млрд рублей прибыли до налогообложения, тогда как чистая прибыль всей группы составила только 3,7 млрд рублей.
Это не означает, что торговый бизнес убыточен: сегменты раскрываются на разных уровнях отчётности, а результаты электронной коммерции улучшаются.
Но подобная разница показывает, насколько важно анализировать Ozon как совокупность торгового, логистического и финансового бизнесов, а не только как маркетплейс.
Вывод EcomHub
Ozon продолжает быстро расти и впервые раскрыл масштаб признанных финансовых последствий атак на склады. Однако сильная EBITDA и крупная прибыль финтеха не отменяют расходов на восстановление инфраструктуры, роста кредитных рисков и вопросов к структуре доходов от продавцов.
Главная тенденция — превращение Ozon из преимущественно торговой платформы в крупную инфраструктурно-финансовую группу.
Покупатели обеспечивают рост заказов, продавцы пользуются расширяющимся набором платных услуг, а финтех привлекает сотни миллиардов рублей клиентских средств и размещает их в финансовые активы.
Для инвесторов это означает появление нескольких самостоятельных источников дохода.
Для продавцов — необходимость ещё внимательнее считать полную стоимость продаж.
Для самого Ozon — рост ответственности за безопасность инфраструктуры, сохранность товаров и устойчивость финансовых операций.
При следующем раскрытии отчётности главным предметом проверки станут окончательный ущерб после атак, фактические страховые компенсации, структура сервисных доходов и дальнейшая динамика кредитных резервов.
Источники
- Ozon. «Ozon объявляет финансовые результаты за третий квартал 2026 года». Официальная неаудированная отчётность от 28 октября 2026 года.
https://ir.ozon.com/ru/sth/ozon-obyavlyaet-finansovye-rezultaty-za-tretiy-kvartal-2026-goda-918a6d93 - Ozon. «Ozon объявляет финансовые результаты за третий квартал 2026 года». Корпоративное сообщение.
https://corp.ozon.ru/ru/sth/ozon-obyavlyaet-finansovye-rezultaty-za-tretiy-kvartal-2026-goda-58924955 - Ozon. «Ozon объявляет финансовые результаты за 2 квартал 2026 года».
https://corp.ozon.ru/ru/sth/ozon-obyavlyaet-finansovye-rezultaty-za-2-kvartal-2026-goda-2c81c6e1 - Ozon. «Отчёты и результаты». Раздел информации для инвесторов.
https://ir.ozon.com/ - EcomHub. «OZON. 2025. Итоги неаудированные». 27 февраля 2026 года.
https://ecomhub.ru/ozon-financial-results-2025-gmv-4-16-trillion-ebitda-fintech-ecommerce-logistics-growth/ - EcomHub. «Структуры Чачавы вышли на первое место в капитале Ozon и обогнали АФК Систему». 12 апреля 2026 года.
https://ecomhub.ru/ozon-afk-sistema-aleksandr-chachava-o23-shareholders-marketplaces-ecommerce-dividends-capital-russia-2026/


