
Американский e-commerce неожиданно ускорился: Walmart и Shopify растут быстрее Amazon
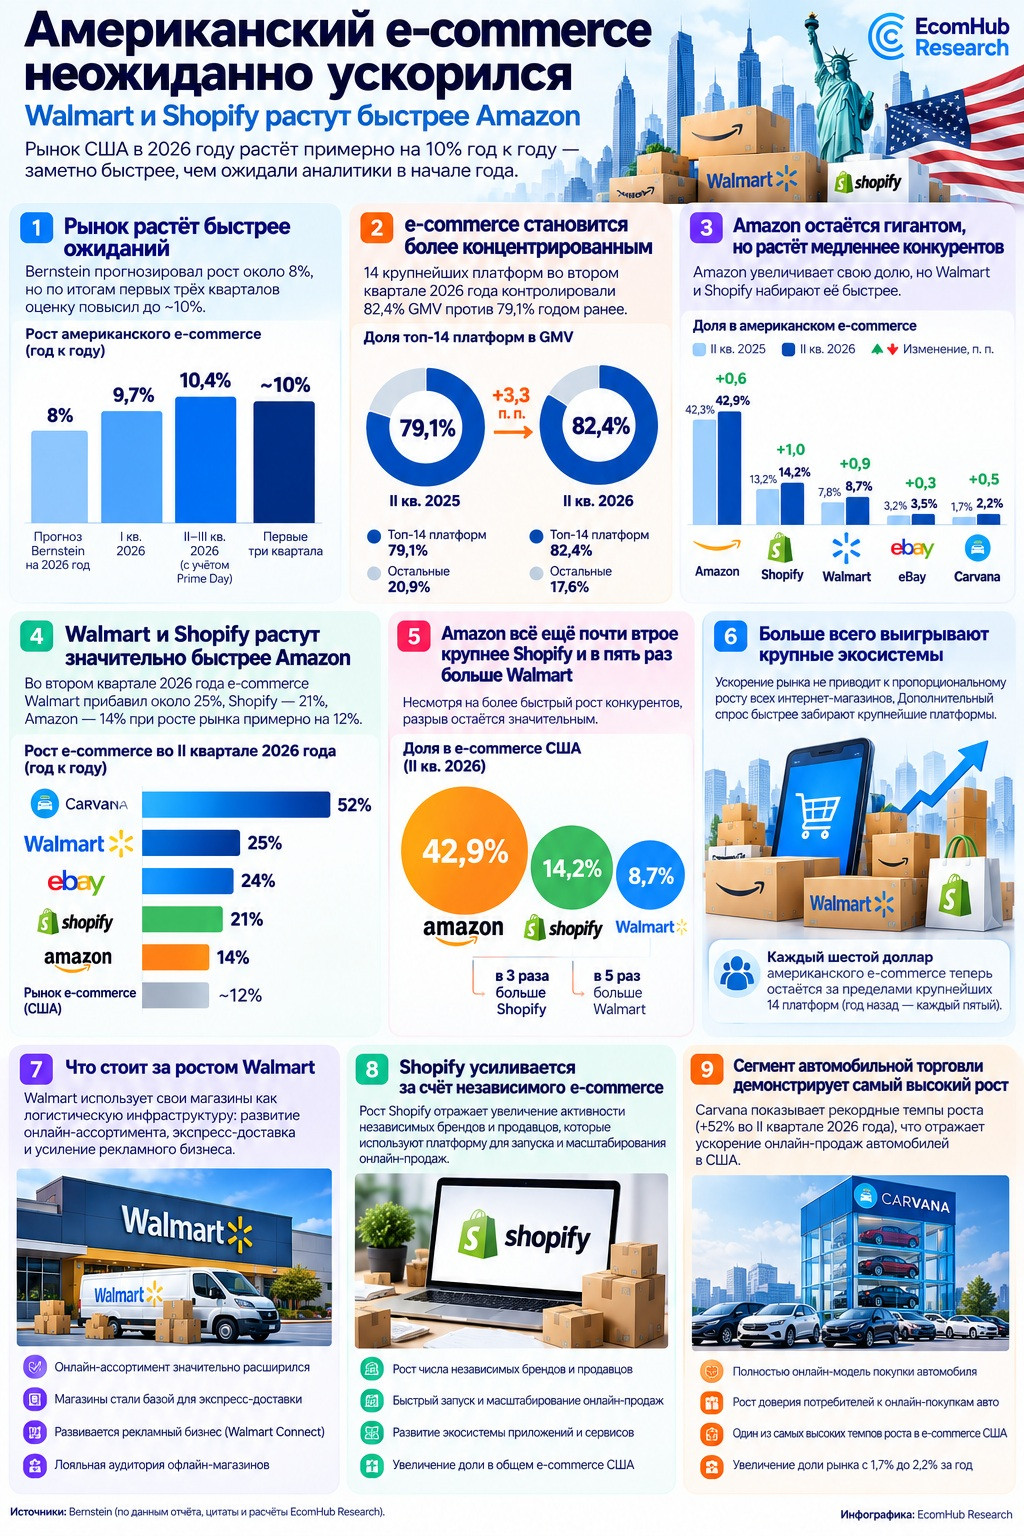
Bernstein повысил оценку роста американского e-commerce в 2026 году примерно с 8% до 10%.
За первые три квартала рынок прибавил около 10%, а с поправкой на перенос Prime Day рост во втором и третьем кварталах оценивается примерно в 10,4%.
Но интереснее не само ускорение, а то, кому достается дополнительный оборот.
⠀
👉 Крупнейшие платформы продолжают забирать рынок
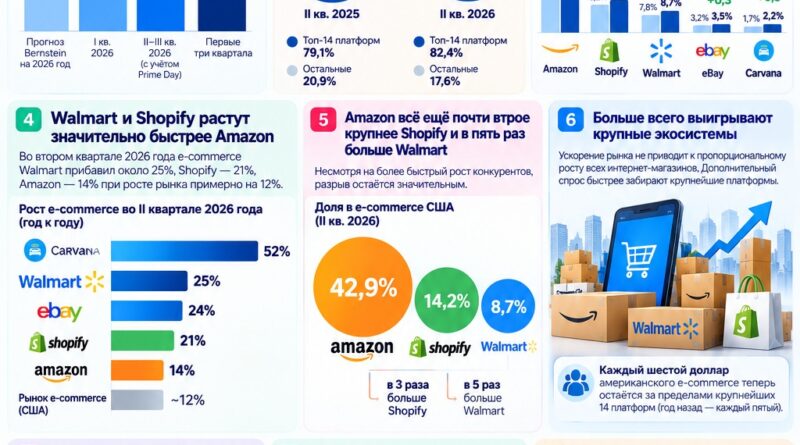
Во втором квартале 14 крупнейших e-commerce-платформ США контролировали уже 82,4% GMV против 79,1% годом ранее.
За год концентрация выросла на 3,3 п.п.
На всех остальных участников рынка теперь остается 17,6% против 20,9% год назад.
⠀
👉 Amazon остается абсолютным лидером
Его доля выросла с 42,3% до 42,9%.
Но Walmart и Shopify набирают долю быстрее:
Shopify: 13,2% → 14,2%
Walmart: 7,8% → 8,7%
Amazon: 42,3% → 42,9%
То есть Amazon не теряет рынок. Он продолжает расти быстрее среднего, просто конкуренты сейчас ускоряются сильнее.
⠀
👉 Walmart растет почти вдвое быстрее Amazon
Во втором квартале:
Walmart: +25%
Shopify: +21%
Amazon: +14%
рынок: около +12%
Получается, Walmart растет примерно в 1,8 раза быстрее Amazon, Shopify — примерно в 1,5 раза.
⠀
👉 И это три разные модели e-commerce
Amazon строит централизованный маркетплейс и собственную логистику.
Walmart превращает тысячи физических магазинов в инфраструктуру онлайн-торговли: точки сборки, экспресс-доставки, click & collect и возвратов.
Shopify вообще не классический маркетплейс. Его доля отражает совокупный GMV независимых магазинов и брендов, работающих на инфраструктуре платформы.
Получается, Amazon одновременно конкурирует с огромной офлайн-сетью Walmart и с технологической инфраструктурой независимого e-commerce Shopify.
⠀
👉 Почему рынок ускорился
Bernstein выделяет несколько факторов: устойчивый потребительский спрос, более эффективную рекламу Google и Meta благодаря AI и снижение конкурентного давления со стороны Temu и Shein.
Отдельно Amazon растет за счет товаров повседневного спроса и same-day доставки, а Shopify все активнее привлекает крупных корпоративных клиентов.
⠀
👉 Главное
Американский e-commerce сейчас развивается сразу в двух направлениях:
рынок растет быстрее ожиданий, но одновременно становится более концентрированным.
Amazon остается безусловным лидером и продолжает увеличивать долю. Но Walmart и Shopify пока забирают новую долю быстрее.
В результате рынок все меньше выглядит как «Amazon против следующего маркетплейса» и все больше как конкуренция трех моделей:
Amazon — маркетплейс и логистика;
Walmart — омниканальный ритейл;
Shopify — инфраструктура независимой онлайн-торговли.
Подробнее
Американский e-commerce неожиданно ускорился: Walmart и Shopify растут быстрее Amazon
Американская интернет-торговля в 2026 году растёт примерно на 10% год к году — заметно быстрее, чем ожидали аналитики в начале года. Bernstein первоначально прогнозировал рост примерно на 8%, но по итогам первых трёх кварталов оценку пришлось повысить.
При этом ускорение рынка распределяется неравномерно. Amazon остаётся безусловным лидером и продолжает увеличивать свою долю, но Walmart и Shopify растут значительно быстрее. Во втором квартале e-commerce Walmart прибавил около 25%, Shopify — 21%, Amazon — 14% при росте рынка примерно на 12%.
Одновременно американский e-commerce становится всё более концентрированным: 14 крупнейших платформ во втором квартале контролировали уже 82,4% GMV против 79,1% годом ранее.
То есть рынок продолжает расти, но всё большая часть дополнительного оборота достаётся крупнейшим экосистемам.
1. Bernstein ожидал 8%, получил около 10%
В начале 2026 года Bernstein исходил из того, что американский e-commerce будет увеличиваться примерно на 8%.
Фактическая динамика оказалась выше.
По оценке аналитиков:
| Период | Рост e-commerce |
|---|---|
| I квартал 2026 года | 9,7% |
| III квартал 2026 года | около 8,4% |
| Первые три квартала | около 10% |
| II–III кварталы с корректировкой на Prime Day | около 10,4% |
Отдельная корректировка потребовалась из-за переноса Prime Day. Крупная акция Amazon способна перераспределять значительные объёмы продаж между кварталами, поэтому простое сравнение второго и третьего кварталов искажает реальную динамику рынка.
После устранения этого эффекта Bernstein оценивает совокупный рост за второй и третий кварталы примерно в 10,4%.
Это уже не небольшое отклонение от первоначального прогноза.
Рынок растёт примерно на четверть быстрее, чем предполагалось в начале года: 10% вместо 8%.
Расчёт EcomHub: 10% / 8% − 1 = 25%.
2. Главный результат — крупнейшие платформы продолжают забирать рынок
Во втором квартале 2026 года 14 крупнейших e-commerce-платформ США контролировали 82,4% GMV.
Годом ранее показатель составлял 79,1%.
За один год концентрация увеличилась на 3,3 процентного пункта.
| Показатель | II кв. 2025 | II кв. 2026 | Изменение |
|---|---|---|---|
| Доля топ-14 платформ | 79,1% | 82,4% | +3,3 п. п. |
| Остальные участники рынка | 20,9% | 17,6% | −3,3 п. п. |
Расчёт EcomHub на основе данных Bernstein.
Таким образом, ускорение e-commerce не приводит к пропорциональному росту всех интернет-магазинов.
Происходит обратный процесс: крупнейшие платформы забирают дополнительный спрос быстрее остального рынка.
Доля всех остальных участников американской онлайн-торговли сократилась с 20,9% до 17,6%.
Фактически примерно каждый шестой доллар американского e-commerce теперь остаётся за пределами крупнейших 14 платформ, тогда как год назад это был примерно каждый пятый.
3. Amazon остаётся гигантом: 42,9% американского e-commerce
Amazon продолжает увеличивать свою долю.
По расчётам Bernstein:
| Платформа | II кв. 2025 | II кв. 2026 | Изменение |
|---|---|---|---|
| Amazon | 42,3% | 42,9% | +0,6 п. п. |
| Shopify | 13,2% | 14,2% | +1,0 п. п. |
| Walmart | 7,8% | 8,7% | +0,9 п. п. |
| eBay | 3,2% | 3,5% | +0,3 п. п. |
| Carvana | 1,7% | 2,2% | +0,5 п. п. |
Amazon практически не теряет позиции.
Наоборот, его доля увеличилась с 42,3% до 42,9%.
Но важнее другое: Shopify и Walmart набирают долю быстрее Amazon.
Shopify прибавил 1 процентный пункт, Walmart — 0,9 п. п., тогда как Amazon — 0,6 п. п.
Это не означает, что Walmart или Shopify скоро догонят Amazon.
Разрыв остаётся огромным.
Доля Amazon почти втрое превышает показатель Shopify и почти в пять раз — Walmart.
Но дополнительный онлайн-спрос распределяется уже значительно менее односторонне, чем несколько лет назад.
4. Walmart растёт почти вдвое быстрее Amazon
Особенно заметна разница в темпах роста.
Bernstein оценивает динамику второго квартала следующим образом:
| Компания | Рост GMV / e-commerce |
|---|---|
| Carvana | 52% |
| Walmart | 25% |
| eBay | 24% |
| Shopify | 21% |
| Amazon | 14% |
| Рынок | около 12% |
Amazon по-прежнему растёт быстрее рынка: 14% против примерно 12%.
То есть говорить о слабости Amazon некорректно.
Но Walmart растёт почти в 1,8 раза быстрее Amazon.
Расчёт EcomHub: 25% / 14% = 1,79.
Shopify — примерно в 1,5 раза быстрее.
Расчёт EcomHub: 21% / 14% = 1,5.
Именно поэтому Walmart и Shopify быстрее увеличивают рыночную долю.
5. Walmart постепенно превращается из офлайн-гиганта в полноценного конкурента Amazon
Самая важная структурная история здесь, вероятно, Walmart.
Компания много лет обладала крупнейшей физической торговой сетью США, но значительно уступала Amazon в интернете.
Теперь магазины Walmart одновременно становятся логистической инфраструктурой e-commerce.
Товар находится уже рядом с покупателем, поэтому физические магазины можно использовать:
- как точки комплектации заказов;
- как мини-фулфилмент-центры;
- для доставки день в день;
- для экспресс-доставки;
- для click & collect;
- для возвратов интернет-заказов.
Это позволяет Walmart использовать преимущество, которого исторически не было у Amazon: огромную уже существующую сеть объектов в непосредственной близости от американских домохозяйств.
Таким образом, граница между офлайн-ритейлом и e-commerce постепенно исчезает.
Для Walmart интернет-магазин — уже не отдельный канал, а цифровой интерфейс распределённой физической торговой сети.
Темп около 25% показывает, что эта модель пока позволяет компании отбирать долю значительно быстрее рынка.
6. Shopify — совсем другой конкурент Amazon
С Shopify сравнение сложнее.
Shopify — не классический маркетплейс.
Компания предоставляет инфраструктуру миллионам независимых интернет-магазинов и брендов.
Поэтому 14,2% в методологии Bernstein — это не оборот единой торговой площадки Shopify в привычном смысле, а совокупный GMV продавцов, использующих её экосистему.
Это принципиально важно.
Amazon представляет централизованную модель:
покупатель приходит на Amazon → выбирает товар → покупает внутри Amazon.
Shopify представляет противоположную архитектуру:
покупатель приходит непосредственно к бренду или ритейлеру → магазин работает на инфраструктуре Shopify.
Рост Shopify с 13,2% до 14,2% означает, что независимый e-commerce в США не исчезает под давлением крупнейших маркетплейсов.
Напротив, значительная его часть концентрируется вокруг единой технологической инфраструктуры.
То есть рынок одновременно движется в двух направлениях:
консолидация покупателей вокруг крупных маркетплейсов;
консолидация независимых магазинов вокруг крупных технологических платформ.
7. Amazon, Shopify и Walmart забирают большую часть новых денег
По оценке Bernstein, именно три крупнейшие системы — Amazon, Shopify и Walmart — получили большую часть дополнительного e-commerce GMV.
Это очень важное отличие от простого сравнения темпов роста.
Amazon растёт медленнее Walmart и Shopify, но из-за огромной базы даже относительно умеренные 14% создают колоссальный абсолютный прирост оборота.
Например, если условная база Amazon в три раза больше Shopify, то меньший процент роста всё равно может означать больший абсолютный прирост в долларах.
Именно поэтому нельзя делать вывод:
Walmart растёт быстрее → Walmart забирает у Amazon большую часть рынка.
Корректнее:
Amazon продолжает увеличивать и оборот, и долю, но Walmart и Shopify увеличивают свои доли быстрее.
Именно эти три экосистемы Bernstein считает главными получателями дополнительного онлайн-спроса.
8. Почему рынок неожиданно ускорился
Сам Bernstein признаёт: одного объяснения нет.
Аналитики выделяют несколько факторов одновременно.
Устойчивый потребительский спрос
Американский потребитель оказался устойчивее, чем предполагалось в начале года.
Несмотря на высокие процентные ставки и экономическую неопределённость, расходы населения не замедлились настолько, насколько ожидали аналитики.
Часть дополнительных расходов продолжает переходить в онлайн.
Google и Meta стали эффективнее продавать товары
Второй фактор значительно интереснее.
Bernstein связывает часть ускорения e-commerce с улучшением рекламных инструментов Google и Meta.
Использование AI и машинного обучения позволяет лучше:
- определять потенциального покупателя;
- выбирать момент показа рекламы;
- персонализировать объявления;
- прогнозировать вероятность покупки;
- оптимизировать рекламные ставки.
Если конверсия рекламы увеличивается, интернет-магазин может получать больше продаж при сопоставимых затратах на привлечение трафика.
Bernstein считает этот фактор потенциально долгосрочным.
Иными словами, AI может ускорять e-commerce не потому, что покупатели общаются с чат-ботами, а значительно более прозаично — потому что рекламные алгоритмы лучше определяют, кому показать конкретный товар.
9. Temu и Shein перестали так агрессивно забирать рынок
Ещё одним фактором Bernstein называет ослабление конкурентного давления со стороны Temu и Shein.
Несколько лет китайские платформы активно покупали американский трафик, субсидировали привлечение покупателей и расширяли присутствие за счёт сверхдешёвого ассортимента.
Теперь давление стало слабее.
Это оставляет больше пространства для роста традиционных американских платформ.
Особенно выигрывают компании, которые конкурируют не исключительно ценой.
Amazon делает ставку на скорость доставки и товары повседневного спроса.
Walmart соединяет интернет с огромной физической сетью.
Shopify обеспечивает собственный канал продаж брендам и крупным ритейлерам.
eBay усиливается в коллекционных товарах, ресейле, автозапчастях и аксессуарах.
Таким образом, рынок становится не просто больше — внутри него происходит специализация крупнейших игроков.
10. Amazon делает ставку на продукты повседневного спроса и same-day
Для Amazon одним из основных источников роста Bernstein считает расширение категории everyday essentials и быстрой доставки.
Это важное изменение структуры e-commerce.
Исторически интернет особенно хорошо работал для электроники, книг, одежды и других товаров, которые покупатель готов ждать несколько дней.
Продукты повседневного спроса требуют совершенно другой логистики.
Если покупателю нужна зубная паста, корм для животного или упаковка напитков, доставка через два-три дня значительно хуже конкурирует с ближайшим магазином.
Same-day и доставка в течение нескольких часов позволяют Amazon заходить в категории с гораздо большей частотой покупки.
Это потенциально увеличивает не только GMV, но и количество контактов покупателя с платформой.
Чем больше регулярных покупок проходит через Amazon, тем сильнее работает Prime и тем выше стоимость экосистемы для пользователя.
11. Shopify растёт за счёт крупных компаний, а не только малого бизнеса
Другой важный сдвиг происходит внутри Shopify.
Исторически сервис ассоциировался прежде всего с небольшими независимыми интернет-магазинами.
Теперь значительную роль начинают играть крупные корпоративные клиенты.
Shopify постепенно превращается из конструктора интернет-магазинов в полноценную commerce-инфраструктуру для крупных брендов.
Вторая причина роста — международная экспансия.
То есть расширение доли Shopify в США происходит одновременно с изменением клиентской базы самой компании.
Для Amazon это потенциально более серьёзный конкурентный фактор, чем отдельный новый маркетплейс.
Бренд может сохранить прямые отношения с покупателем, собственную базу клиентов и собственный интерфейс, используя при этом инфраструктуру масштаба Shopify.
12. Не только три лидера: Carvana выросла на 52%, eBay — на 24%
Bernstein отдельно отмечает ещё несколько компаний.
Carvana увеличила GMV примерно на 52%.
Её доля американского e-commerce поднялась с 1,7% до 2,2%.
Компания специализируется на онлайн-продаже автомобилей, поэтому её нельзя напрямую сравнивать с универсальными маркетплейсами. Высокий средний чек автомобилей также означает, что относительно небольшое количество транзакций может создавать значительный GMV.
eBay вырос примерно на 24%, а его доля увеличилась с 3,2% до 3,5%.
Одним из драйверов стали категории, где платформа исторически особенно сильна:
- коллекционные товары;
- товары second hand;
- автозапчасти;
- аксессуары.
Это показывает ещё одну особенность нынешнего этапа развития e-commerce: специализированные вертикали способны расти быстрее универсального рынка.
13. Онлайн всё ещё занимает только около 17% американского ритейла
Несмотря на огромный масштаб Amazon и других платформ, Bernstein оценивает проникновение e-commerce в американскую розничную торговлю примерно в 17%.
То есть около 83% торговли всё ещё приходится на офлайн.
Это одна из причин, почему аналитики не считают потенциал рынка исчерпанным.
Даже постепенное перетекание нескольких процентных пунктов расходов из физических магазинов в интернет способно создавать огромный дополнительный GMV.
Особенно большой потенциал остаётся в категориях, которые исторически цифровизировались медленнее.
Одна из них — продукты питания.
Поэтому инвестиции Amazon и Walmart в grocery, экспресс-доставку и использование физических торговых точек имеют стратегическое значение.
14. Главный вопрос теперь — сохранится ли рост около 10% в 2027 году
Bernstein пока ожидает замедления e-commerce в 2027 году.
Но именно здесь находится главный потенциальный сюрприз для инвесторов.
Если рынок продолжит расти примерно на 10%, аналитикам придётся повышать прогнозы выручки крупнейших платформ.
Это может положительно влиять и на их оценку на фондовом рынке.
Обратный сценарий — возвращение к росту в среднем однозначном диапазоне, например 5–7%.
В таком случае текущие ожидания могут оказаться слишком оптимистичными, а мультипликаторы e-commerce-компаний — снизиться.
Среди рисков Bernstein выделяет высокие процентные ставки и рост нефтяных цен, которые способны уменьшить располагаемые доходы покупателей.
Пока руководители крупнейших компаний сохраняют относительно позитивные ожидания.
15. Что в итоге происходит с американским e-commerce
Главная новость не в том, что Amazon начал проигрывать.
Amazon не проигрывает.
Его доля увеличилась с 42,3% до 42,9%, а GMV во втором квартале вырос примерно на 14% — быстрее рынка.
Но структура роста меняется.
Walmart увеличивает e-commerce примерно на 25%.
Shopify — на 21%.
Carvana — на 52%.
eBay — на 24%.
Одновременно топ-14 платформ увеличили свою совокупную долю с 79,1% до 82,4%.
Получается довольно характерная модель:
рынок растёт быстрее ожиданий → крупнейшие платформы растут быстрее остальных → концентрация продолжает увеличиваться → внутри группы лидеров Walmart и Shopify пока набирают долю быстрее Amazon.
При этом две главные альтернативы Amazon устроены совершенно по-разному.
Walmart атакует его собственной сетью магазинов и логистикой.
Shopify — инфраструктурой независимого e-commerce.
Поэтому американский рынок постепенно формируется не как противостояние Amazon с одним следующим маркетплейсом, а как конкуренция трёх разных моделей:
Amazon — централизованный маркетплейс и логистическая экосистема.
Walmart — омниканальный ритейлер, превращающий тысячи магазинов в инфраструктуру e-commerce.
Shopify — технологическая инфраструктура для независимых брендов и интернет-магазинов.
И пока все три модели одновременно отбирают долю у длинного хвоста американской интернет-торговли.
Источники
- Investing.com — «Why has e-Commerce accelerated and who is gaining?», 4 октября 2026 года. Данные Bernstein по динамике рынка, долям платформ и темпам роста компаний.
https://www.investing.com/news/stock-market-news/why-has-ecommerce-accelerated-and-who-is-gaining-4930926 - Yahoo Finance — «Why has e-Commerce accelerated and who is gaining?», 4 октября 2026 года. Публикация материалов Bernstein о причинах ускорения рынка и прогнозе на 2027 год.
https://ca.finance.yahoo.com/news/why-e-commerce-accelerated-gaining-114010285.html - Hilo Research — «US eCommerce: US e-commerce growth has accelerated to about 10%, with scale platforms and self-help initiatives capturing the gains». Расширенный разбор исследования Bernstein, включая долю топ-14 платформ и изменение долей Amazon, Shopify, Walmart, eBay и Carvana.
https://www.xxquant.com/en/institution/institutional-research/23c73f627c5486554b775e30358d92d4


