
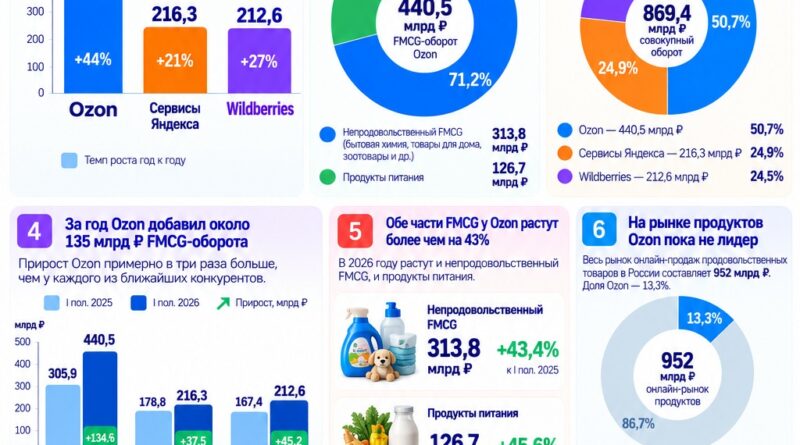
Ozon стал крупнейшим онлайн-продавцом FMCG: 440,5 млрд рублей за полугодие
По итогам первого полугодия 2026 года Ozon стал крупнейшим игроком российского рынка онлайн-продаж товаров повседневного спроса.
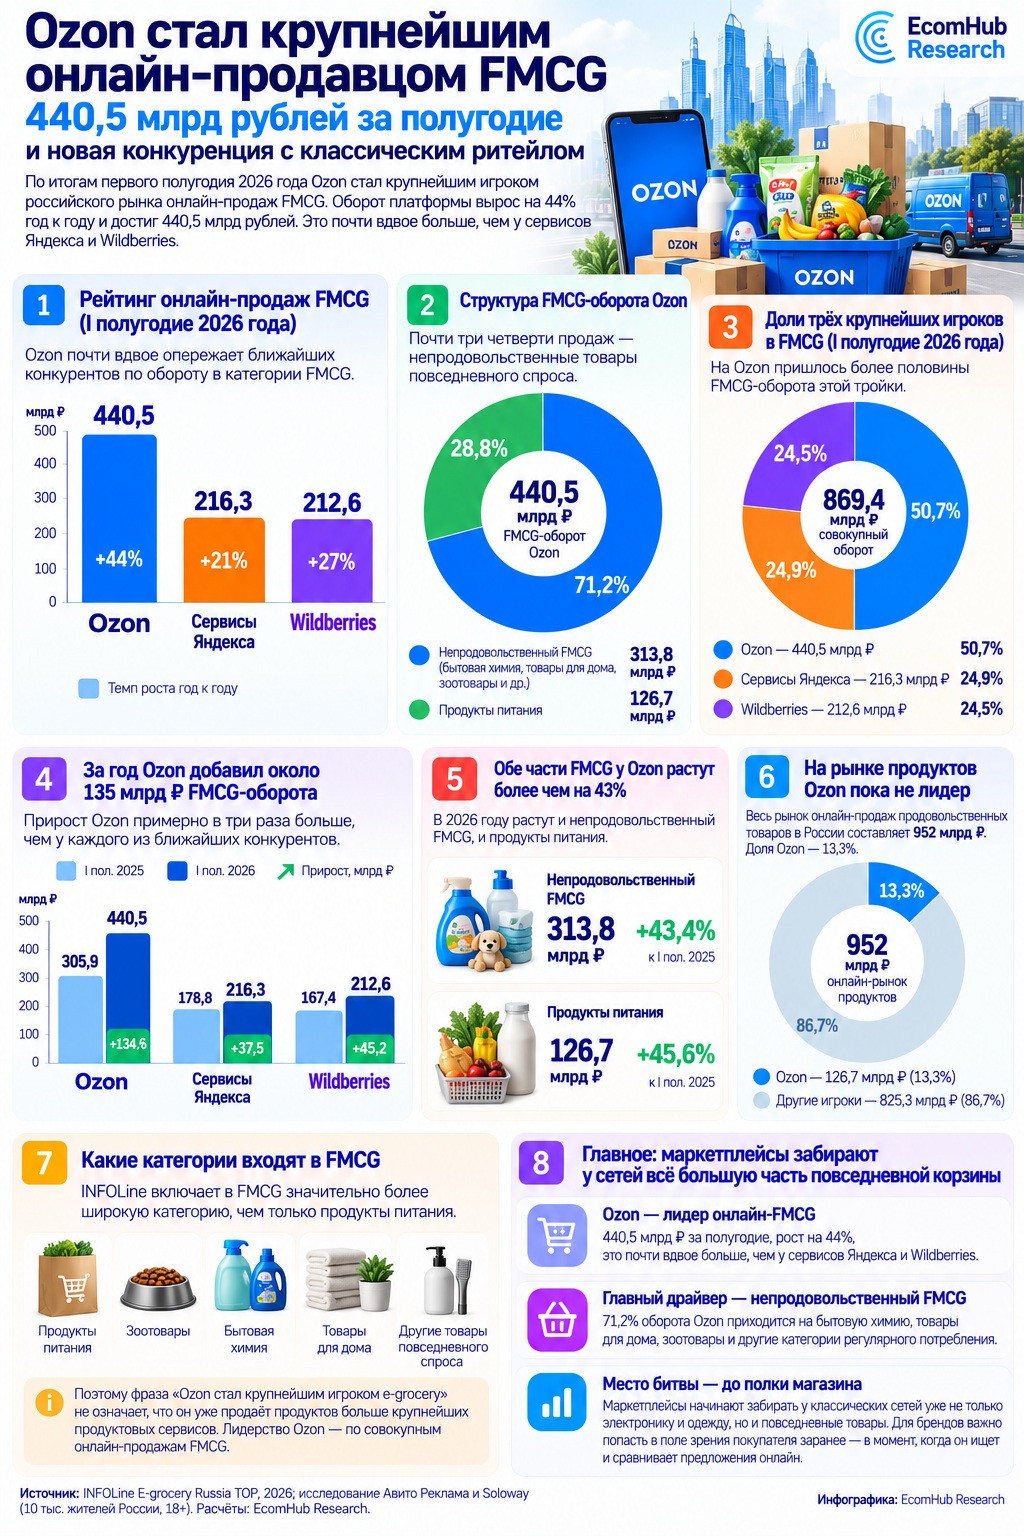
По данным INFOLine, оборот Ozon в FMCG вырос на 44% год к году до 440,5 млрд рублей.
Для сравнения: сервисы Яндекса — 216,3 млрд рублей, Wildberries — 212,6 млрд. То есть Ozon оказался примерно вдвое крупнее каждого из ближайших конкурентов.
⠀
👉 Но это не означает, что Ozon стал крупнейшим продавцом продуктов
В рейтинге INFOLine FMCG включает не только еду, но и бытовую химию, зоотовары, товары для дома и другие категории регулярного потребления.
Из 440,5 млрд рублей Ozon:
313,8 млрд рублей, или 71,2%, — непродовольственные товары;
126,7 млрд рублей, или 28,8%, — продукты питания.
Именно поэтому лидерство Ozon строится прежде всего не на еде, а на повседневных товарах, которые удобно покупать заранее и получать через ПВЗ.
⠀
👉 По продуктам лидеры пока другие
В первом полугодии только продуктовый оборот составил:
X5 Digital — 192,1 млрд рублей;
Самокат — 146 млрд;
Ozon — 126,7 млрд.
То есть в еде Ozon уже приблизился к крупнейшим игрокам, но пока не является лидером.
При этом его продуктовые продажи выросли на 45,6%, тогда как весь рынок онлайн-продаж продуктов — примерно на 24%.
⠀
👉 Главный двигатель Ozon — бытовая химия, зоотовары и товары для дома
Для таких категорий маркетплейсная модель особенно удобна.
Порошок, корм, шампунь, капсулы для посудомоечной машины или товары для уборки не обязательно получать через 15 минут.
Покупатель может подождать день-два, если получает:
большой ассортимент → удобное сравнение цен → доставку в ближайший ПВЗ.
Именно здесь маркетплейсы начинают напрямую отбирать часть корзины у супермаркетов и специализированных сетей.
⠀
👉 ПВЗ становятся конкурентом магазину у дома
Для свежих продуктов пункты выдачи подходят ограниченно.
Но для непродовольственных товаров повседневного спроса — почти идеально.
Особенно в малых городах, где может не быть крупного зоомагазина, гипермаркета или сети бытовой химии, зато ПВЗ Ozon уже работает рядом с домом.
Маркетплейс фактически дает федеральный ассортимент через одну небольшую точку.
⠀
👉 Для классического ритейла это неприятный сдвиг
Конкуренция идет уже не только за отдельный заказ.
Если покупатель раньше приобретал продукты, корм и бытовую химию в одном супермаркете, а теперь последние две категории заказывает на Ozon, магазин теряет часть ежемесячного бюджета семьи.
Причем именно непродовольственные категории помогают супермаркету увеличивать чек, расширять корзину и продавать товары с более высокой маржой.
⠀
👉 Главное
Самая важная цифра исследования — даже не 440,5 млрд рублей.
Она показывает, что повседневная корзина больше не принадлежит исключительно продуктовому магазину.
Еда остается сильной стороной X5, Самоката и Яндекс Лавки. Но бытовая химия, товары для дома, зоотовары и часть продуктов длительного хранения все быстрее уходят на универсальные маркетплейсы.
Ozon постепенно превращается из места редкой покупки в сервис регулярного пополнения домашнего запаса.
Подробнее
Ozon стал крупнейшим онлайн-продавцом FMCG: 440,5 млрд рублей за полугодие и новая конкуренция с классическим ритейлом
По итогам первого полугодия 2026 года Ozon стал крупнейшим игроком российского рынка онлайн-продаж FMCG — товаров повседневного спроса. По данным исследования INFOLine E-grocery Russia TOP, оборот платформы в этой категории вырос на 44% год к году и достиг 440,5 млрд рублей.
Это почти вдвое больше, чем у занявших следующие места сервисов Яндекса и Wildberries. Совокупный оборот сервисов электронной коммерции Яндекса в FMCG составил 216,3 млрд рублей, увеличившись на 21%, Wildberries — 212,6 млрд рублей с ростом на 27%.
Но главный смысл результата Ozon находится не столько в продуктах питания. Почти три четверти его FMCG-оборота приходится на непродовольственные товары повседневного спроса: бытовую химию, товары для дома, зоотовары и другие категории регулярного потребления.
Это показывает более глубокое изменение российского ритейла: маркетплейсы начинают забирать у классических сетей уже не только электронику, одежду и редкие покупки, но и повседневную корзину.
Что INFOLine считает FMCG
В данном рейтинге FMCG — это значительно более широкая категория, чем продукты питания.
INFOLine включает в неё:
- продукты питания;
- зоотовары;
- бытовую химию;
- товары для дома;
- другие товары повседневного спроса.
Это принципиально важно для интерпретации рейтинга.
Фраза «Ozon стал крупнейшим игроком e-grocery» может создать впечатление, что маркетплейс уже продаёт продуктов больше крупнейших продуктовых сервисов.
Это не так.
Ozon стал лидером именно по совокупным онлайн-продажам FMCG.
Из 440,5 млрд рублей оборота Ozon:
313,8 млрд рублей, или 71,2%, пришлись на непродовольственный FMCG;
126,7 млрд рублей, или 28,8%, — на продукты питания.
Расчёт EcomHub на основе данных INFOLine.
То есть почти три рубля из каждых четырёх рублей FMCG-оборота Ozon обеспечила не еда.
Ozon оказался более чем вдвое крупнее Яндекса и Wildberries в FMCG
Рейтинг по итогам первого полугодия выглядит так:
Ozon — 440,5 млрд рублей, +44%;
сервисы Яндекса — 216,3 млрд рублей, +21%;
Wildberries — 212,6 млрд рублей, +27%.
Ozon превосходит Яндекс примерно в 2,04 раза.
Wildberries — примерно в 2,07 раза.
Совокупный оборот трёх крупнейших игроков составил 869,4 млрд рублей.
Из него на Ozon пришлось около 50,7%.
На Яндекс — 24,9%.
На Wildberries — 24,5%.
Расчёт EcomHub на основе данных INFOLine.
То есть среди этой тройки Ozon фактически продаёт FMCG столько же, сколько два ближайших конкурента вместе взятые.
За год Ozon добавил около 135 млрд рублей FMCG-оборота
При росте на 44% оборот Ozon годом ранее можно оценить примерно в:
305,9 млрд рублей.
Следовательно, абсолютный прирост за год составил около:
134,6 млрд рублей.
Расчёт EcomHub.
Это особенно показательно при сравнении с конкурентами.
Оборот сервисов Яндекса годом ранее составлял примерно 178,8 млрд рублей.
Абсолютный прирост — около 37,5 млрд рублей.
Wildberries — примерно 167,4 млрд рублей годом ранее и около 45,2 млрд рублей дополнительного оборота.
То есть Ozon за один год добавил FMCG-продаж примерно в три раза больше, чем каждый из двух ближайших конкурентов.
Главный двигатель Ozon — непродовольственный FMCG
Самая важная цифра исследования — не 440,5 млрд рублей, а доля non-food FMCG.
У Ozon она составляет:
71,2% — 313,8 млрд рублей.
У Wildberries:
59,1% — 125,6 млрд рублей.
Это очень большая разница.
Только непродовольственного FMCG Ozon продал примерно в 2,5 раза больше, чем Wildberries.
Именно здесь маркетплейсы обладают структурным преимуществом перед классическим продуктовым ритейлом.
Покупателю необязательно получать стиральный порошок, корм для кошки, шампунь или кухонные губки через 15 минут.
Он готов заказать их заранее и забрать через день-два в ПВЗ.
Поэтому для таких товаров особенно хорошо работает классическая модель маркетплейса:
огромный ассортимент → сравнительно низкая цена → плановая покупка → доставка в ПВЗ.
Непродовольственный FMCG Ozon вырос примерно на 43%
Можно восстановить и прошлогоднюю структуру.
Продуктовые продажи Ozon в первом полугодии 2025 года составляли примерно 87 млрд рублей.
Общий FMCG-оборот — около 305,9 млрд рублей.
Следовательно, непродовольственный FMCG составлял примерно:
218,9 млрд рублей.
В 2026 году — уже 313,8 млрд рублей.
Рост составляет около:
43,4%.
Расчёт EcomHub на основе данных INFOLine.
То есть быстрый рост Ozon происходит одновременно и в продуктах, и в непродовольственной части повседневной корзины.
Продукты у Ozon растут даже быстрее — на 45,6%
Отдельно INFOLine выделяет продукты питания.
За первое полугодие Ozon продал их на:
126,7 млрд рублей.
Рост год к году:
45,6%.
Следовательно, годом ранее показатель составлял примерно:
87 млрд рублей.
Абсолютный прирост — почти:
40 млрд рублей.
Расчёт EcomHub.
То есть продуктовый бизнес Ozon вырос примерно на ту же величину, что и вся FMCG-категория Яндекса прибавила за год.
Но на рынке продуктов Ozon ещё не лидер
Здесь важно не смешивать два разных рейтинга.
Весь российский рынок онлайн-продаж продовольственных товаров в первом полугодии 2026 года INFOLine оценивает примерно в:
952 млрд рублей.
Он вырос на 24% год к году.
Продовольственный оборот Ozon в 126,7 млрд рублей соответствует примерно:
13,3% этого рынка.
Расчёт EcomHub.
Это очень крупная доля, но не лидерство.
INFOLine отдельно отмечает, что Ozon вошёл в число крупнейших e-grocery-игроков именно по продаже продуктов питания.
У X5 Digital только продуктовый оборот составил:
192,1 млрд рублей.
У Самоката:
146 млрд рублей.
У Ozon:
126,7 млрд рублей.
Таким образом, Ozon уже находится рядом с крупнейшими специализированными игроками рынка, но его лидерство в общем рейтинге FMCG достигается прежде всего благодаря non-food.
Структура X5 и Самоката противоположна Ozon
Разница хорошо видна по структуре бизнеса.
У X5 Digital продукты питания обеспечивают:
94% FMCG-оборота.
У Самоката:
92%.
То есть эти компании практически полностью зависят от продуктовой корзины.
У Ozon — наоборот:
продукты — 28,8%;
непродовольственный FMCG — 71,2%.
Это две разные модели одной и той же повседневной покупки.
Классический продуктовый e-commerce строится вокруг частой доставки небольшой корзины свежих продуктов.
Маркетплейс — вокруг более широкого планового заказа, где продукты соседствуют с кормом, бытовой химией, косметикой и товарами для дома.
У Яндекса структура гораздо ближе к продуктовому ритейлу
У сервисов Яндекса структура также заметно отличается от Ozon.
INFOLine отдельно указывает, что в обороте Яндекс Лавки и Яндекс Маркета доля продуктов питания достигла:
75,3%.
Абсолютный объём — около:
133 млрд рублей.
При этом общий показатель 216,3 млрд рублей в рейтинге включает более широкий контур сервисов Яндекса: Яндекс Лавку, Яндекс Маркет, Яндекс Еду и Деливери без ресторанной доставки.
Поэтому механически сравнивать долю продуктов в 133 млрд рублей со всеми 216,3 млрд рублей некорректно: знаменатели относятся к разным наборам сервисов.
Но направление очевидно.
Яндекс в FMCG значительно сильнее ориентирован на еду и быструю доставку, чем Ozon.
Wildberries ещё сильнее зависит от non-food
Wildberries по структуре находится ближе к Ozon.
Из 212,6 млрд рублей FMCG-оборота:
125,6 млрд рублей, или 59,1%, приходится на непродовольственные категории.
Продукты составляют примерно:
87 млрд рублей.
Расчёт EcomHub.
Таким образом, российские универсальные маркетплейсы постепенно сформировали отдельную модель FMCG, которой десять лет назад фактически не существовало.
Потребитель покупает бытовую химию, товары для животных и хозяйственные товары не в супермаркете вместе с продуктами, а на маркетплейсе вместе с одеждой, электроникой и другими товарами.
Почему бытовая химия уходит на маркетплейсы
Для непродовольственного FMCG модель ПВЗ оказывается особенно удобной.
Предположим, покупателю нужны:
- стиральный порошок;
- капсулы для посудомоечной машины;
- корм для кошки;
- шампунь;
- туалетная бумага;
- мусорные пакеты.
У этих товаров есть несколько общих свойств.
Они не скоропортящиеся.
Их можно покупать заранее.
Покупатель знает нужный бренд.
Размер упаковки легко сравнить.
Цена хорошо сравнивается между продавцами.
Большой ассортимент важнее мгновенной доставки.
В итоге потребитель готов ждать один-два дня, если маркетплейс предлагает более выгодную цену.
Это принципиально отличается от покупки молока, хлеба или готового ужина, где скорость доставки значительно важнее глубины ассортимента.
INFOLine фактически фиксирует две разные модели e-grocery
Аналитики INFOLine прямо разделяют рынок на два сценария.
Первый — плановая покупка повседневных непродовольственных товаров через маркетплейс.
Покупатель готов подождать несколько дней и забрать товар в ПВЗ, если получает:
- более низкую цену;
- большой ассортимент;
- доставку практически в любую точку страны.
Особенно хорошо эта модель работает в регионах, небольших городах и сельских населённых пунктах, где ассортимент классического непродовольственного ритейла ограничен.
Второй сценарий — быстрая доставка продуктов.
Здесь покупателю нужна покупка немедленно.
Именно поэтому продукты требуют совершенно другой инфраструктуры.
Экспресс-доставка продуктов уже достигла 724 млрд рублей
INFOLine оценивает сегмент экспресс-доставки продуктов за первое полугодие 2026 года примерно в:
724 млрд рублей.
Это более:
76% всего рынка e-grocery.
При общей ёмкости продовольственного онлайн-рынка в 952 млрд рублей получается, что большая часть продуктов в интернете по-прежнему продаётся через быструю доставку.
Именно поэтому специализированные игроки продолжают активно инвестировать в дарксторы.
Самокат остаётся абсолютным лидером по дарксторам
По данным INFOLine, крупнейшая инфраструктура dark store у Самоката.
На конец первого полугодия:
Самокат — 2 470 дарксторов.
За год прибавилось 70 объектов.
На втором месте:
Яндекс Лавка — 736 дарксторов.
Рост за год — 98.
На третьем:
Ozon fresh — 380 дарксторов.
Но именно Ozon показал самую высокую динамику.
Количество объектов выросло:
в 2,1 раза за год.
То есть Ozon одновременно развивает две логистические системы.
Первая — классический маркетплейс с крупными складами и ПВЗ.
Вторая — сеть дарксторов Ozon fresh для быстрой продуктовой доставки.
380 дарксторов против 2 470 — разрыв всё ещё огромный
Несмотря на быстрый рост, инфраструктурное отставание Ozon fresh от Самоката остаётся очень большим.
Самокат имеет примерно:
в 6,5 раза больше дарксторов.
Расчёт EcomHub.
От Яндекс Лавки Ozon fresh отстаёт примерно вдвое.
Поэтому быстро догнать лидеров именно в модели сверхбыстрой доставки продуктов значительно сложнее, чем расти в FMCG через обычный маркетплейс.
И именно здесь становится понятна стратегия Ozon.
Платформе необязательно превращать весь FMCG-бизнес в Ozon fresh.
Большая часть непродовольственной повседневной корзины прекрасно продаётся через обычную инфраструктуру Ozon.
ПВЗ становятся преимуществом маркетплейса в FMCG
Классическая продуктовая сеть исторически обладает огромным преимуществом — тысячами магазинов рядом с домом.
Но маркетплейсы за несколько лет построили собственную альтернативную физическую инфраструктуру:
сеть пунктов выдачи.
Для продуктов она подходит ограниченно.
Для бытовой химии, зоотоваров и других непродовольственных FMCG — почти идеально.
Покупателю всё равно регулярно приходится идти в ПВЗ за другими заказами.
Поэтому он может одновременно забрать:
- корм;
- шампунь;
- порошок;
- фильтры;
- батарейки;
- товары для уборки.
Маржинальная стоимость добавления таких товаров в уже существующий заказ для платформы оказывается значительно ниже, чем создание отдельной доставки.
Особенно сильна эта модель за пределами крупнейших городов
INFOLine отдельно обращает внимание на регионы, малые города и сельские населённые пункты.
Именно там маркетплейсы имеют наиболее сильное структурное преимущество.
В небольшом городе может отсутствовать:
- специализированный зоомагазин;
- крупная сеть бытовой химии;
- гипермаркет;
- сервис экспресс-доставки.
Но ПВЗ Wildberries или Ozon уже есть.
Покупатель получает доступ к федеральному ассортименту через один небольшой пункт.
Поэтому маркетплейс фактически замещает сразу несколько форматов физического ритейла.
Это уже конкуренция не только с интернет-магазинами
Когда Ozon продавал преимущественно электронику, одежду и товары длительного пользования, его основными конкурентами были другие маркетплейсы и специализированные интернет-магазины.
FMCG меняет конкурентную карту.
Теперь Ozon всё больше конкурирует с:
- Пятёрочкой;
- Перекрёстком;
- Магнитом;
- Лентой;
- ВкусВиллом;
- специализированными сетями бытовой химии;
- зоомагазинами;
- магазинами товаров для дома.
Причём конкуренция идёт не обязательно за один и тот же заказ.
Она идёт за долю ежемесячного бюджета домохозяйства.
Если человек раньше покупал корм и порошок во время похода в супермаркет, а теперь заказывает их на Ozon, классический FMCG-ритейлер теряет часть корзины даже при сохранении продаж продуктов питания.
Для супермаркета это особенно неприятно из-за структуры корзины
Непродовольственные FMCG-категории зачастую имеют для магазина дополнительную ценность.
Они:
- повышают средний чек;
- расширяют корзину;
- позволяют делать промо;
- увеличивают частоту посещения;
- дают возможность продавать товары более высокой маржи.
Если маркетплейсы начинают системно забирать эти категории, классическому продуктовому ритейлеру остаётся всё более «пищевая» корзина.
Это потенциально меняет экономику магазина.
Часть товаров, которые раньше оправдывали большую площадь и широкий ассортимент супермаркета, перемещается в онлайн.
Ozon постепенно превращается в магазин регулярных покупок
Для маркетплейса FMCG имеет другую стратегическую ценность.
Электронику пользователь может покупать несколько раз в год.
Одежду — чаще.
Бытовую химию, корм, средства личной гигиены и продукты — постоянно.
Чем больше FMCG входит в структуру Ozon, тем выше потенциальная частота контакта с платформой.
Это меняет сам характер маркетплейса.
Из места, куда пользователь приходит за конкретным товаром, Ozon становится сервисом регулярного пополнения домашнего запаса.
А регулярный заказ особенно ценен для платформы, потому что повышает:
- частоту покупок;
- удержание пользователя;
- объём данных о потреблении;
- эффективность рекомендаций;
- возможность подписочных механик;
- потенциал retail media.
FMCG особенно выгоден для рекламного бизнеса маркетплейса
Есть ещё один важный эффект.
Производители FMCG исторически являются одними из крупнейших рекламодателей.
Когда продажи таких категорий переходят на маркетплейсы, рекламные бюджеты постепенно идут следом.
Производителю недостаточно просто разместить стиральный порошок на Ozon.
Ему необходимо:
- поднять карточку в поиске;
- купить место в выдаче;
- участвовать в промо;
- запускать рекламу;
- работать с рекомендациями;
- анализировать конверсию.
Таким образом, рост FMCG увеличивает не только товарный GMV платформы.
Он расширяет рынок retail media.
Именно поэтому борьба маркетплейсов за товары повседневного спроса имеет стратегическое значение значительно большее, чем сами 440,5 млрд рублей продаж.
Почему показатель Ozon нельзя напрямую сравнивать с выручкой классической сети
Есть ещё одно методологическое ограничение.
INFOLine использует показатель онлайн-продаж FMCG с учётом НДС и учитывает специфику разных бизнес-моделей.
Для маркетплейса значительная часть оборота формируется продавцами по модели 3P — товар принадлежит стороннему селлеру, а площадка получает комиссию и плату за услуги.
Для классической сети товар часто приобретается самим ритейлером и затем перепродаётся покупателю.
Поэтому:
440,5 млрд рублей FMCG-оборота Ozon ≠ 440,5 млрд рублей выручки Ozon.
Сравнивать этот показатель непосредственно с бухгалтерской выручкой Магнита или X5 нельзя.
Корректно сравнивать именно обороты продаж категории по одинаковой методологии INFOLine.
И рейтинг Яндекса тоже требует аккуратности
Сервисы Яндекса в рейтинге объединены.
В показатель входят:
- Яндекс Лавка;
- Яндекс Маркет;
- Яндекс Еда;
- Деливери;
при этом ресторанная доставка исключена.
То есть 216,3 млрд рублей — не оборот одного сервиса.
Аналогично структура бизнеса Яндекса сильно отличается от Ozon: в ней значительную роль играют собственная быстрая доставка и агрегирование заказов из существующих магазинов.
Поэтому рейтинг хорошо показывает масштаб потребительского спроса, но не означает, что три игрока используют одинаковые бизнес-модели.
Российский e-grocery продолжает расти, но уже значительно медленнее
Общий продовольственный онлайн-рынок в первом полугодии 2026 года достиг примерно:
952 млрд рублей.
Рост:
24%.
Годом ранее динамика была выше примерно на 2,4 процентного пункта.
INFOLine ранее отмечал, что в первом квартале рост e-grocery оказался минимальным за пять лет.
Основная причина — изменение приоритетов рынка.
Компании постепенно уходят от модели:
рост любой ценой
к модели:
улучшение юнит-экономики.
Это означает:
- меньше субсидированной доставки;
- осторожнее промо;
- дифференцированные цены онлайн и офлайн;
- рост минимального заказа;
- оптимизацию дарксторов;
- повышение плотности доставки.
На таком фоне рост Ozon на 45,6% именно в продуктах выглядит особенно высоким.
Ozon растёт почти вдвое быстрее рынка продуктов онлайн
Если рынок e-grocery вырос примерно на 24%, а продуктовые продажи Ozon — на 45,6%, значит Ozon растёт примерно:
в 1,9 раза быстрее рынка.
Расчёт EcomHub.
Это почти неизбежно означает увеличение доли.
Если год назад Ozon продавал продуктов примерно на 87 млрд рублей, то сейчас — уже 126,7 млрд.
Компания забирает часть нового спроса быстрее, чем растёт сама категория.
В FMCG формируются сразу две модели победителей
Данные INFOLine показывают, что единой модели российского онлайн-FMCG пока не существует.
Есть две совершенно разные системы.
Быстрая продуктовая модель
Главные активы:
- дарксторы;
- курьеры;
- свежие продукты;
- готовая еда;
- доставка за 15–60 минут.
Здесь особенно сильны:
- Самокат;
- Яндекс Лавка;
- X5 Digital;
- другие продуктовые сервисы.
Маркетплейс-модель
Главные активы:
- огромный ассортимент;
- федеральная логистика;
- низкие цены;
- ПВЗ;
- возможность планировать покупку.
Здесь особенно сильны:
- Ozon;
- Wildberries.
Ozon интересен тем, что одновременно пытается работать в обеих моделях.
У него есть классический маркетплейс и отдельный Ozon fresh.
Именно поэтому результат 440,5 млрд рублей важнее самого рейтинга
Если посмотреть только на таблицу, можно сделать простой вывод:
Ozon занял первое место.
Но более существенное изменение другое.
Повседневная корзина перестала принадлежать исключительно продуктовому магазину.
Раньше потребитель покупал:
еду + бытовую химию + товары для дома + корм
в одном супермаркете.
Теперь корзина расщепляется.
Продукты и готовую еду можно заказать через сервис экспресс-доставки.
Стиральный порошок — на Ozon.
Корм — на Wildberries.
Часть продуктов длительного хранения — тоже на маркетплейсе.
И всё это может происходить без единого посещения супермаркета.
Что изменилось сейчас
INFOLine зафиксировал сразу несколько важных сдвигов.
Ozon стал крупнейшим онлайн-продавцом FMCG с оборотом 440,5 млрд рублей.
Его преимущество построено прежде всего на непродовольственном FMCG — 313,8 млрд рублей.
Одновременно продуктовый оборот Ozon вырос на 45,6% до 126,7 млрд рублей.
Компания уже входит в число крупнейших участников e-grocery, несмотря на значительно меньшую сеть дарксторов по сравнению с Самокатом и Яндекс Лавкой.
Это означает, что Ozon начал превращать универсальную инфраструктуру маркетплейса — склады, ПВЗ, поиск, ассортимент и логистику — в машину регулярного потребления.
И именно это представляет наибольшую угрозу классическому FMCG-ритейлу.
Конкуренция постепенно идёт уже не за вопрос:
«где человек купит конкретный товар?»
а за другой:
«какая платформа будет получать большую часть ежемесячной потребительской корзины семьи?»
Источники
- INFOLine — Ozon стал крупнейшим игроком по online-продажам товаров повседневного спроса, 7 октября 2026 года.
https://www.infoline.spb.ru/news/?news=309447 - INFOLine — «Рейтинг INFOLine E-grocery Russia TOP №2 2026 год»: итоги первого полугодия 2026 года, структура рынка, рейтинги Food и Non-Food FMCG, инфраструктура крупнейших игроков.
https://www.infoline.spb.ru/shop/issledovaniya-rynkov/page.php?ID=308569 - Retail.ru — INFOLine: Ozon стал крупнейшим игроком по online-продажам товаров повседневного спроса, 8 октября 2026 года.
https://www.retail.ru/news/infoline-ozon-stal-krupneyshim-igrokom-po-online-prodazham-tovarov-povsednevnogo-8-oktyabrya-2026-283117/ - INFOLine — рынок online-продаж продовольственных товаров в первом полугодии 2026 года вырос на 24% до 952 млрд рублей.
https://www.infoline.spb.ru/shop/issledovaniya-rynkov/page.php?ID=308569 - INFOLine — итоги первого квартала 2026 года: рынок e-grocery достиг 482 млрд рублей, рост замедлился до 23,9%, доля online в продовольственном ритейле составила 6,6%.
https://infoline.spb.ru/news/index1.php?news=307369 - INFOLine — исследование «Рынок E-grocery РФ: Тренды 2026 года и прогноз до 2028 года»: развитие дарксторов, юнит-экономика и трансформация рынка.
https://www.infoline.spb.ru/shop/issledovaniya-rynkov/page.php?ID=305638 - INFOLine — исследование российского FMCG и e-grocery: рейтинги крупнейших участников, структура online-продаж Food и FMCG и показатели Ozon, Wildberries и Яндекса.
https://infoline.spb.ru/shop/issledovaniya-rynkov/page.php?ID=301430 - INFOLine — рейтинг крупнейших российских ритейлеров: совокупные продажи крупнейших маркетплейсов и торговых сетей во втором квартале 2026 года.
https://www.infoline.spb.ru/news/index.php?news=309014


