
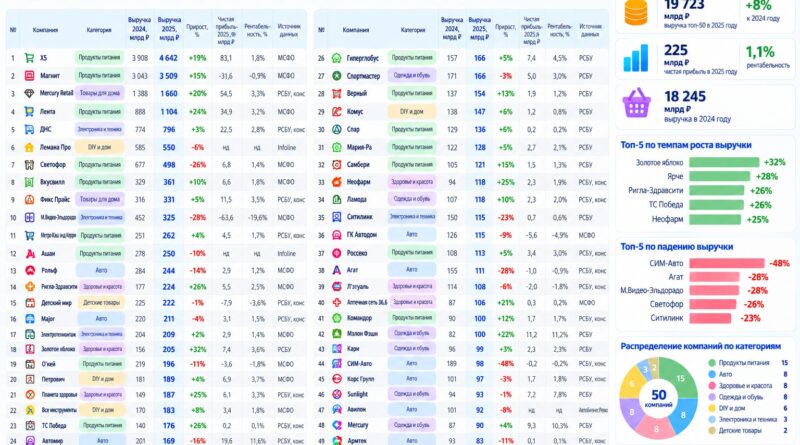
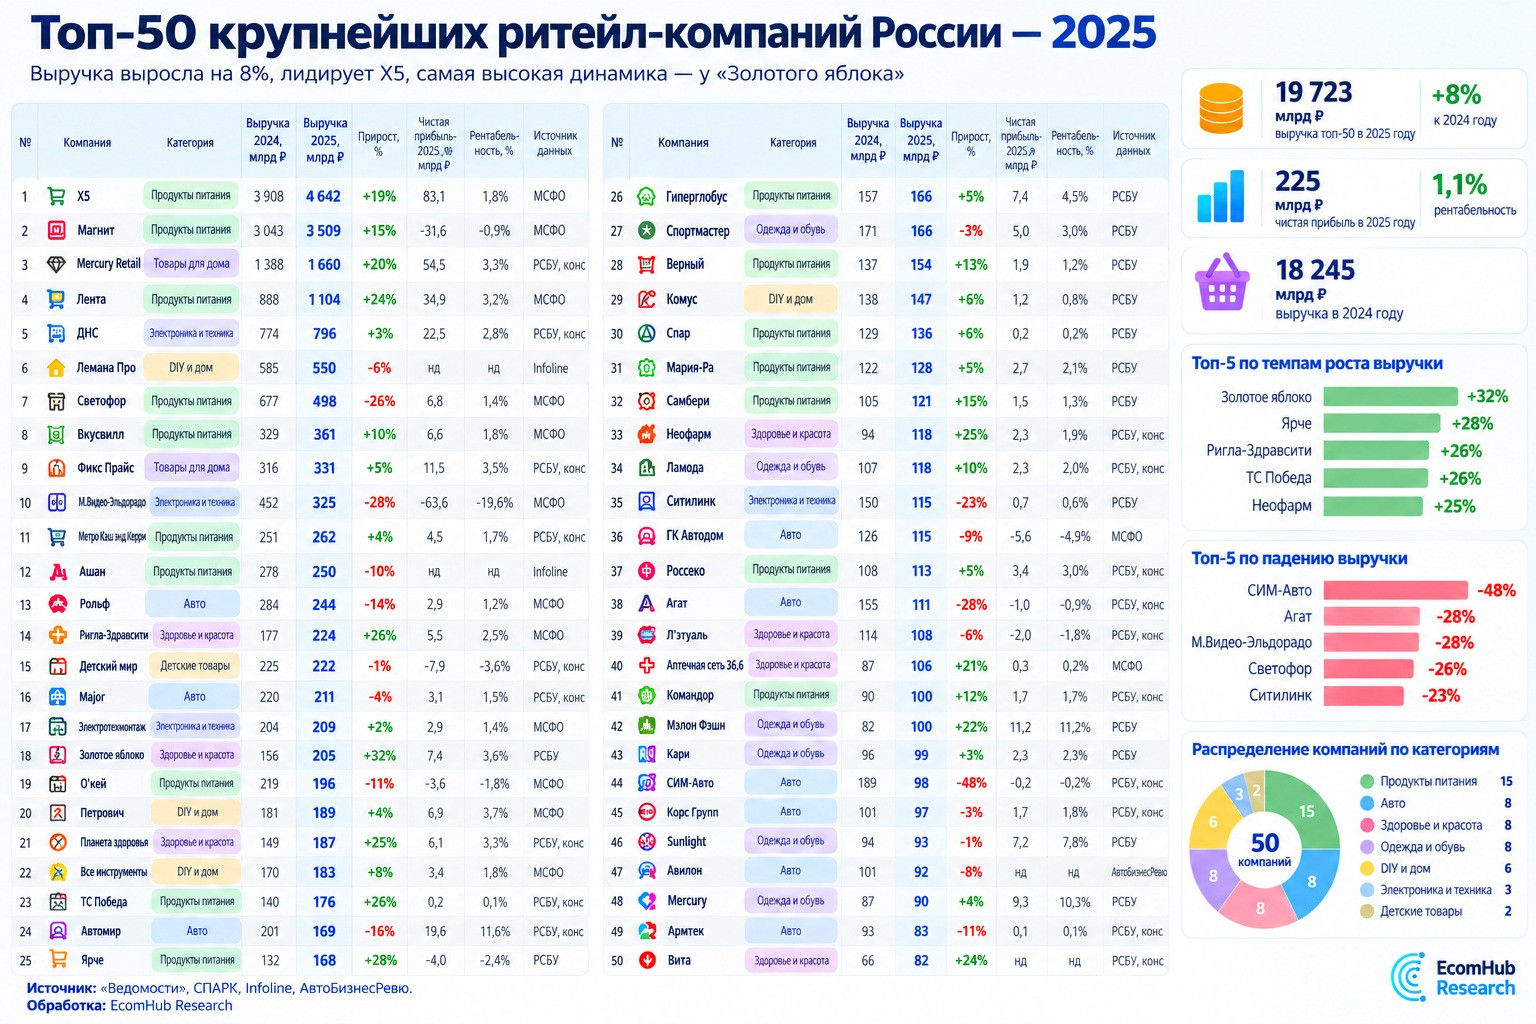
ТОП-50 кирпичных и омниканальных ритейлеров России за 2025. Выручка растёт, прибыльность падает
В 2025 году совокупная выручка 50 крупнейших классических ритейлеров России достигла 19,72 трлн рублей, увеличившись на 8,3%.
Но чистая прибыль одновременно рухнула:
587 млрд → 215 млрд рублей;
-63%.
Средняя чистая рентабельность снизилась с 3,3% до 1,1%. Получается, за год крупнейшие ритейлеры получили примерно на 1,5 трлн рублей больше выручки, но заработали на 372 млрд рублей меньше прибыли.
⠀
👉 Почти весь рост обеспечили крупнейшие
На топ-10 пришлось уже 69,8% всей выручки пятидесяти крупнейших компаний.
Только X5, Магнит и Mercury Retail вместе увеличили выручку примерно на 1,47 трлн рублей — почти на величину всего чистого прироста рейтинга.
Их выручка в 2025 году:
X5 — 4,64 трлн рублей;
Магнит — 3,51 трлн;
Mercury Retail — 1,66 трлн.
Три компании формируют почти 49,7% выручки топ-50.
⠀
👉 Кто прибавил больше всего денег
Абсолютный прирост:
X5 +734 млрд рублей;
Магнит +466 млрд;
Mercury Retail +272 млрд;
Лента +216 млрд.
Эти четыре компании вместе прибавили около 1,69 трлн рублей — больше, чем чистый прирост всей выборки, поскольку часть роста была съедена падением других ритейлеров.
⠀
👉 А быстрее всех росло Золотое Яблоко
Рейтинг по темпам роста:
Золотое Яблоко +32%;
Ярче +28%;
Ригла-Здравсити +26%;
ТС Победа +26%;
Неофарм +25%;
Планета здоровья +25%;
Лента +24%.
Особенно заметны аптеки: сразу несколько крупнейших сетей вошли в число лидеров роста.
⠀
👉 Хуже всего — автомобили и электроника
Самое сильное падение выручки:
СИМ-Авто -48%;
Агат -28%;
М.Видео-Эльдорадо -28%;
Светофор -26%;
Ситилинк -23%.
В целом выручка автомобильных ритейлеров из рейтинга снизилась примерно на 17%, электроники — примерно на 9%.
⠀
👉 Продукты дают больше 60% всего оборота
На продуктовых ритейлеров приходится около 12,1 трлн рублей, или 61,3% выручки топ-50.
Если добавить Mercury Retail, доля продуктов, напитков и близких категорий приближается к 70%.
Самый быстрорастущий крупный сегмент — здоровье и красота: примерно +22%. Аптечные сети внутри него выросли примерно на 25%.
⠀
👉 Рост выручки вообще не гарантирует прибыль
Самый наглядный пример — Магнит.
Выручка выросла на 15%, до 3,5 трлн рублей, но чистый результат составил -31,6 млрд рублей.
Ярче увеличила выручку почти на 28%, но получила около 4 млрд рублей убытка.
М.Видео-Эльдорадо при выручке 325 млрд рублей получила 63,6 млрд рублей чистого убытка — почти 20 рублей убытка на каждые 100 рублей выручки.
⠀
👉 А лидеры по прибыли выглядят иначе
Чистая прибыль:
X5 — 83,1 млрд рублей;
Mercury Retail — 54,5 млрд;
Лента — 34,9 млрд;
ДНС — 22,5 млрд;
Автомир — 19,6 млрд.
При этом у X5 чистая рентабельность всего 1,8%. Масштаб огромный, но запас прибыли на каждый рубль продаж остается небольшим.
⠀
👉 Главное
2025 год показал, что российский ритейл нельзя больше оценивать только по росту выручки.
+8,3% выручки;
-63% прибыли;
69,8% оборота топ-50 уже у первой десятки;
почти весь рост обеспечивают несколько крупнейших компаний.
Рынок становится одновременно крупнее, концентрированнее и менее прибыльным.
Главный вопрос теперь не в том, кто быстрее увеличивает оборот, а в том, кто умеет превращать этот оборот в прибыль.
Подробнее
Крупнейшие ритейлеры России — 2025: выручка приблизилась к 20 трлн рублей, но прибыль обвалилась
Аналитическое исследование EcomHub Research на основе рейтинга Ведомостей
Российская розничная торговля завершила 2025 год с серьёзным расхождением между ростом бизнеса и его финансовыми результатами. Совокупная выручка 50 крупнейших ритейлеров достигла 19,7 трлн рублей, увеличившись на 8,3%. Но чистая прибыль этих компаний сократилась почти втрое, а средняя рентабельность снизилась с 3,3 до 1,1%.
При этом за общим ростом скрываются совершенно разные траектории. X5 увеличила выручку почти на 734 млрд рублей, Магнит — на 466 млрд, Mercury Retail — на 272 млрд. Одновременно Светофор потерял около 179 млрд рублей оборота, М.Видео-Эльдорадо — 127 млрд, а СИМ-Авто — почти половину своей прошлогодней выручки.
Главный результат исследования EcomHub Research: российский ритейл продолжает расти в денежном выражении, но этот рост становится всё более концентрированным, неоднородным и дорогим для самих торговых компаний.
1. Общая картина: рынок растёт, прибыль исчезает
| Показатель | 2024 год | 2025 год | Изменение |
|---|---|---|---|
| Выручка топ-50, трлн руб. | 18,25 | 19,72 | +8,3% |
| Чистая прибыль, млрд руб. | 587 | 215 | −63% |
| Чистая рентабельность | 3,3% | 1,1% | −2,2 п. п. |
| Выручка топ-10, трлн руб. | 12,36 | 13,78 | +11,4% |
| Выручка остальных 40, трлн руб. | 5,89 | 5,95 | +1,1% |
| Доля топ-10 в выручке топ-50 | 67,8% | 69,8% | +2 п. п. |
По данным Ведомостей и расчётам EcomHub Research. Показатели, рассчитанные по округлённым значениям инфографики, могут незначительно отличаться от результатов по исходной отчётности компаний.
За год крупнейшие ритейлеры получили примерно на 1,5 трлн рублей больше выручки, однако заработали на 372 млрд рублей меньше чистой прибыли.
Это один из наиболее существенных результатов рейтинга. Выручка сама по себе всё хуже характеризует финансовое здоровье ритейлера. Компания может увеличивать количество магазинов, наращивать товарооборот, приобретать конкурентов и одновременно терять прибыльность.
Особенно показательно распределение прироста между крупнейшими компаниями и остальными участниками. Десятка лидеров обеспечила почти весь чистый прирост совокупной выручки топ-50. У остальных сорока компаний суммарные доходы практически не изменились.
Снижение прибыльности можно объяснить сочетанием нескольких факторов: ростом расходов на персонал, логистику и аренду, высокой стоимостью финансирования, промоактивностью и ограниченными возможностями повышать цены вслед за затратами. Ведомости также отмечают замедление физических объёмов продаж.
2. Концентрация рынка: три компании обеспечили почти половину всей выручки топ-50
| Группа | Выручка 2025, млрд руб. | Доля в топ-50 |
|---|---|---|
| X5 | 4 642 | 23,5% |
| Магнит | 3 509 | 17,8% |
| Mercury Retail | 1 660 | 8,4% |
| Три крупнейшие компании | 9 811 | 49,7% |
| Пять крупнейших | 11 711 | 59,4% |
| Десять крупнейших | 13 776 | 69,8% |
| Двадцать крупнейших | 15 988 | 81,0% |
Три крупнейших участника формируют почти половину совокупной выручки пятидесяти компаний. При этом X5 и Магнит вдвоём контролируют 41,3% оборота рассматриваемой выборки.
Важно, что речь идёт именно о концентрации внутри рейтинга 50 крупнейших ритейлеров, а не о долях компаний во всей российской розничной торговле. Для оценки рыночной концентрации в масштабах страны нужен общий оборот сопоставимого сегмента рынка.
Наиболее интересен прирост оборота. X5, Магнит и Mercury Retail вместе увеличили выручку на 1,47 трлн рублей. Это почти соответствует всему чистому приросту топ-50.
Таким образом, результаты трёх компаний практически полностью объясняют совокупный рост рейтинга. Остальная часть выборки в сумме добавила совсем немного, поскольку рост одних сетей был компенсирован сокращением других.
Интерпретация EcomHub Research: масштаб становится самостоятельным конкурентным преимуществом. Крупнейшие сети могут распределять расходы на технологии, логистику, закупки и маркетинг между большим количеством торговых точек. Кроме того, им проще приобретать региональных конкурентов и развивать новые форматы. Но размер бизнеса не гарантирует прибыльности, что особенно хорошо видно на примере Магнита.
3. Кто обеспечил наибольший абсолютный прирост выручки
Высокий процент роста и большой вклад в рынок — не одно и то же. Для оценки экономической роли компаний важнее учитывать абсолютную прибавку оборота.
| Место | Компания | Прирост, млрд руб. | Рост |
|---|---|---|---|
| 1 | X5 | +734 | +19% |
| 2 | Магнит | +466 | +15% |
| 3 | Mercury Retail | +272 | +20% |
| 4 | Лента | +216 | +24% |
| 5 | Золотое яблоко | +49 | +32% |
| 6 | Ригла-Здравсити | +47 | +26% |
| 7 | Планета здоровья | +38 | +25% |
| 8 | ТС Победа | +36 | +26% |
| 9 | Ярче | +36 | +28% |
| 10 | ВкусВилл | +32 | +10% |
Четыре крупнейших источника прироста — X5, Магнит, Mercury Retail и Лента — прибавили суммарно 1,69 трлн рублей. Это больше чистого прироста всей выборки: часть результата была поглощена падением оборота других компаний.
Показателен пример Золотого яблока. Компания занимает первое место по относительным темпам роста, однако абсолютная прибавка в 49 млрд рублей примерно в 15 раз меньше, чем у X5.
Это не делает результат Золотого яблока менее значимым: высокая динамика на уже достаточно большой базе свидетельствует о способности бизнеса быстро увеличивать масштаб. Но при анализе влияния на структуру рынка нужно разделять темпы роста и объём прибавки.
Для Ленты сочетание прироста в 216 млрд рублей и динамики 24% особенно важно. В отличие от небольших компаний, показывающих высокие проценты с низкой базы, Лента обеспечила быстрый рост при годовом обороте свыше 1 трлн рублей.
4. Самые быстрорастущие ритейлеры России
| Место | Компания | Выручка 2025, млрд руб. | Рост |
|---|---|---|---|
| 1 | Золотое яблоко | 205 | +32% |
| 2 | Ярче | 168 | +28% |
| 3 | Ригла-Здравсити | 224 | +26% |
| 4 | ТС Победа | 176 | +26% |
| 5 | Неофарм | 118 | +25% |
| 6 | Планета здоровья | 187 | +25% |
| 7 | Лента | 1 104 | +24% |
| 8 | Вита | 82 | +24% |
| 9 | Мэлон Фэшн | 100 | +22% |
| 10 | Аптечная сеть 36,6 | 106 | +21% |
Порядок и проценты — по опубликованной инфографике; при равных округлённых процентах места условны.
Среди десяти наиболее быстрорастущих компаний четыре представляют аптечную розницу: Ригла-Здравсити, Неофарм, Планета здоровья и Вита. Если расширить список до одиннадцати участников, в него войдёт и аптечная сеть 36,6.
Это говорит не просто о высоких результатах отдельных компаний, но и о структурной устойчивости аптечного сегмента. Спрос на лекарства меньше зависит от готовности покупателей совершать крупные необязательные покупки. Кроме того, масштабирование федеральных аптечных сетей может происходить за счёт открытия новых точек и приобретения действующих операторов.
Отдельного внимания заслуживает Золотое яблоко. Его рост связан не только с развитием магазинов, но и с международной экспансией, расширением ассортимента, складской инфраструктуры и собственных каналов доставки. По информации Ведомостей, за 2025 год ассортимент компании увеличился в 1,6 раза.
5. Кто быстрее всего теряет выручку
| Место | Компания | Выручка 2024, млрд руб. | Выручка 2025, млрд руб. | Изменение |
|---|---|---|---|---|
| 1 | СИМ-Авто | 189 | 98 | −48% |
| 2 | Агат | 155 | 111 | −28% |
| 3 | М.Видео-Эльдорадо | 452 | 325 | −28% |
| 4 | Светофор | 677 | 498 | −26% |
| 5 | Ситилинк | 150 | 115 | −23% |
| 6 | Автомир | 201 | 169 | −16% |
| 7 | Рольф | 284 | 244 | −14% |
| 8 | Армтек | 93 | 83 | −11% |
| 9 | О’кей | 219 | 196 | −11% |
| 10 | Ашан | 278 | 250 | −10% |
Наиболее тяжёлая ситуация сложилась у автодилеров и продавцов электроники. СИМ-Авто лишилась почти половины годовой выручки, Агат — более четверти, а сокращение у М.Видео-Эльдорадо составило 127 млрд рублей.
Автомобили и электроника относятся к категориям, в которых потребитель может относительно легко отложить покупку. Для автомобилей дополнительную роль играют условия кредитования, стоимость импортных машин, утилизационный сбор и изменения предложения. В электронике существенное значение имеют конкуренция с маркетплейсами и переход покупателей между каналами продаж.
Однако падение выручки нельзя автоматически приравнивать к аналогичному сокращению физического объёма продаж. Например, переход от продажи товаров за собственный счёт к агентской модели способен изменить отражаемую в отчётности выручку без сопоставимого изменения стоимости товаров, проданных конечным покупателям.
Особенно интересна ситуация Светофора. Компания работает в сегменте жёстких дискаунтеров, который обычно выигрывает от стремления потребителей экономить, однако её выручка сократилась на 26%.
Это важное исключение из распространённого тезиса о том, что в период потребительской экономии все дискаунтеры должны расти. Покупательская ориентация на низкие цены сама по себе не обеспечивает успех: имеют значение расположение магазинов, ассортимент, операционная модель и устойчивость торговой сети.
Более того, данные X5 указывают на противоположную динамику внутри дискаунтерского формата: выручка Чижика за 2025 год увеличилась примерно на 67%. Таким образом, даже в одном ценовом сегменте результаты игроков могут радикально различаться.
6. Выручка по товарным категориям: продукты обеспечивают более 60% оборота
Группировка компаний по категориям показывает, какие направления определяют результаты крупнейших российских ритейлеров.
| Категория | Компаний | Выручка 2025, млрд руб. | Доля топ-50 | Рост к 2024 |
|---|---|---|---|---|
| Продукты питания | 17 | 12 084 | 61,3% | +12,8% |
| Товары для дома* | 2 | 1 991 | 10,1% | +16,8% |
| Электроника и техника | 4 | 1 445 | 7,3% | −8,5% |
| Автомобили | 9 | 1 220 | 6,2% | −17,0% |
| DIY и товары для дома | 4 | 1 069 | 5,4% | −0,5% |
| Здоровье и красота | 7 | 1 030 | 5,2% | +22,2% |
| Одежда и обувь | 6 | 666 | 3,4% | +4,6% |
| Детские товары | 1 | 222 | 1,1% | −1,3% |
| Всего | 50 | 19 727 | 100% | +8,1% |
Расчёт EcomHub Research по опубликованным строкам инфографики. Категории взяты из подписей к компаниям; они не всегда соответствуют фактической специализации бизнеса. *В частности, Mercury Retail в таблице инфографики отнесена к товарам для дома, хотя её основной бизнес — алкогольная розница. Разделение товаров для дома и DIY также зависит от принятой классификации. Итоговый рост +8,1% получается из округлённых построчных значений, тогда как исходный материал Ведомостей сообщает +8,3%.
Продуктовый ритейл — основа оборота
На продуктовые компании приходится более 12 трлн рублей выручки. Это свыше 61% совокупного оборота выборки даже без переноса Mercury Retail в продуктово-алкогольную категорию.
Если объединить продуктовый ритейл и Mercury Retail, выручка составит около 13,7 трлн рублей, а доля увеличится почти до 70%.
Таким образом, примерно семь из каждых десяти рублей выручки крупнейших торговых компаний приходятся на продажу продуктов питания, напитков и связанных товаров повседневного спроса.
Это объясняет, почему результаты X5, Магнита, Ленты и Mercury Retail так сильно влияют на общую динамику рейтинга.
Здоровье и красота — наиболее устойчивый растущий блок
Совокупная выручка семи компаний категории здоровья и красоты увеличилась с 843 млрд до 1,03 трлн рублей. Прирост составил около 22%.
Но здесь объединены разные экономические модели: аптечная розница, косметика и парфюмерия. Для более точной оценки их следует рассматривать отдельно.
Пять аптечных сетей, представленных в этом блоке, — Ригла-Здравсити, Планета здоровья, Неофарм, 36,6 и Вита — увеличили совокупную выручку с 573 млрд до 717 млрд рублей, или приблизительно на 25%.
Золотое яблоко и Лэтуаль вместе выросли с 270 млрд до 313 млрд рублей, или на 16%.
Получается, что аптеки в рассматриваемой выборке росли заметно быстрее косметических ритейлеров в целом, несмотря на рекордную динамику Золотого яблока.
Электроника — падение даже при устойчивости отдельных игроков
Суммарная выручка продавцов электроники сократилась примерно на 9%. Но внутри категории ситуация неоднородна.
ДНС увеличила оборот на 3%, Электротехмонтаж — на 2%, в то время как М.Видео-Эльдорадо потеряла 28%, а Ситилинк — 23%.
Поэтому было бы неверно делать вывод о равномерном сокращении всего сегмента. Данные скорее говорят о сильном расхождении результатов отдельных бизнес-моделей и компаний.
Автомобильная розница — наиболее проблемный сегмент
Девять автомобильных компаний сократили выручку примерно на 17%. Это самый слабый результат среди выделенных категорий.
При этом абсолютное сокращение оборота оказалось особенно существенным: около 250 млрд рублей. Оно больше совокупного годового оборота многих участников рейтинга.
У автомобильных компаний дополнительно возрастает значение финансовой структуры бизнеса: запасов автомобилей, условий кредитования, стоимости оборотного капитала и скорости продаж.
7. Рынок продуктов: лидерство X5 усиливается, но растут не все
| Компания | Выручка 2025, млрд руб. | Рост | Чистая рентабельность |
|---|---|---|---|
| X5 | 4 642 | +19% | 1,8% |
| Магнит | 3 509 | +15% | −0,9% |
| Лента | 1 104 | +24% | 3,2% |
| Светофор | 498 | −26% | 1,4% |
| ВкусВилл | 361 | +10% | 1,8% |
| Metro | 262 | +4% | 1,7% |
| Ашан | 250 | −10% | н/д |
| О’кей | 196 | −11% | −1,8% |
| ТС Победа | 176 | +26% | 0,1% |
| Ярче | 168 | +28% | −2,4% |
Первый важный результат — увеличение разрыва между X5 и Магнитом. В 2024 году X5 опережала Магнит по выручке примерно на 865 млрд рублей. В 2025 году этот разрыв достиг 1,13 трлн рублей. За один год преимущество X5 выросло ещё почти на 270 млрд рублей.
Второй результат — Лента демонстрирует более высокую динамику выручки, чем оба лидера. При этом она сохраняет положительную чистую рентабельность свыше 3%, что выгодно отличает компанию от ряда конкурентов. Однако в её росте необходимо учитывать и приобретение других торговых сетей.
Третий — быстрое расширение выручки не гарантирует положительного результата. Ярче увеличила оборот почти на 28%, но завершила год с чистым убытком около 4 млрд рублей. ТС Победа выросла на 26%, заработав лишь 0,2 млрд рублей чистой прибыли при обороте 176 млрд.
Следовательно, даже внутри растущей продуктовой розницы существуют принципиально разные модели экономики: от прибыльного масштабирования до роста практически без чистой прибыли.
Особенно важны результаты сопоставимых продаж. Например, Лента сообщала о росте сопоставимых продаж за 2025 год на 10,4%, в том числе среднего чека на 9,3% и трафика на 1%. Это показывает, что увеличение покупательского потока в существующих магазинах было гораздо скромнее роста выручки.
8. Кто зарабатывает больше всего: рейтинг по абсолютной чистой прибыли
| Место | Компания | Чистая прибыль 2025, млрд руб. | Рентабельность |
|---|---|---|---|
| 1 | X5 | 83,1 | 1,8% |
| 2 | Mercury Retail | 54,5 | 3,3% |
| 3 | Лента | 34,9 | 3,2% |
| 4 | ДНС | 22,5 | 2,8% |
| 5 | Автомир | 19,6 | 11,6% |
| 6 | Фикс Прайс | 11,5 | 3,5% |
| 7 | Мэлон Фэшн | 11,2 | 11,2% |
| 8 | Mercury | 9,3 | 10,3% |
| 9 | Золотое яблоко | 7,4 | 3,6% |
| 10 | Гиперглобус | 7,4 | 4,5% |
X5 — безусловный лидер по абсолютной чистой прибыли. Но её рентабельность составляет всего 1,8%, то есть на каждые 100 рублей выручки компания получает менее двух рублей чистой прибыли по методологии представленного рейтинга.
При этом более небольшие ритейлеры могут демонстрировать значительно более высокую прибыльность. У Автомира, Мэлон Фэшн и Mercury рентабельность превышает 10%.
Это показывает, что оборот и финансовая эффективность не связаны линейно.
В то же время напрямую сравнивать рентабельность автомобильных дилеров, ювелирных компаний и продуктовых сетей следует осторожно. У них различаются стоимость товаров, интенсивность использования торговых площадей, структура затрат и оборотного капитала.
Ещё одна закономерность: совокупный финансовый результат рейтинга чрезвычайно чувствителен к результатам нескольких крупных компаний. Прибыль одних участников фактически компенсирует убытки других.
9. Самые прибыльные ритейлеры относительно выручки
| Место | Компания | Рентабельность | Чистая прибыль, млрд руб. |
|---|---|---|---|
| 1 | Автомир | 11,6% | 19,6 |
| 2 | Мэлон Фэшн | 11,2% | 11,2 |
| 3 | Mercury | 10,3% | 9,3 |
| 4 | Sunlight | 7,8% | 7,2 |
| 5 | Гиперглобус | 4,5% | 7,4 |
Первые пять позиций показывают, что высокая процентная рентабельность чаще встречается вне массовой продуктовой торговли. Однако это не универсальное отраслевое правило: результат может зависеть от отдельных сделок, финансовых доходов и других статей чистой прибыли.
Среди сетей с годовым оборотом свыше 1 трлн рублей наиболее высокая чистая рентабельность в представленных данных у Mercury Retail — 3,3% и Ленты — 3,2%. X5 имеет 1,8%, Магнит — отрицательную рентабельность.
Для крупных компаний с низкой маржей даже изменение рентабельности на один процентный пункт имеет огромное значение. При выручке X5 в 4,64 трлн рублей каждый дополнительный процентный пункт чистой рентабельности эквивалентен приблизительно 46 млрд рублей чистой прибыли.
10. Убыточные компании: рост оборота не спасает экономику
| Компания | Выручка 2025, млрд руб. | Чистый результат, млрд руб. | Рентабельность |
|---|---|---|---|
| М.Видео-Эльдорадо | 325 | −63,6 | −19,6% |
| Магнит | 3 509 | −31,6 | −0,9% |
| Детский мир | 222 | −7,9 | −3,6% |
| ГК Автодом | 115 | −5,6 | −4,9% |
| Ярче | 168 | −4,0 | −2,4% |
| О’кей | 196 | −3,6 | −1,8% |
| Лэтуаль | 108 | −2,0 | −1,8% |
| Агат | 111 | −1,0 | −0,9% |
| СИМ-Авто | 98 | −0,2 | −0,2% |
У девяти компаний в инфографике указан отрицательный финансовый результат. Суммарно их убытки составляют приблизительно 119,5 млрд рублей.
Особенно тяжёлая ситуация у М.Видео-Эльдорадо. На каждые 100 рублей выручки компания получила почти 20 рублей чистого убытка. Такой масштаб потерь представляет принципиально иную проблему, чем небольшая отрицательная рентабельность быстрорастущего бизнеса.
Магнит — второй по размеру чистого убытка участник рейтинга, несмотря на увеличение годовой выручки до 3,5 трлн рублей. Это делает компанию показательным примером разрыва между коммерческим масштабом и итоговым финансовым результатом.
Отдельный случай — Ярче, которая сочетает один из самых высоких темпов роста выручки с чистым убытком. Подобная ситуация требует проверки структуры инвестиций, открытия новых торговых объектов, финансовых расходов и других факторов, влияющих на чистую прибыль.
Интерпретация EcomHub Research: в условиях дорогого капитала эффективность управления запасами, денежным потоком и долгом может оказаться не менее важной, чем рост продаж. Однако по одному показателю чистой прибыли невозможно установить причины убытков — для этого необходим анализ операционной прибыли, задолженности и денежных потоков компаний.
11. Рейтинг ритейлеров по количеству магазинов
Количество торговых точек — важный, но не универсальный показатель масштаба бизнеса. Одна сеть может управлять десятками тысяч небольших магазинов, другая — сотней гипермаркетов, а третья обеспечивать значительную часть оборота через интернет.
По данным Ведомостей, в распоряжении 50 крупнейших ритейлеров находилось около 148,1 тыс. торговых точек. В среднем на один объект приходилось 133 млн рублей годовой выручки.
| Место* | Компания | Количество точек |
|---|---|---|
| 1 | Магнит | 33 440 |
| 2 | X5 | 29 790 |
| 3 | Mercury Retail | 28 478 |
| 4 | Ригла | 6 906 |
| 5 | Лента | 6 760 |
| 6 | Вита | 3 543 |
| 7 | Планета здоровья | 3 093 |
| 8 | Аптечная сеть 36,6 | 2 753 |
| 9 | ВкусВилл | 1 973 |
| 10 | Неофарм | 1 932 |
*Места указаны среди компаний с подтверждёнными данными из этой таблицы, а не среди всех 50 ритейлеров. Данные аптечных сетей — по DSM Group; ВкусВилла — по публикациям о сокращении сети. Методики подсчёта собственных, франчайзинговых и приобретённых магазинов у компаний могут различаться.
Масштаб торговой сети не означает лидерства по выручке
Магнит управляет примерно на 3,65 тыс. магазинов больше, чем X5, однако выручка X5 превышает показатели Магнита на 1,13 трлн рублей.
Это означает, что простое увеличение количества магазинов не гарантирует лидерства по продажам. Существенную роль играют структура форматов, местоположение объектов, ассортимент, покупательский трафик и величина среднего чека.
Есть и другой эффект. У Mercury Retail количество магазинов сопоставимо с X5, но её совокупная выручка почти втрое меньше. При этом компании работают в разных товарных категориях и с различными торговыми форматами.
Для инвестора или аналитика количество магазинов имеет смысл рассматривать совместно с выручкой на точку, торговой площадью и рентабельностью.
12. Выручка на магазин: гигантская разница между форматами
| Компания | Магазинов | Выручка 2025, млрд руб. | Выручка на точку, млн руб.* |
|---|---|---|---|
| Гиперглобус | 20 | 166 | 8 300 |
| Лемана Про | 112 | 550 | 4 911 |
| Золотое яблоко | 53 | 205 | 3 868 |
| X5 | 29 790 | 4 642 | 156 |
| Магнит | 33 440 | 3 509 | 105 |
| Mercury Retail | 28 478 | 1 660 | 58 |
| Лента | 6 760 | 1 104 | 163 |
| ВкусВилл | 1 973 | 361 | 183 |
*Условный показатель: годовая выручка разделена на число точек на указанную отчётную дату. Это не фактическая выручка среднего магазина: показатель может включать онлайн-продажи, а число объектов менялось в течение года. У Золотого яблока используется публичное количество магазинов на момент сообщения Ведомостей, включая зарубежные точки, поэтому результат не является сопоставимой производительностью магазинов за 2025 год.
Гиперглобус существенно опережает массовые сети по обороту на торговый объект. Но причина прежде всего в другом масштабе самого объекта: гипермаркет нельзя прямо сопоставлять с небольшим магазином у дома.
Аналогичная ситуация с Лемана Про. Крупноформатные строительные магазины концентрируют в одном объекте выручку, которую небольшая розничная сеть могла бы распределять между десятками торговых точек.
Сравнение X5 и Магнита методологически полезнее, поскольку обе компании являются крупными многоформатными продуктовыми ритейлерами, хотя и здесь необходимо учитывать различия в форматах и составе бизнеса.
Ещё более информативным был бы показатель выручки на квадратный метр торговой площади. Он позволил бы точнее оценить эффективность использования недвижимости, но соответствующие данные есть не для всех участников рейтинга.
13. Какие компании могут расти за счёт покупок конкурентов, а какие — за счёт эффективности
Динамика выручки складывается как минимум из четырёх компонентов: изменения продаж существующих магазинов, открытия новых точек, приобретения других компаний и развития дистанционных каналов.
Это особенно важно при сравнении Ленты, X5, Риглы и Золотого яблока.
Лента активно консолидировала региональные торговые сети. На конец 2025 года её сеть насчитывала 6 760 магазинов, а торговая площадь увеличилась на 16,6%. Значит, рост выручки был обусловлен не только изменением спроса в действующих объектах, но и расширением бизнеса.
Ригла также увеличивала масштаб за счёт приобретений. По данным DSM Group, сделки с региональными сетями помогли компании сохранить лидерство на аптечном рынке по обороту.
Для EcomHub Research принципиально разделять два понятия: рост компании и рост спроса на её товары. Первый может быть достигнут приобретениями и расширением сети даже при слабом изменении продаж в сопоставимых магазинах.
14. Ещё одна закономерность: быстрый рост может сочетаться со слабой рентабельностью
Сопоставление темпов роста и чистой прибыли позволяет выделить несколько групп компаний.
| Тип финансовой динамики | Примеры | Что показывает |
|---|---|---|
| Быстрый рост и положительная прибыль | Лента, Mercury Retail, Золотое яблоко | Расширение бизнеса сопровождается положительным итоговым финансовым результатом |
| Быстрый рост и убыток | Магнит, Ярче | Рост выручки не компенсирует все расходы |
| Снижение выручки при сохранении прибыли | Светофор, Рольф, Автомир | Сокращение оборота не обязательно приводит к убытку |
| Падение выручки и убыток | М.Видео-Эльдорадо, Агат, СИМ-Авто | Одновременно ухудшаются коммерческие и финансовые показатели |
| Небольшой рост при высокой рентабельности | Mercury, Sunlight | Умеренное расширение бизнеса может сочетаться с высокой нормой прибыли |
Эта классификация полезнее простого деления ритейлеров на растущих и сокращающихся.
Например, Светофор сократил выручку более чем на четверть, но сохранил чистую прибыль. Магнит, напротив, показал рост оборота на 15% при отрицательном финансовом результате.
Следовательно, стратегическое положение ритейлера нельзя определить только по проценту роста выручки.
15. Какие показатели особенно важно отслеживать в 2026 году
Из результатов рейтинга можно сформулировать несколько проверяемых гипотез о дальнейшем развитии рынка.
Первая — концентрация продолжит усиливаться. Крупные сети обладают преимуществами в закупках, логистике и инвестициях. Но для подтверждения гипотезы необходимо отслеживать доли крупнейших игроков в сопоставимых товарных сегментах, а не только внутри топ-50.
Вторая — дискаунтеры будут развиваться неравномерно. Различия в результатах Светофора и Чижика показывают, что низкие цены не являются достаточным условием успеха. Важны операционная эффективность, ассортимент и география.
Третья — в электронике продолжится трансформация торговых моделей. Снижение оборота традиционных продавцов создаёт стимулы развивать маркетплейсы, агентскую торговлю, сервисные услуги и новые способы работы с поставщиками. Однако переход к таким моделям способен влиять на бухгалтерскую выручку, поэтому сравнение продаж требует единой методики.
Четвёртая — аптечные сети продолжат бороться за масштаб. Высокая динамика крупнейших участников и продолжающаяся консолидация позволяют предполагать дальнейшее укрепление федеральных операторов. Но рентабельность бизнеса нужно оценивать отдельно от оборота.
Пятая — главным показателем качества роста станет прибыльность. Если выручка продолжит увеличиваться быстрее чистой прибыли, компаниям придётся повышать эффективность логистики, закупок, управления товарными запасами и работы с персоналом.
Для проверки этих гипотез EcomHub Research целесообразно ежегодно сопоставлять финансовую динамику с изменением количества магазинов, сопоставимых продаж, торговых площадей и численности персонала.
16. Методология и ограничения анализа
Основой исследования стал рейтинг Ведомостей за 2025 год. Издание использовало финансовую отчётность компаний, данные СПАРК, сведения компаний и оценки аналитиков. При наличии соответствующей отчётности предпочтение отдавалось консолидированным показателям по МСФО.
Из рейтинга исключены маркетплейсы Wildberries, Ozon и Яндекс Маркет, а также торговля топливом через АЗС. Поэтому результаты нельзя распространять на всю российскую торговлю или использовать в качестве оценки совокупного рынка e-commerce.
Есть также несколько ограничений, существенных для интерпретации таблиц.
Во-первых, выручка, прибыль и число магазинов получены из разных типов отчётности и источников. Для некоторых компаний использованы экспертные оценки.
Во-вторых, в опубликованной инфографике есть расхождения между итоговыми показателями и суммами округлённых строк. В частности, сложение опубликованных величин чистой прибыли даёт примерно 225 млрд рублей, а общий итог указан в размере 215 млрд рублей. Поэтому итоговую чистую прибыль корректнее принимать по первоисточнику, а отдельные построчные расчёты считать приближёнными.
В-третьих, классификация компаний по категориям не полностью согласована с экономическим содержанием их бизнеса. В расчётах EcomHub Research категории сохранены по строкам инфографики там, где это необходимо для воспроизводимости, а спорные случаи оговорены отдельно.
В-четвёртых, рост выручки в денежном выражении не очищен от инфляции, изменения структуры бизнеса, приобретений и иных факторов.
Наконец, численность магазинов на конец года не равна среднегодовому количеству торговых объектов. Поэтому расчёт выручки на магазин позволяет приблизительно сравнивать масштаб, но не заменяет полноценный анализ эффективности торговой сети.
17. Главные результаты исследования EcomHub Research
Российский ритейл в 2025 году продемонстрировал не столько равномерный рост, сколько усиление различий между отдельными компаниями и торговыми сегментами.
Крупнейшие продуктовые ритейлеры продолжили наращивать масштаб. Особенно заметны результаты X5, Магнита и Ленты. Быстро росли аптечные компании и отдельные представители косметической розницы. На противоположной стороне оказались многие автодилеры и продавцы электроники.
Но наиболее существенное изменение произошло в экономике самих торговых компаний. При увеличении совокупной выручки более чем на 8% чистая прибыль упала приблизительно на 63%.
Это означает, что дальнейшее развитие российского ритейла всё в большей степени будет зависеть не только от способности привлекать покупателей и увеличивать число магазинов, но и от умения превращать товарооборот в прибыль.
Главные вопросы для следующего этапа исследования — кто растёт органически, кто за счёт приобретений, какие форматы обеспечивают положительную экономику торговой точки и какие компании смогут восстанавливать рентабельность без потери покупателей.
Источники
Основной источник рейтинга: Ведомости, «Выручка 50 крупнейших ритейлеров в 2025 году достигла 20 трлн рублей».
Дополнительные источники:
1. X5 — информация для инвесторов и финансовые показатели.
https://www.x5.ru/ru/investors/private-investors/
2. Группа Лента — операционные результаты за 2025 год.
3. DSM Group — рейтинг аптечных сетей по итогам 2025 года.
4. Retail.ru — развитие крупнейших торговых сетей в 2025 году.
5. Т—Ж — закрытие и сокращение сетей магазинов.
https://t-j.ru/short/kto-zakryvaet-magazin/
Данные о компаниях и первичные показатели — Ведомости и дополнительные отраслевые источники. Расчёты, группировки, сопоставления, интерпретации и аналитические гипотезы — EcomHub Research.


