
Ozon создал сразу две страховые компании. Но кто теперь защитит товары продавцов от БПЛА?
🛡 Ozon создал сразу две страховые компании. Но кто теперь защитит товары продавцов от БПЛА?
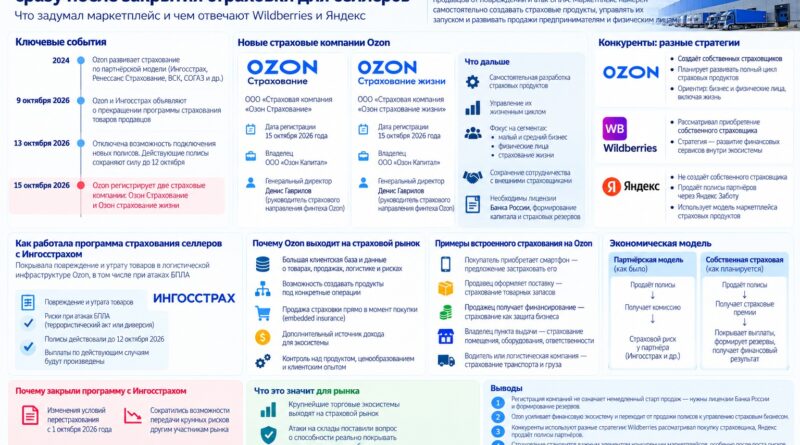
15 октября Ozon зарегистрировал две компании: «Озон Страхование» и «Озон страхование жизни». Обе принадлежат «Озон Капитал». Группа намерена самостоятельно разрабатывать страховые продукты для бизнеса и физических лиц, сохранив сотрудничество с другими страховщиками.
Событие произошло всего через два дня после закрытия совместной с Ингосстрахом программы страхования товаров продавцов, в том числе от последствий атак беспилотников. Но Ozon не объявлял, что новые компании заменят прежнюю страховку.
⠀
👉 От посредника к собственному страховому бизнесу
Раньше Ozon продавал полисы партнёров, получая агентское вознаграждение. Теперь сможет оставлять внутри группы страховые премии, но вместе с ними принимать обязательства по выплатам.
Для запуска двух компаний потребуется минимум 750 млн рублей уставного капитала: 300 млн для имущественного страховщика и 450 млн для страхования жизни. Это расчёт EcomHub, а не объявленные инвестиции Ozon.
Потребуются также лицензии Банка России, резервы и система управления рисками. Регистрация компаний ещё не означает начала страховой деятельности.
⠀
👉 Главная проблема — убытки на миллиарды
По опубликованным данным, после повреждения товаров на объектах Ozon в Чапаевске, Энеме и Махачкале Ингосстрах выплатил продавцам около 8,2 млрд рублей.
С 13 октября Ozon прекратил подключение к прежней программе страхования товаров. Причина — изменение условий перестрахования, ограничившее возможность передачи крупных рисков.
Стоимость страхования складов класса А в отдельных случаях выросла с 0,08–0,15% до 3–5% стоимости объекта в год. Для склада за 1 млрд рублей это уже 30–50 млн рублей вместо 0,8–1,5 млн.
Собственная страховая компания не решает проблему автоматически: ей тоже необходимо найти перестраховщиков, готовых принять крупные риски.
⠀
👉 Что делают Wildberries и Яндекс
Wildberries развивает страхование через партнёров и рассматривал покупку собственного страховщика. Страхование заказов обходится продавцам в 1,96–5,6% стоимости товара в зависимости от категории.
Отдельная страховка запасов в партнёрских фулфилмент-центрах стоит 0,01% в день, или 3,65% в год при неизменной стоимости запасов. Но максимальная выплата на один страховой случай — 300 млн рублей на всех застрахованных продавцов пострадавшего центра.
Яндекс выбрал агентскую модель. Через Яндекс Заботу продаются полисы страховых партнёров. По данным компании, услугой воспользовались более 2 млн человек, а 88% страховых выплат производятся в течение 48 часов.
⠀
👉 Зачем страховка самим маркетплейсам
Торговые платформы уже знают стоимость товаров, маршруты доставки, объёмы запасов и историю заказов. Это позволяет предлагать страховку прямо при покупке или оформлении поставки.
Страхование становится дополнительным финансовым бизнесом, а не просто услугой для продавцов. Однако собственный страховщик означает не только потенциальную прибыль, но и риск крупных убытков.
Оценка EcomHub: Ozon сделал шаг к собственной страховой вертикали, Wildberries пока развивает партнёрские продукты, Яндекс остаётся страховым посредником.
Для продавцов же главный вопрос не изменился: какие товары и склады будут застрахованы от атак БПЛА, сколько составит максимальная выплата и какую часть убытков придётся покрывать самостоятельно?
Подробнее
Ozon создаёт две страховые компании сразу после закрытия страховки для селлеров. Что задумал маркетплейс и чем отвечают Wildberries и Яндекс
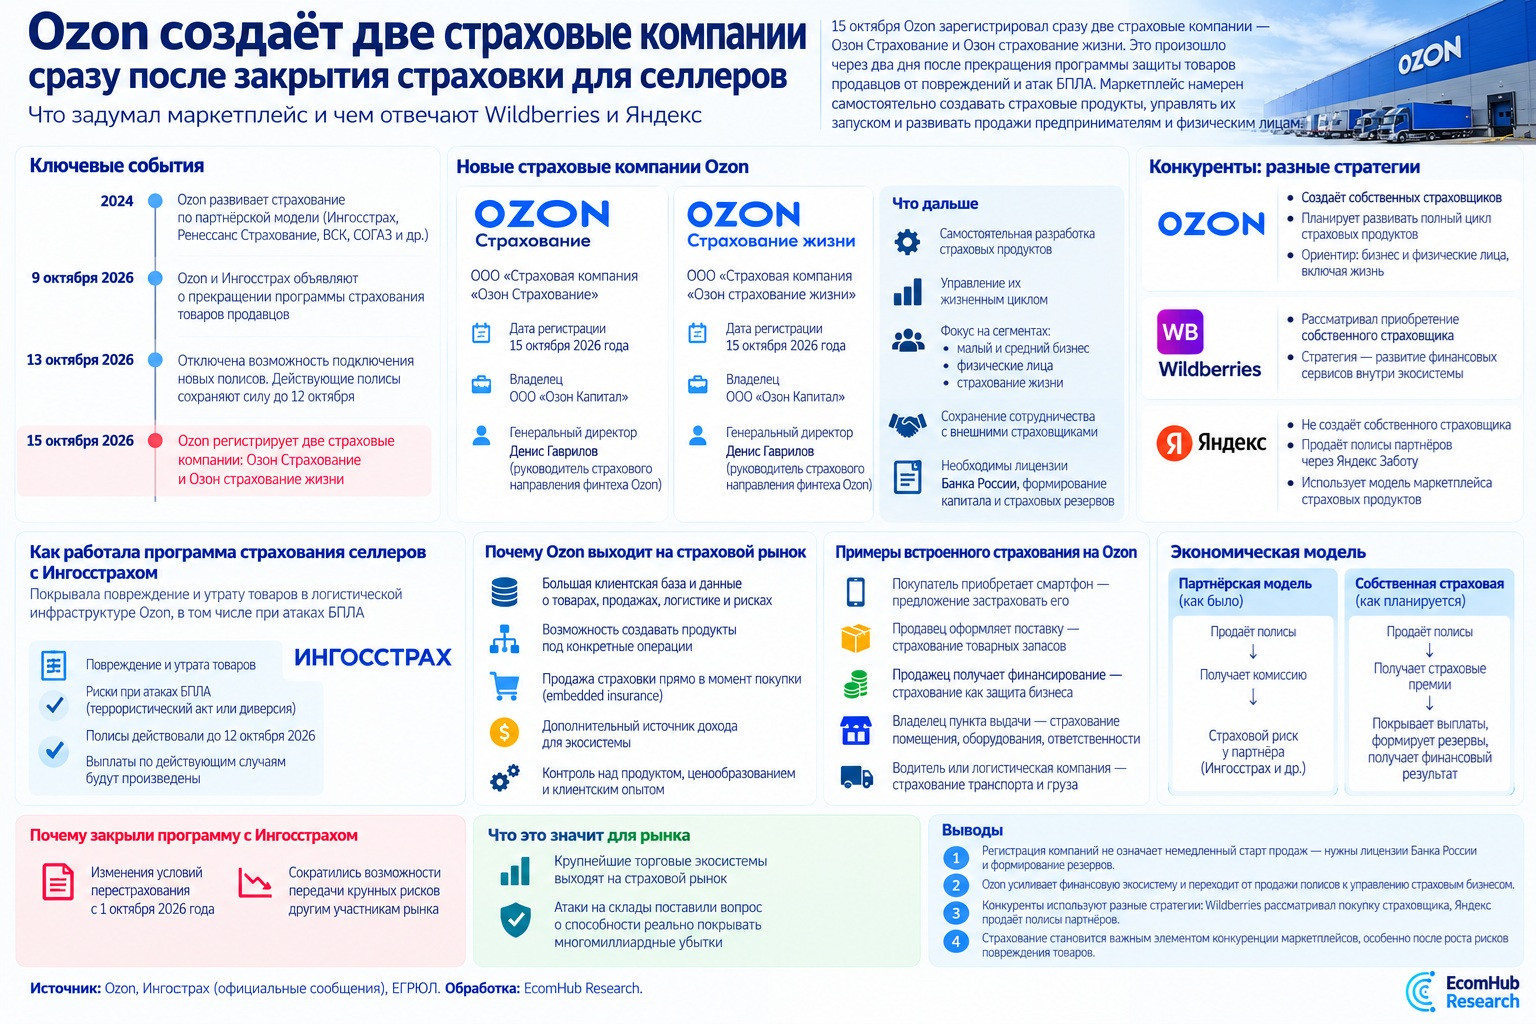
15 октября Ozon зарегистрировал сразу две страховые компании — Озон Страхование и Озон страхование жизни. Это произошло через два дня после прекращения программы защиты товаров продавцов от повреждений и атак БПЛА, которую маркетплейс развивал совместно с Ингосстрахом. Компания намерена самостоятельно создавать страховые продукты, управлять их запуском и развивать продажи предпринимателям и физическим лицам. Wildberries также рассматривал приобретение собственного страховщика, тогда как Яндекс выбрал другую модель — продажу полисов партнёров через Яндекс Заботу. Крупнейшие торговые экосистемы выходят на страховой рынок, но недавние атаки на склады поставили вопрос: смогут ли они не только продавать полисы, но и реально покрывать многомиллиардные убытки?
15 октября 2026 года в ЕГРЮЛ зарегистрированы два новых юридических лица: ООО «Страховая компания «Озон Страхование» и ООО «Страховая компания «Озон страхование жизни». Обе компании принадлежат ООО «Озон Капитал». Их генеральным директором стал Денис Гаврилов, руководящий страховым направлением финтеха Ozon.
До этого маркетплейс около двух лет развивал страхование по партнёрской модели. Продукты создавались совместно с действующими страховщиками, в числе которых Ингосстрах, Ренессанс Страхование, ВСК и СОГАЗ. Ozon продавал полисы для защиты недвижимости, автомобилей, здоровья, грузов, а также от мошенничества.
Теперь группа намерена самостоятельно разрабатывать страховые продукты и управлять их жизненным циклом, сохранив сотрудничество с внешними страховщиками.
Планы охватывают не только товары продавцов маркетплейса. В фокусе — страхование малого и среднего бизнеса, физических лиц и страхование жизни.
Однако регистрация юридических лиц ещё не означает начало полноценной страховой деятельности. Для этого необходимо получить лицензии Банка России, сформировать капитал, страховые резервы и выполнить требования регулятора.
Собственных страховщиков зарегистрировали сразу после закрытия программы Ингосстраха
Последовательность событий выглядит примечательно.
9 октября Ozon и Ингосстрах объявили, что с 13 октября прекращают действующую программу страхования товаров продавцов. Полисы сохраняли силу до конца 12 октября, после чего возможность подключения страховки была отключена.
Программа покрывала повреждение и утрату товаров в логистической инфраструктуре Ozon, в том числе при атаках беспилотников, если происшествия квалифицировались как террористический акт или диверсия.
Формальной причиной прекращения сотрудничества стали изменения условий перестрахования с 1 октября 2026 года. Возможности передачи крупных рисков другим участникам страхового рынка существенно сократились.
Ozon и Ингосстрах пообещали исполнить обязательства по действовавшим полисам. Продавцам, пострадавшим при прежних страховых случаях, выплаты должны производиться на основании условий договоров.
И уже 15 октября Ozon зарегистрировал собственные страховые компании.
Связь двух событий очевидна по времени, но делать вывод, что страховщиков создали исключительно из-за разрыва с Ингосстрахом, преждевременно. Выход на регулируемый страховой рынок требует подготовки, а Ozon начал развивать это направление ещё в 2024 году.
Более вероятна комбинация двух факторов: давно запланированного расширения финансового бизнеса и резкого повышения значения страхования после масштабных потерь товарных запасов.
При этом Ozon не объявлял, что новые компании немедленно заменят закрытую программу защиты селлеров от БПЛА.
Зачем маркетплейсу собственная страховая компания
У Ozon уже есть большая клиентская база, собственный банк, платёжная инфраструктура, сервисы кредитования и доступ к подробной информации о коммерческих операциях продавцов.
Следующий логичный этап — страхование.
Маркетплейс знает, какие товары покупают клиенты, сколько они стоят, где хранятся, как доставляются, как часто возвращаются и какие риски возникают при выполнении заказов.
Для традиционного страховщика сбор подобной информации требует отдельных интеграций и обмена данными. Для торговой экосистемы значительная часть сведений уже существует внутри информационных систем.
Это позволяет создавать страховые продукты непосредственно под конкретные операции.
Покупатель приобретает смартфон — получает предложение застраховать его от повреждения.
Предприниматель оформляет поставку на склад — ему предлагают застраховать товарные запасы.
Продавец получает финансирование — страхование может быть предложено как отдельный инструмент защиты бизнеса от предусмотренных полисом рисков.
Владелец пункта выдачи — может оформить защиту помещения, оборудования или гражданской ответственности.
Водитель или логистическая компания — страхование транспортного средства, груза либо отдельных профессиональных рисков.
Такой формат называется embedded insurance — встроенное страхование. Полис предлагается непосредственно в процессе покупки товара или использования основной услуги.
Для клиента это удобнее отдельного обращения в страховую компанию. Для платформы — возможность получать дополнительный доход без расходов на самостоятельное привлечение каждого страхователя.
Главное отличие: теперь Ozon сможет зарабатывать не только на продаже полисов
При партнёрской модели маркетплейс обычно получает вознаграждение за привлечение покупателя или продажу страхового продукта. Страховой риск и обязательство выплатить компенсацию несёт лицензированный страховщик.
Собственная страховая компания меняет экономическую модель.
Страховые премии поступают самому страховщику, входящему в группу. Из этих денег необходимо покрывать страховые выплаты, расходы на ведение бизнеса, формирование резервов, перестрахование и обязательный капитал.
Если страховые премии и инвестиционный доход превышают соответствующие расходы и убытки, у компании возникает прибыль.
Но вместе с потенциально большей доходностью Ozon получает и дополнительные риски.
В агентской модели крупный страховой случай в первую очередь становится обязательством партнёрского страховщика.
При работе через собственного страховщика соответствующая часть риска остаётся внутри группы, если она не передана по договору перестрахования.
Поэтому собственное страхование нельзя считать просто дополнительной комиссионной услугой. Это капиталоёмкий финансовый бизнес, в котором ошибки в оценке рисков могут приводить к убыткам на миллиарды рублей.
Для запуска потребуется не менее 750 млн рублей уставного капитала
Российское законодательство предъявляет к страховым организациям отдельные требования.
По данным Банка России, минимальный уставный капитал страховщика, работающего с добровольным имущественным и соответствующим личным страхованием, составляет 300 млн рублей.
Для компании по страхованию жизни минимальный капитал — 450 млн рублей.
Таким образом, для двух отдельных страховщиков Ozon базовая совокупная потребность в уставном капитале составит не менее 750 млн рублей, если они получат лицензии на соответствующие виды страхования.
Это расчёт EcomHub на основании действующих требований регулятора, а не раскрытая Ozon сумма инвестиций.
Реальная потребность в средствах может оказаться значительно выше. Она зависит от масштаба бизнеса, страховых рисков, требований к финансовой устойчивости и предполагаемого объёма обязательств.
Кроме капитала потребуются страховые резервы, актуарные расчёты, системы управления рисками, урегулирования убытков и отчётности перед Банком России.
После представления полного комплекта документов регулятор рассматривает заявление о лицензировании в установленный срок — до 30 рабочих дней.
По состоянию на 15 октября публичного подтверждения выдачи новым компаниям лицензий нет.
Собственная страховая компания не решает главную проблему — защиту от катастрофических убытков
Самое слабое место будущей модели — страхование крупных складов и товарных запасов.
Летом 2026 года атаки на объекты маркетплейсов показали, насколько велик может быть ущерб от одного происшествия.
По ранее опубликованным данным, после повреждения товаров на объектах Ozon в Чапаевске, Энеме и Махачкале Ингосстрах перечислил продавцам около 8,2 млрд рублей страховых компенсаций.
Это масштаб, с которым невозможно работать только за счёт небольшого уставного капитала.
В обычной страховой модели страховщик передаёт часть крупных рисков перестраховщику, который принимает на себя согласованную долю возможного ущерба.
Однако именно перестрахование стало проблемой осенью 2026 года.
С 1 октября Российская национальная перестраховочная компания изменила условия покрытия отдельных рисков терроризма, диверсий и атак беспилотников. Для складского рынка это сопровождалось существенным сокращением доступного покрытия.
По данным, ранее опубликованным EcomHub, страхование складов класса А в отдельных случаях подорожало с 0,08–0,15% до 3–5% стоимости объекта за год.
Для склада стоимостью 1 млрд рублей годовая страховка таким образом могла вырасти с 0,8–1,5 млн до 30–50 млн рублей.
Причём подорожала не столько защита от обычных пожаров или аварий, сколько покрытие риска атак беспилотников.
Регистрация собственного страховщика не создаёт автоматически дополнительных перестраховочных мощностей.
Новой компании Ozon придётся решать ту же задачу, что и Ингосстраху: найти, кто готов принять на себя крупные концентрированные риски, по какой цене и с какими ограничениями.
Поэтому собственная страховка маркетплейса может стать успешным массовым продуктом для покупателей, автомобилей, отдельных грузов или небольших предпринимательских рисков, но не гарантирует восстановление прежней программы полного покрытия товаров на крупных складах.
Wildberries: сначала страховые партнёры, затем планы покупки собственного страховщика
Wildberries тоже развивает страховой бизнес, хотя выбрал другую траекторию.
В октябре 2025 года Коммерсантъ сообщил, что группа РВБ рассматривает приобретение небольшой действующей страховой компании с лицензией на ОСАГО и другие виды страхования, не относящиеся к страхованию жизни.
По оценкам источников издания, покупка могла стоить 500 млн — 1 млрд рублей.
Преимущество такой модели перед созданием страховщика с нуля заключается в возможности приобрести компанию с действующей лицензией, персоналом и необходимыми операционными процедурами.
Однако готовый страховщик может иметь собственные обязательства, убытки, юридические риски и ограниченную привлекательность портфеля.
В мае 2026 года появилась информация о возможной покупке РВБ Росгосстраха за 50–70 млрд рублей. Но сама РВБ публично заявила об отсутствии планов по приобретению именно этого страховщика.
По состоянию на 15 октября подтверждения завершённой покупки Wildberries собственной страховой компании в проверенных публичных источниках не обнаружено.
При этом страховые продукты у площадки уже существуют и развиваются независимо от возможной покупки.
У Wildberries страхование разделено на несколько разных продуктов
Wildberries предлагает продавцам страхование заказов от утраты, подмены и повреждения на определённых этапах движения товара.
С 7 августа 2026 года тарифы после расширения покрытия составляют 1,96–5,6% стоимости товара в зависимости от категории.
Особенность модели заключается в том, что плата начисляется за каждый застрахованный заказ, включая невыкупленные товары.
Если товар заказали пять раз, а выкупили только один раз, плата за страховку может начисляться на все пять заказов. При этом страхование не следует путать с универсальной защитой всего складского остатка от любой чрезвычайной ситуации.
Отдельно с 21 августа Wildberries запустил добровольную страховку товаров, размещённых в партнёрских фулфилмент-центрах — ПФЦ.
Этот продукт покрывает полную утрату товаров вследствие терактов, диверсий и связанных с ними последствий, включая атаки БПЛА. Для получения выплаты требуется возбуждение уголовного дела по соответствующим статьям.
Тариф составляет 0,01% стоимости товарных остатков в день.
Например, для запасов стоимостью 1 млн рублей плата составит:
- 100 рублей в день;
- около 3 тыс. рублей за 30 дней;
- 36,5 тыс. рублей за 365 дней при неизменной стоимости остатков.
Это эквивалентно 3,65% стоимости постоянно застрахованного запаса за год.
Однако у программы есть принципиальное ограничение: максимальное покрытие составляет 300 млн рублей на один страховой случай для всех застрахованных продавцов пострадавшего ПФЦ вместе.
Если общая стоимость застрахованных товаров превышает установленный лимит, возмещение распределяется пропорционально.
Кроме того, страхование распространяется именно на ПФЦ, а не автоматически на все обычные склады Wildberries, пункты выдачи и этапы логистики.
Таким образом, даже наличие специализированной страховки не означает полного покрытия любого ущерба продавца.
Для покупателей Wildberries также развивает страхование приобретённых товаров, путешествий и защиты от травм через внешних страховых партнёров.
Площадка фактически уже является крупным каналом страховых продаж. Покупка лицензированного страховщика могла бы позволить ей перенести часть этих продуктов внутрь собственной финансовой группы.
Яндекс выбрал другой путь: отказался от покупки страховщика и развивает Яндекс Заботу
Яндекс тоже рассматривал возможность приобретения страховой компании.
Однако в августе 2025 года группа запустила Яндекс Заботу и сделала ставку на агентскую модель.
Компания разрабатывает страховые продукты вместе с лицензированными страховщиками и продаёт их непосредственно внутри своих сервисов.
При этом сама Яндекс Забота не является страховой компанией, принимающей на себя все риски по продаваемым полисам.
Страхование интегрировано в Яндекс Маркет, Яндекс Доставку, Яндекс Афишу, Яндекс Go и другие сервисы.
Например, покупатель техники на Яндекс Маркете может оформить защиту от повреждения и поломки. Пользователь Яндекс Доставки — увеличить компенсацию при утрате или повреждении посылки.
Автовладельцам предлагаются ОСАГО и КАСКО, а пользователям Яндекс Про — отдельные продукты, включая страхование для профессиональных водителей.
По данным самой компании, через Яндекс Заботу уже приобретали полисы более 2 млн пользователей. Компания также заявляет, что 88% страховых выплат производятся в течение 48 часов. Это корпоративные показатели сервиса, методология которых публично раскрыта не полностью.
Для Яндекса такая модель позволяет получать доход от распространения страховых услуг и интегрировать их в пользовательские сценарии, не принимая на собственный баланс основные обязательства страховщиков.
Минус — зависимость от партнёров при разработке продуктов, формировании тарифов и принятии страховых рисков.
Плюс — существенно меньшая капитальная нагрузка по сравнению с полноценной собственной страховой компанией.
При этом страховые продукты Яндекс Заботы для покупателей не следует приравнивать к комплексной защите всех запасов продавцов Яндекс Маркета от повреждения крупных складских объектов.
Три экосистемы — три варианта построения страхового бизнеса
| Компания | Основная модель | Текущее положение |
|---|---|---|
| Ozon | Создание собственных страховщиков и сохранение внешних партнёров | 15 октября зарегистрировал две компании; лицензии и запуск страховой деятельности ещё требуют подтверждения |
| Wildberries | Продажа партнёрских продуктов с возможным приобретением страховщика | Развивает несколько программ; прежний интерес к покупке страховой компании известен, завершённая сделка не подтверждена |
| Яндекс | Страховой агент и совместная разработка продуктов с лицензированными партнёрами | Яндекс Забота работает; собственный страховщик в этой модели не требуется |
Все три компании уже вышли за пределы обычной электронной торговли.
Они развивают банки, платёжные инструменты, кредитование, подписки и страховые сервисы. Финансовые продукты позволяют дополнительно монетизировать отношения с потребителями и предпринимателями.
Различие заключается в глубине участия.
Яндекс преимущественно создаёт канал продажи и обслуживания полисов партнёров.
Wildberries развивает партнёрские продукты, одновременно рассматривая возможность собственного страхового бизнеса.
Ozon сделал формальный шаг к прямому участию в страховании через создание двух юридических лиц.
Что собственное страхование меняет для экономики маркетплейса
Оценить перспективную доходность новых компаний Ozon пока невозможно: маркетплейс не раскрыл объём проданных страховых полисов, полученные страховые премии, агентские комиссии и прогноз финансовых результатов.
Тем не менее экономическая логика понятна.
При партнёрской модели Ozon получает часть стоимости полиса в виде согласованного вознаграждения. При собственной страховой модели в группу поступает вся страховая премия, но одновременно возникают расходы и обязательства страховщика.
Допустим, будущая страховая компания соберёт 5 млрд рублей премий за год.
Если страховые выплаты, расходы на перестрахование, ведение бизнеса и прочие затраты составят 92% премий, условный результат страховой деятельности до инвестиционных доходов и других корректировок будет равен 400 млн рублей.
При расходах и убытках в размере 105% премий компания получит отрицательный результат 250 млн рублей.
Это исключительно сценарный расчёт EcomHub, не прогноз Ozon.
Он показывает принципиальную особенность страхового бизнеса: собственная лицензия позволяет претендовать на большую часть экономического результата, но не гарантирует прибыльности.
Для маркетплейса привлекательность модели определяется не только объёмом проданных полисов, но и способностью точно оценивать риски.
Платформы располагают большими массивами данных о товарах, покупках, поставках и клиентах. Это потенциально улучшает оценку отдельных страховых рисков, но не избавляет от необходимости учитывать мошенничество, крупных одновременных убытков и требований страхового надзора.
Особенно сложны катастрофические происшествия, когда одно событие повреждает товары тысяч продавцов одновременно.
Оценка EcomHub: собственная страховка — новый источник дохода, но для селлеров главный вопрос остался без ответа
Создание двух страховщиков показывает, что Ozon рассчитывает превратить страхование из дополнительной услуги в самостоятельное направление финансового бизнеса.
Для маркетплейса это логичное развитие уже существующей экосистемы: банк обеспечивает платежи и финансирование, страховые продукты позволяют зарабатывать на защите покупок, имущества и предпринимательских рисков.
Однако время объявления делает решение особенно показательным.
За два дня до регистрации новых компаний перестала действовать программа, защищавшая товары селлеров от одних из наиболее опасных рисков 2026 года.
Наличие собственной страховой компании потенциально даёт Ozon больше свободы в разработке продуктов. Но оно не гарантирует возможности застраховать крупный распределительный центр на десятки миллиардов рублей или обеспечить выплаты всем пострадавшим продавцам после масштабной аварии.
Поэтому для селлеров важнее всего не сам факт регистрации Озон Страхования, а условия будущих продуктов.
Будут ли они покрывать повреждение товаров при атаках БПЛА? Распространятся ли на все склады и логистические этапы? Какие предусмотрят лимиты? Какая часть ущерба останется на продавце? И насколько вырастет стоимость защиты?
Wildberries сталкивается с аналогичной проблемой: его действующие программы разделяют страхование заказов и страхование запасов в партнёрских центрах, причём покрытие ограничено условиями, объектами и лимитами.
Яндекс пока предпочитает агентскую модель, которая позволяет развивать страхование без прямого принятия большинства страховых обязательств на себя.
Главный вывод: маркетплейсы научились превращать страхование в отдельный финансовый продукт. Но события 2026 года показали, что продавцам необходима не просто возможность купить полис, а гарантированно исполнимая защита от крупных убытков.
Ozon делает шаг от продажи чужих страховок к собственному страховому бизнесу. Получить лицензию и запустить массовые продукты — одна задача. Обеспечить финансовую устойчивость при ущербе в миллиарды рублей — совершенно другая.
Именно от решения второй задачи будет зависеть, станет ли новая страховая вертикаль реальным инструментом защиты продавцов или прежде всего ещё одним источником доходов торговой экосистемы.
Источники
- Интерфакс. «Ozon планирует создать собственную страховую компанию». 15 октября 2026 года.
https://www.interfax.ru/business/1122624 - Frank Media. «Ozon зарегистрировал две страховые компании». 15 октября 2026 года.
https://frankmedia.ru/310324 - РБК. «Ozon и „Ингосстрах“ объявили об отмене страховки для селлеров». 10 октября 2026 года.
https://www.rbc.ru/business/10/10/2026/6ac97bc8e8fe9c40277b67a0 - Банк России. «Страховые (в том числе перестраховочные) организации». Требования к лицензированию и капиталу страховщиков.
https://www.cbr.ru/admissionfinmarket/navigator/ssd/ - Коммерсантъ. «Маркетплейс решил подстраховаться». 30 октября 2025 года.
https://www.kommersant.ru/doc/8162332 - Коммерсантъ. «Цифровой супермаркет». 5 июня 2026 года.
https://www.kommersant.ru/doc/8708574 - Ведомости. «Коммерсантъ: Wildberries может купить „Росгосстрах“ у ВТБ за 50–70 млрд рублей». 31 мая 2026 года.
https://www.vedomosti.ru/business/news/2026/05/31/1201590-wildberries-mozhet-kupit-rosgosstrah - Wildberries. «Страхование заказов». Официальные правила и тарифы.
https://seller.wildberries.ru/instructions/ru/ru/material/sellers-insurance-service - Wildberries. «Страхование товаров в ПФЦ Wildberries». Официальные правила, тарифы и лимиты.
https://seller.wildberries.ru/instructions/ru/ru/material/insurance-of-goods-on-pex-wildberries - Forbes. «Не было „Заботы“: Яндекс запускает страховой сервис». 13 августа 2025 года.
https://www.forbes.ru/tekhnologii/543822-ne-bylo-zaboty-andeks-zapuskaet-strahovoj-servis - Яндекс. «Яндекс Забота». Официальное описание сервиса, продуктов и условий.
https://care.yandex.ru/ - EcomHub. «Ozon закрывает страховку товаров селлеров от атак БПЛА. Почему?». 10 октября 2026 года.
https://ecomhub.ru/ozon-ingosstrakh-seller-goods-insurance-drone-attacks-reinsurance-fbo-marketplaces-2026/ - EcomHub. «Страхование складов подорожало в 13–20 раз: более 90% цены полиса уже приходится на риск БПЛА». 13 октября 2026 года.
https://ecomhub.ru/warehouse-insurance-drone-risk-logistics-russia-2026/ - EcomHub. «50 тыс. продавцов Ozon получили первые страховые выплаты — но сколько именно им заплатили и по какому алгоритму, неизвестно». 17 сентября 2026 года.
https://ecomhub.ru/ozon-seller-insurance-payouts-ingosstrakh-compensation-fbo-warehouse-losses-marketplace-russia-2026/


